最終更新:2026年10月10日
この記事には、いま現在生きているルートだけを載せている。先月まで使えたのに、もう死んでいるルートは容赦なく落とした。
「最新 チャージルート」で検索して、ここにたどり着いたあなた。たぶん、先月も先々月も同じキーワードで検索したはずだ。そして毎回、どこかのルートが1本細くなっている。あの徒労感、よくわかる。
だから先に言っておく。この記事は「最強の1本道」を教える記事じゃない。決めることはたった一つ、あなたが欲しいのは「現金に近いVポイント」か、それとも「ANAマイル」か。マイル側を選ぶなら、さらに楽天Edyへ流して0.5%の上乗せまで取りにいける。
 カツオ
さらに9月には新しいニュースが! みずほ楽天カードが常時2%還元に。それぞれのチャージルート同等に強力だ。
この2択さえ決まれば、残りは全部おまけだ。全ルートを暗記する必要はない。3層に分けて、あなたの2択だけを確定させる。それがこの記事のやり方だ。
【今月の変更点】まず”生きているルート・死んだルート”を確認する
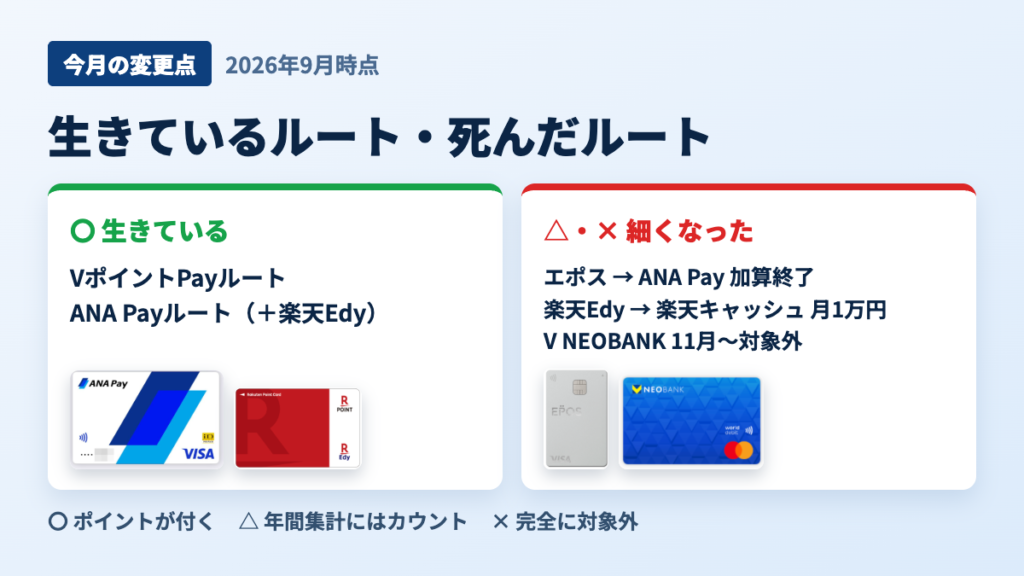
「最新」で来たあなたが真っ先に知りたいのは、たぶん解説じゃない。先月と何が変わったか、その差分だけだろう。だからここで完結させる。
NEW!みずほ楽天カードが常時2%還元に(それぞれのそれぞれのルートを使わなくても2%還元が狙える)
現金・ポイント派 → VポイントPayルート(1P=1円。現金に近い使い勝手がゴール)
旅行・マイル派 → ANA Payルート(決済時に0.5%マイルが上乗せ。さらに楽天Edyへ流せば、そこでも0.5%を上乗せできる)
この2本が背骨だ。そして今月、あなたが気にすべき「細くなった血管」はこのあたりになる。
- 2026年8月1日利用分〜:ANA Payチャージへのエポスポイント加算が終了(ただしゴールド・プラチナの年間ボーナス集計にはカウント継続=後述の「△」)
- 2026年8月〜:楽天Edy→楽天キャッシュが月1万円上限に縮小(延長ルート勢には痛い)
- 2026年11月〜:VNEOBANKからのチャージのポイント加算が終了
ここで大事な「見方」を先に渡しておく。ルートの生き死には、〇か×かの2択じゃない。実は真ん中に「△」がある。
- 〇=ポイントがちゃんと付く
- △=ポイントは付かないが、年間利用額の集計にはカウントされる
- ×=完全に対象外
この「△」の存在を知らないと、改悪ニュースを見るたびに「もう終わった」と早合点する。だが△は”死んでいない”。ここが後半のマトリクスで効いてくるので、頭の隅に置いておいてほしい。
 タケシ
え、先月使ってたルートまた消えたの!?もう覚えるの無理なんだけど…
カツオ落ち着け。全部覚える必要はない。”今月生きてるやつ”だけ確認すればいいんだ。それがこの見出しの役目なのだ。
チャージルートは”出口の2択”を決めるだけでいい
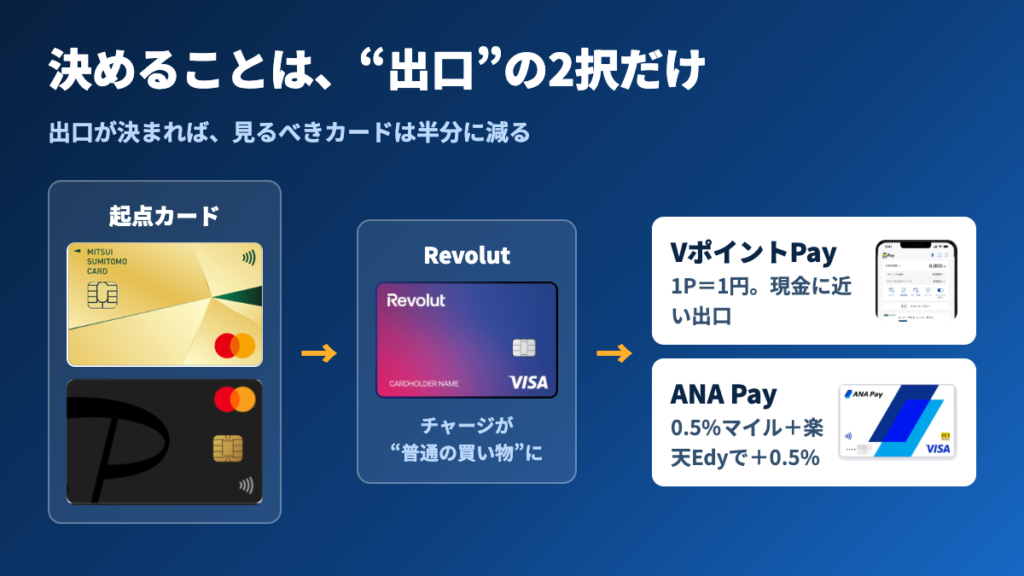
細かい話に入る前に、意思決定の軸だけ先に渡しておく。あなたがやることは、たった一つの分かれ道を選ぶことだけだ。
なぜ最初に出口を選ばせるのか。理由はシンプルで、出口さえ決まれば「使えるカード」だけ見ればよくなり、選択肢が一気に一次元に縮むからだ。ここが、他の”全ルート網羅”系の記事との最大の違いになる。
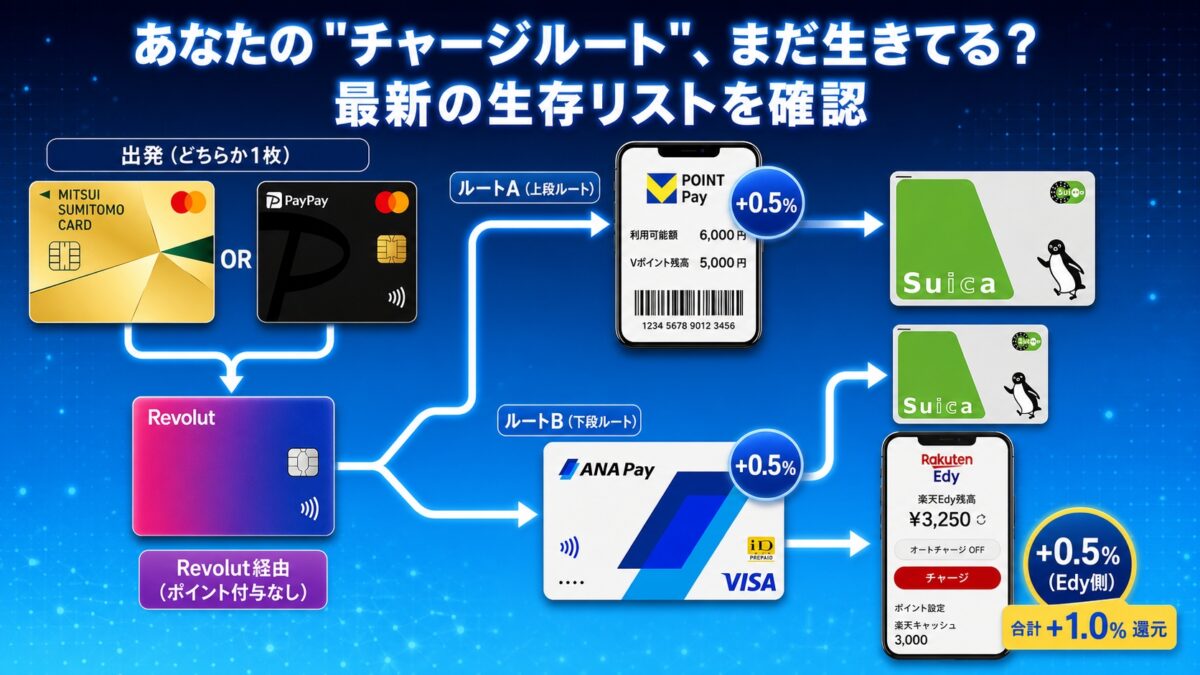
「クレカ→Revolut→ANA Pay→楽天Edy→楽天キャッシュ→楽天ペイ」——こんな長い矢印を最初に見せられて、脱落した経験はないだろうか。ボクも最初はそうだった。矢印が長いほど、頭の中で線が絡まっていく。だから、逆から読む。
問いはこれだけ。「現金に近いVポイント」を貯めたいか、「ANAマイル+楽天Edyの上乗せ」を取りにいきたいか。
- 現金・ポイント重視 → VポイントPayルート:ゴールは1P=1円のVポイント。使い道に迷わない、いちばん素直な出口。Suicaへのチャージも可能
- 旅行・マイル重視 → ANA Payルート:決済時に0.5%マイルが上乗せ。さらに楽天Edyへ流せばもう0.5%乗り、1マイル2円換算なら実質最強になりうる
まずはサマリー版の比較表で、この2択の骨格をつかんでほしい。
| 比較軸 | VポイントPayルート | ANA Payルート |
|---|---|---|
| ゴール | Vポイント(現金に近い) | ANAマイル |
| 出口側の上乗せ | 0.5%前後 | 決済時0.5%マイル |
| さらに上乗せ | —(そのまま使う) | 楽天Edyへ流して+0.5% |
| 1単位の価値 | 1円 | 1マイル2円以上も狙える |
| 向く人 | ポイントを現金感覚で使いたい人 | 旅行する人・単価重視 |
この表さえ頭に入れば、あとの見出しは全部「補足」だ。2択が決まった瞬間、あなたが見るべきカードは半分に減る。だから焦らなくていい。まずは自分がどっち側の人間かだけ、決めておいてほしい。
なぜ”Revolut”を挟むのか?|これが記事の存在理由
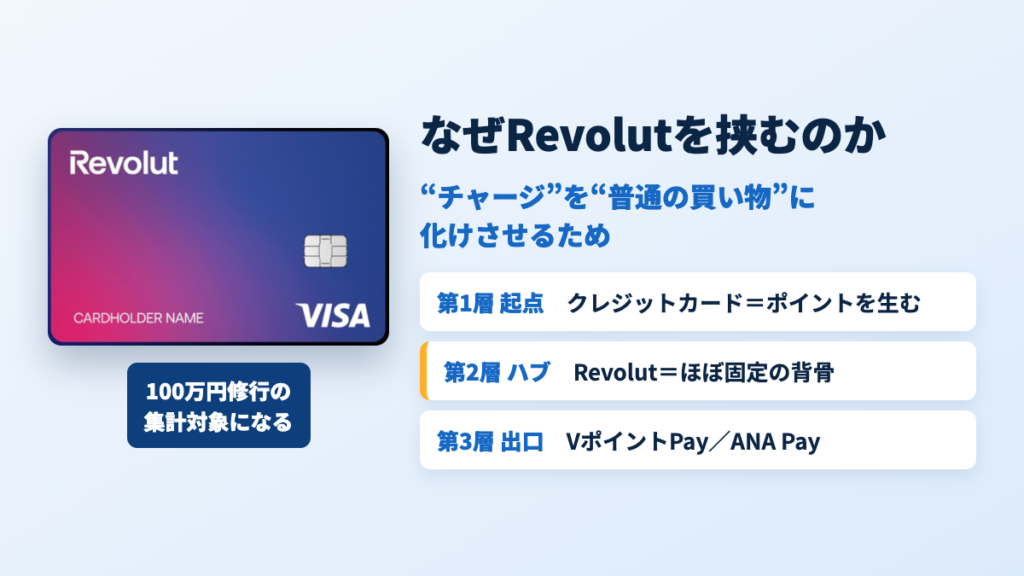
ここを腹落ちさせないと、この先の全部が「よくわからない裏技」に見えてしまう。だから、少しだけ真面目に付き合ってほしい。Revolutを挟む理由は、たった一つ。「チャージ」を「普通の買い物」に化けさせるためだ。
背景:チャージが”ポイント対象外”にされる流れが止まらない
ここ数年、各カード会社は電子マネーやプリペイドへのチャージを、次々に「ポイント付与対象外」にしてきた。理由は単純で、換金性の高い取引でポイントだけ抜かれるのを嫌ったからだ。正攻法でチャージしてもポイントが付かない——これが今のデフォルトになりつつある。
ここで登場するのがRevolutだ。Revolutは元々「海外向けの金融アプリ」で、ここへのチャージは、カード側から見ると”通常のショッピング利用”として扱われる。
カツオつまり、電子マネーチャージのように弾かれず、普通の買い物と同じ扱いでポイントが付く。これがルートの心臓部だ。
根拠:伝聞じゃない、”年間100万円修行”の集計対象という強い証拠
「本当にショッピング扱いなの?」という疑問には、強い根拠がある。三井住友カード ゴールド(NL)のRevolutチャージは、年間100万円利用の集計対象とされている。あの”100万円修行”にカウントされるということは、カード会社が「これは普通の利用だ」と認めているに等しい。
もう一つの実例がPayPayカードだ。PayPayステップを達成すれば1.5%還元という、そもそも強いカード。これをRevolut経由でVポイントやANA Payに流せば、出口側の上乗せと合わせて実質2%超えも狙える。ベースが高いカードほど、この一手が効く。
ここで、ボク自身の話を少しさせてほしい。伝聞で「らしい」と書くのは好きじゃないので、実際に回している当事者として言う。
実際、ボクは月100万円前後まで、三井住友カード ゴールド(NL)を使ってこのルートでポイントを積んでいる。最初に検証した時は、正直こわかった。「これ、後からポイント剥奪されるんじゃないか」と、チャージ翌日にアプリの明細を何度も開いた。だが付与は止まらなかった。
この記事の存在理由は、まさにここにある。Revolutという中継地点が「ほぼ固定」だからこそ、起点と出口が改悪されても、路線図そのものは生き残る。だから記事を3層で組む。長い矢印1本ではなく、3つの箱として見てほしい。
- 第1層:起点(クレジットカード)=ポイントを生む場所。毎月変わる改悪の主戦場
- 第2層:ハブ(Revolut)=チャージを買い物利用に変える中継地点。ほぼ固定=記事の背骨
- 第3層:出口(VポイントPay/ANA Pay)=何に変えるかの分岐点。半固定
 ミサキ
つまりRevolutは、”チャージ”を”普通の買い物”に見せてくれる中継地点ってことですね。だから真ん中だけは滅多に変わらない、と。
カツオそういうことだ。ここさえ分かれば、あとは応用でしかない。起点と出口が入れ替わっても、真ん中の箱は残る。それがこのルートの強さなのだ。
起点カードの選び方|”還元率”より先に”国際ブランド”を見ろ
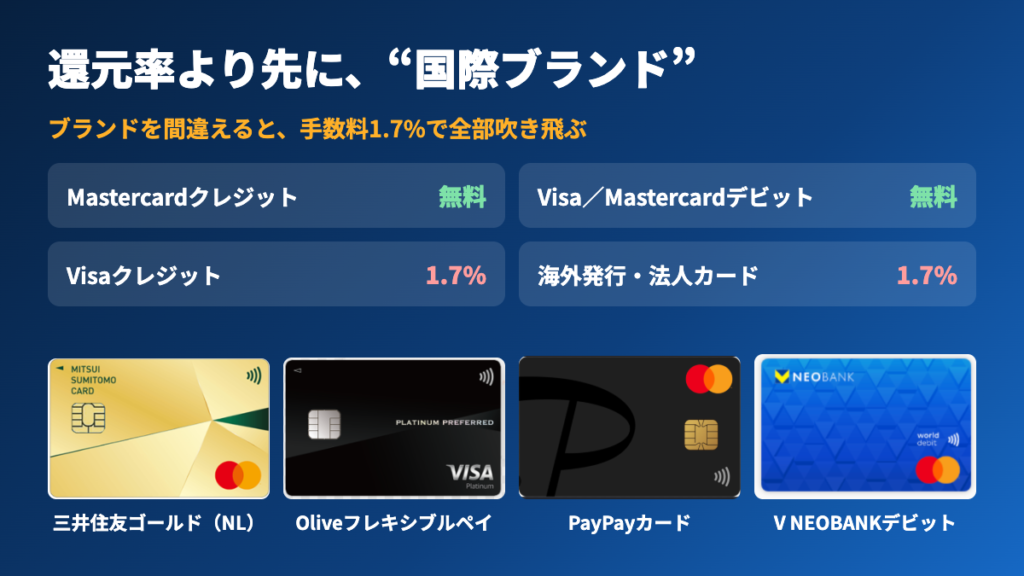
ここは初心者が一番損をする場所だ。だから最初に、きつめに言っておく。還元率1%のカードを選んでも、国際ブランドを間違えると手数料で全部吹き飛ぶ。
なぜか。Revolutへのチャージには、使うカードのブランド次第で手数料がかかるからだ。ここを知らずに「還元率が高いから」とVisaクレカで突っ込むと、還元より手数料の方が高くつく、という笑えない事故が起きる。
| カードの種類 | Revolutチャージ手数料 |
|---|---|
| 国内発行のVisaデビット | 無料 |
| 国内発行のMastercardクレジット・デビット | 無料 |
| 国内発行のVisaクレジット | 1.7% |
| 海外発行カード・法人/ビジネスカード等 | 1.7% |
つまり無料でチャージできるのは、「Mastercardのクレジット」か「Visa/Mastercardのデビット」という狭い枠だけ。だから選ぶ順番はこうなる。還元率は最後だ。
Mastercardのクレカ、またはVisa/Mastercardのデビット。ここで手数料無料の条件をクリアする。
そのカードのRevolutチャージが、規約上ポイント付与対象か。ここが「今月の変更点」で毎月動く部分だ。
ここで初めて還元率の比較。1%か1.5%か。順番を守れば、還元率は最後の微調整でしかない。
100万円修行など、年間利用額の集計に乗るなら二重取り。同じチャージで”修行”も進む。
この順番を踏まえた上で、いま起点として組みやすいカードを挙げておく。「おすすめランキング」として独立させないのがミソだ。あくまで「このルートを組むのに必要な部品」として見てほしい。
- ① 三井住友カード ゴールド(NL):Revolutチャージが年間100万円集計の対象。修行と還元を両取りできる主力 コンビニやマクドナルドなどの対象店舗での買い物が7%〜還元に
- ② Oliveフレキシブルペイ ゴールド:Visaのみだが、デビットモードなら無料チャージが可能
- ③ PayPayカード:Mastercardであれば手数料がかからずチャージ可能。PayPayステップ達成で1.5%還元と地力が高い
- ④ Oliveプラチナプリファード:年間300万円以上使うなら、こちらの方がトータルでお得になる
ここでもボクの実運用を正直に共有しておく。ボクは三井住友ゴールド(NL)だけでなく、PayPayゴールドカードも併せて使っている。両方をRevolut経由でANA Payや楽天Edyへ流すと、それぞれのベース還元に出口側の上乗せが乗って、ざっと+1%以上が見込める。
カツオ三井住友ゴールドは、コンビニやマックやサイゼリアなどの飲食店で7%還元と合わせて、年間100万円使用なら、10,000ポイントキャッシュバック、年会費無料と非常に強いカードだ
1枚に絞らず”併用”にした瞬間、月の獲得ポイントの伸びが変わった。1枚だけだと上限や付与条件で頭打ちになるが、2枚あると回せる総量が単純に増える。
そして、ここで一つだけ伏線を張っておく。これらのカード、実は「どこから申し込むか」で受け取れる金額が数千〜1万円分変わる。同じカード、同じ条件でだ。この話は記事の後半、いちばん美味しいところで回収する。今は「発行前の一手間が効く」とだけ覚えておいてほしい。
タケシ還元率がいちばん大事だと思ってた!ブランドとかどうでもよくない?
カツオそこがワナなんだ。還元1%を取りにいって手数料1.7%払ったら、差し引きマイナスだろう。順番は”ブランドが先、還元は最後”。これだけは守れ。
【本命の比較】VポイントPayルート vs ANA Payルート|あなたはどっちを回すべきか
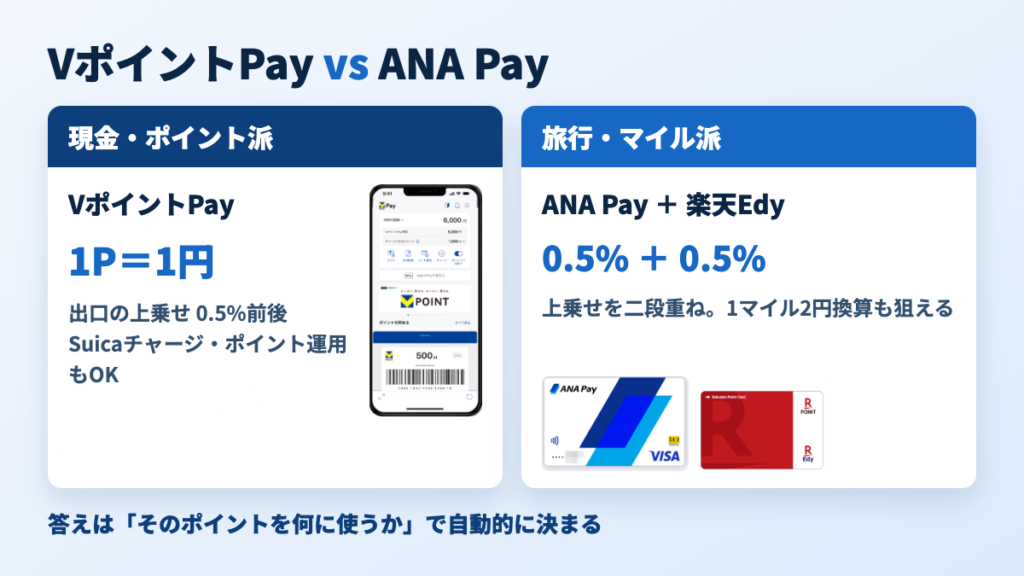
いよいよ記事の中心だ。冒頭で渡した2択を、ここで数字とともに決着させる。結論を先に言えば、あなたが「そのポイントを何に使うか」で答えは自動的に決まる。
もう一度、今度は詳しめに並べる。サマリー版で骨格をつかんだ人は、ここで細部を詰めてほしい。
| 比較軸 | VポイントPayルート | ANA Payルート |
|---|---|---|
| 最終ゴール | Vポイント(1P=1円・現金に近い) | ANAマイル(使い方次第で1マイル2円以上) |
| 出口側の上乗せ | 0.5%前後 | 決済時に200円=1マイル(0.5%) |
| さらに上乗せできるか | —(Vポイントのまま使う) Suicaにチャージして使う | 楽天Edyへ流して+0.5%。合計1%の上乗せも狙える |
| 使い道 | 街の決済や請求への充当。現金に近く、迷わない。ポイント運用にも回せる。 | 特典航空券・座席アップグレード。旅行しないと価値が出にくい。そのままVISAカードへもチャージできる。 |
| 強み | 使い道の広さと分かりやすさ | 上乗せを二段重ねでき、1単位の”単価”も高い |
| 向く人 | ポイントを現金感覚で使いたい人 | 旅行する人・単価重視の人 |
この表で一番効くのは、地味だが「上乗せの伸びしろ」と「使い道の広さ」のトレードオフだ。ここに全部が集約される。「マイルは上乗せを二段重ねできて単価も高い。でも旅行しないと価値が出ない」——これを飲み込めるかどうかで、あなたのルートは決まる。
それぞれ、3層の箱で流れを確認しておこう。やることは驚くほどシンプルだ。
- 現金派:起点カード → Revolut → VポイントPay(1P=1円で、そのまま使う)
- マイル派:起点カード → Revolut → ANA Pay(決済で0.5%マイル上乗せ)→ さらに楽天Edyへ流して+0.5%
「じゃあ、このルートで実際いくら稼げるんだ」という声が聞こえてくる。ここも伝聞では答えたくない。ボクの実測値を出す。
PayPayカード・三井住友カード ゴールド(NL)・三菱UFJカードを回して、いま現状で月々20,000ポイントは獲得できている。
月2万ポイント。年に直せば24万円分だ。派手な数字に見えるかもしれないが、種明かしをすれば「3枚のカードを、それぞれの上限内で淡々と回している」だけ。魔法はない。あるのは、出口を決めて、ブランドを間違えず、毎月生きてるルートだけ回す——この地味な運用の積み重ねだけだ。
だから、あなたへの問いはこうなる。貯めたぶんを日常の支払いに溶かしたいなら、素直にVポイントPayだ。1P=1円、使い道に迷う場面がない。逆に、年に一度でも飛行機に乗るならANA Payでマイルを取りにいく方が効く。決済で0.5%、そこから楽天Edyへ流してもう0.5%——上乗せを二段重ねできるのは、マイル側だけだ。あなたがそのポイントを何に使うかが、そのまま答えになる。
タケシじゃあ上乗せが二段で乗るANA Pay一択じゃん!?楽天Edyまで流せば1%も乗るんでしょ?
ミサキさらにマイルを貯めるならANAPay。Vポイントはそのままポイント運用に回せるメリットもあるわよ!
組み合わせの禁則|”このカード × この出口”は成立しない
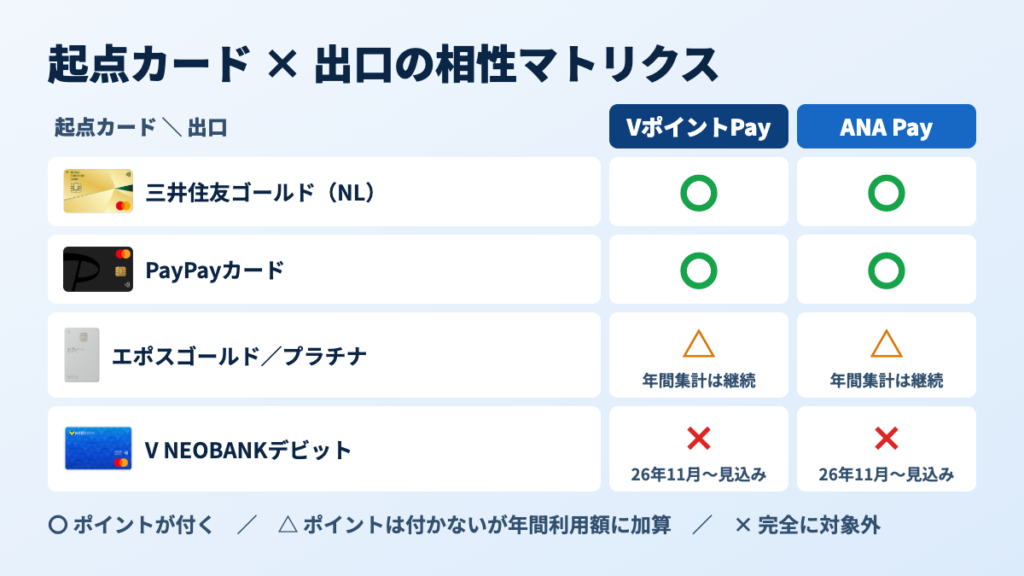
ここが、読者が最も混乱する場所だ。理由は明快で、ルートは「起点カード × 出口」の掛け算だから。片方が生きていても、相性が悪いと成立しない組み合わせがある。
そして冒頭で予告した「△」が、ここで効いてくる。〇×の2値じゃなく、〇/△/×の3値で見るのがコツだ。1枚のマトリクスにまとめた。
| 起点カード\出口 | VポイントPay | ANA Pay |
|---|---|---|
| 三井住友ゴールド(NL) | 〇 | 〇 |
| PayPayカード | 〇 | 〇 |
| エポスゴールド/プラチナ | △(2026年8月〜加算終了・年間集計は継続) | △(2026年8月〜加算終了・年間集計は継続) |
| V NEOBANKデビットカード | ×(2026年11月〜対象外の見込み) | ×(2026年11月〜対象外の見込み) |
読み方の凡例を改めて置いておく。ここを取り違えると全部ズレる。
- 〇:ポイントが付く。素直に美味しい組み合わせ
- △:ポイントは付かない。でも年間利用額の集計にはカウントされる(=”修行”は進む)
- ×:完全に対象外。ここに回すのは労力のムダ
具体例で説明する。2026年8月1日利用分から、ANA Payチャージへのエポスポイント加算が終了した。「じゃあエポス×ANA Payは死んだ」と思うだろう。だが、ここが罠だ。ゴールド・プラチナの年間ボーナス集計にはカウントが継続する。つまりポイントは付かないが、100万円修行のカウントには乗る=「△」なのだ。
もう一つ、V NEOBANKデビットカードからのチャージは、2026年11月1日から還元対象外になる見込みだ。11月からは「X」となるだろう。
なぜ「△」なんて半端な状態が生まれるのか。理由はカード会社の都合だ。「ポイントは払いたくないが、年間利用額のカウントからは外したくない(=上位カードの維持につなげたい)」という、企業側のさじ加減。ここを理解しておくと、改悪ニュースを見た時に「これは△か、×か」を自分で判断できるようになる。
【改悪年表】いつ・何が・どう変わったか|”最新”を裏付ける定点記録
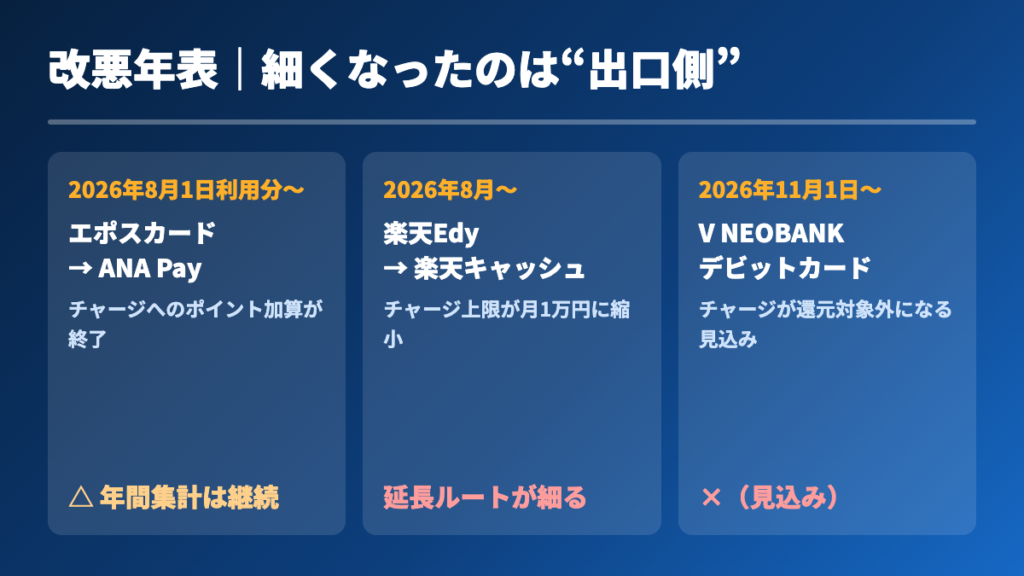
「最新」で戦う記事にとって、改悪を隠すのは自殺行為だ。むしろ逆。改悪を年表で全部晒すことが、この記事の信頼の源泉になる。都合の悪い情報を書いてある記事ほど、信じられるだろう。
| 時期 | 対象 | 変更内容 | 影響 |
|---|---|---|---|
| 2026年8月1日利用分〜 | エポスカード → ANA Pay | ANA Payチャージへのポイント加算が終了 | △(年間集計は継続) |
| 2026年8月〜 | 楽天Edy → 楽天キャッシュ | チャージ上限が月1万円に縮小 | ×寄り(延長ルートが細る) |
| 2026年11月1日〜 | V NEOBANKデビットカード → 各チャージ | チャージが還元対象外になる見込み | ×(見込み) |
並べてみると、傾向がはっきり見える。2026年に入ってから、狙い撃ちで細くなっているのは「出口側」だ。エポスのANA Pay改悪、V NEOBANKデビットの対象外化、楽天Edy→楽天キャッシュの上限縮小——全部、出口の血管を絞る動きだ。
だからこの年表は、毎月ボクが更新する。ここが「定点観測サイト」としての約束だ。ブックマークして、月初にここだけ見にくればいい。そしてもう一つ、この年表は静かにこう告げている。「消えるルートを追い続けるより、消えないカードに投資した方がいいんじゃないか?」——この伏線は、後半で必ず回収する。
【上級者向け】延長ルートは”月1万円の補助”と割り切り、楽天EdyかSuicaに回そう
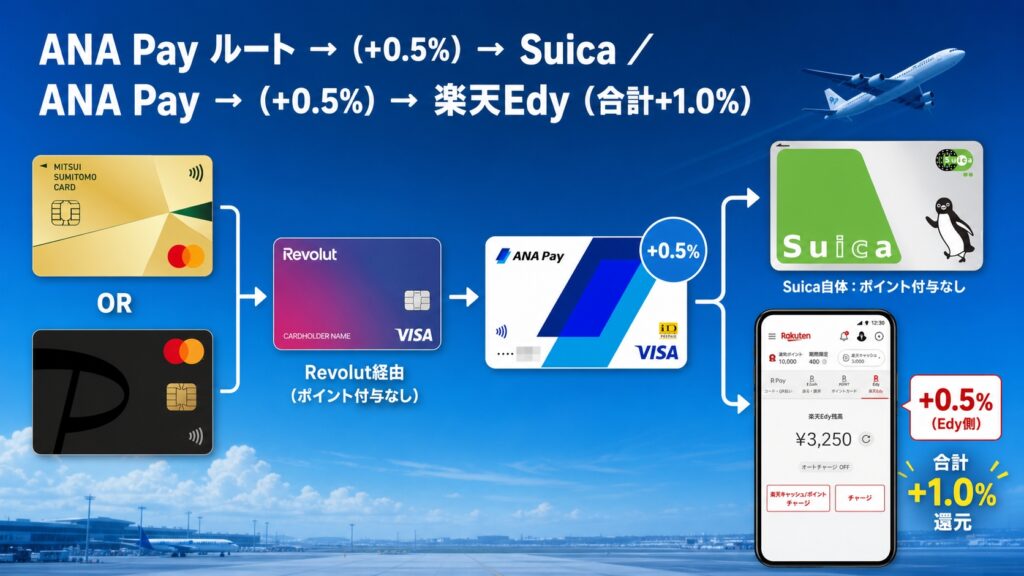
ここから先は上級者向けだ。初心者がいきなり見ると、頭の中の路線図が崩壊する。だからメインの2択とはあえて隔離してある。読み飛ばしても、あなたの得は1円も減らない。
延長ルートで増える額は、1万円でも強い。該当店舗であれば1〜1.5%の上乗せできトータル3〜3.5%も狙える。ただし上限は1万円だ。月1万円ぶんの補助と割り切って、ほかは楽天EdyかSuicaに回す。それ以上は追わない。ボク自身、はほぼ楽天EdyかSuicaで使っている。買い物は楽天Edy、移動はSuica——この2つに寄せておくと、残高が中途半端に眠らないからだ。
楽天系の延長:楽天Edyから先(楽天キャッシュ → 楽天ペイ)は月1万円が天井
誤解のないように整理しておく。メインの2択で触れたとおり、ANA Payから楽天Edyへ流すところまでは0.5%が上乗せされる”おいしい区間”だ。ここはメインルートの一部と考えていい。
問題はその先。楽天Edyから楽天キャッシュ、楽天ペイへとつなげば理屈上もう一段重ねられるが、2026年8月から、楽天Edy→楽天キャッシュは月1万円上限に縮小された。
つまり、どう頑張ってもここで積めるのは月1万円分が天井。だからボクは、1万円以上は楽天Edyまでで止めて、そのまま買い物で使うようにしている。
Suicaへの延長:交通費まで実質値引きにする
もう一つ、地味だが日常に効くのがSuicaへのチャージだ。VポイントPayやANA Pay経由でSuicaにチャージすればOK。毎日の電車賃やコンビニ払いが、実質的に還元対象になる。
これもボクの実運用だ。ボクは普段、ANA Pay経由でSuicaにチャージしてポイントを取っている。朝、改札を抜けるたびに「これも修行のうち」と思えるようになると、通勤の憂鬱が少しだけマシになる——というのは半分冗談だが、交通費という”絶対に発生する支出”を還元に変えられるのは、地味に大きい。
先に書いたとおり、ボクの出口は結局この2つ(楽天EdyとSuica)にほぼ集約されている。あれこれ延ばすより、この形が一番ラクだった。
この延長ルートについては、ボク自身がRevolut・ANA Pay・Suicaそれぞれのアプリ画面を撮影したチャージ手順のスクショを用意している。文章だけだとどのボタンを押すか迷いやすいので、実際の画面で「ここをタップ」を追えるようにした。手順はこの3ステップだ。
Revolutアプリのチャージ画面で、手数料無料のブランドのカードを選んで入金する(※撮影スクショ①で該当ボタンを確認)。
ANA Payアプリのチャージ元にRevolutを指定して残高を移す(※撮影スクショ②で画面の流れを確認)。
モバイルSuicaのチャージ元にANA Payを指定して入金(※撮影スクショ③で完了画面を確認)。あとは普段どおり改札で使うだけ。
繰り返すが、延長は「メインの2択が済んだ人が、余力でやる補助」だ。ここを主役だと勘違いすると、労力ばかり増えて消耗する。月1万円ぶんの補助と割り切って、楽天EdyかSuicaに回す。それ以上は追わなくていい。主役はあくまで、あなたが選んだ出口1本だ。それを忘れないでほしい。
始める前に知っておくリスクと限界|”現金化ルート”ではない
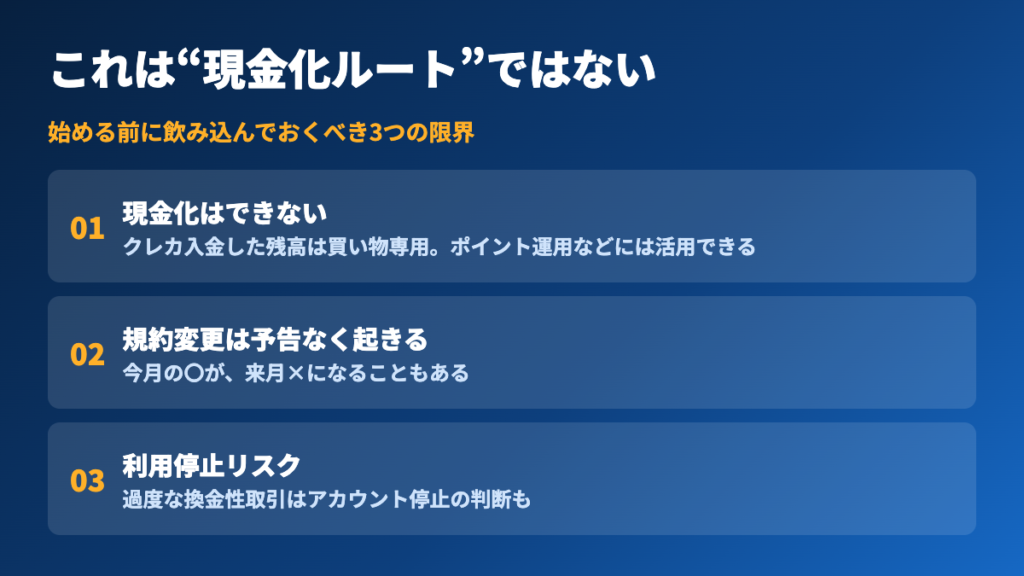
ここは、売り込みの前に必ず通す関所だ。うまい話ほど、限界を先に語る。まず大前提:これは”現金化ルート”ではない。ここを勘違いすると痛い目を見る。
- 現金化はできない:クレカ入金した残高は買い物専用。ATM出金や海外送金には、銀行振込による入金残高が別途必要
- 規約変更は予告なく、遡って適用されることもある:今月の〇が、来月×になっても文句は言えない
- 利用停止リスク:過度な換金性取引は、カード会社の判断でアカウントが止まることがある
タケシこれってさ、貯まった残高、現金でおろせるんでしょ?実質お小遣いじゃん!
カツオ無理だ。ただしポイントは、Suicaなどでそのまま買い物できるし、ポイント運用に回すこともできる。現金に近いと言っていいだろう。
毎月これだけ確認すればいい|”最新”を自分で保つチェックリスト
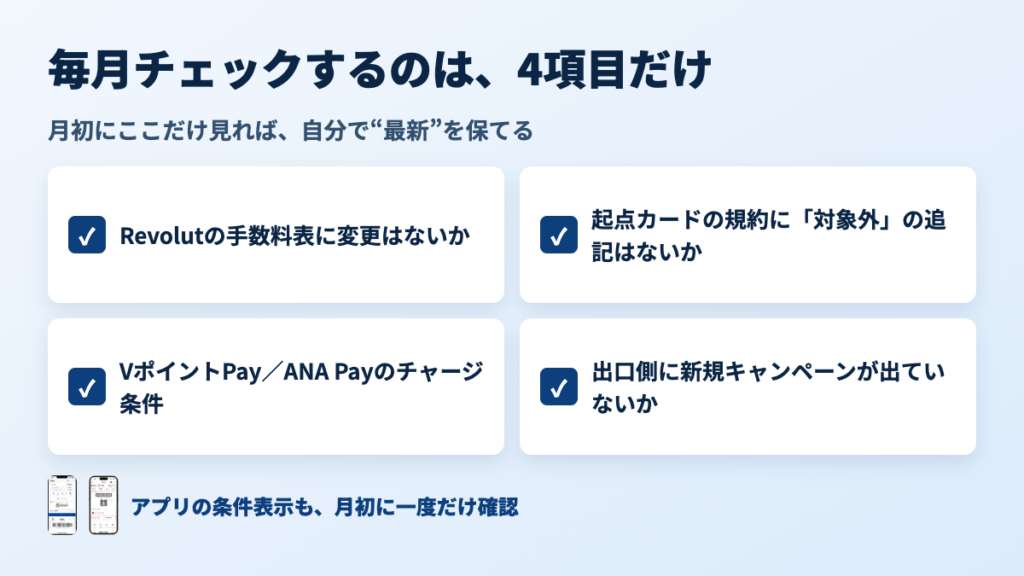
「もう毎月調べるの疲れた」——その気持ちに、究極の回答を渡す。毎月チェックするのは、たった4項目でいい。これさえ月初に見れば、あなた自身が”最新”を保てる。
- □ Revolutの手数料表に変更はないか(無料の条件が変わると、起点カードの前提が崩れる)
- □ 主要起点カードの利用規約に「ポイント付与対象外」の追記はないか
- □ VポイントPay / ANA Pay のチャージ条件に変更はないか(付与条件や上限が動くと戦略が変わる)
- □ 出口側に新規キャンペーンが出ていないか(一時的に還元が上振れることがある)
この4つだけ。全部を暗記する必要はないと最初に言ったのは、こういうことだ。そして、この記事の冒頭「今月の変更点ボックス」は、ボクが毎月更新する。あなたが忘れても、ここに来れば差分だけ拾える。だからブックマークして、月初にまた顔を出してほしい。
ルートは水物、カードは資産|追うべきは”消えないカード”だった
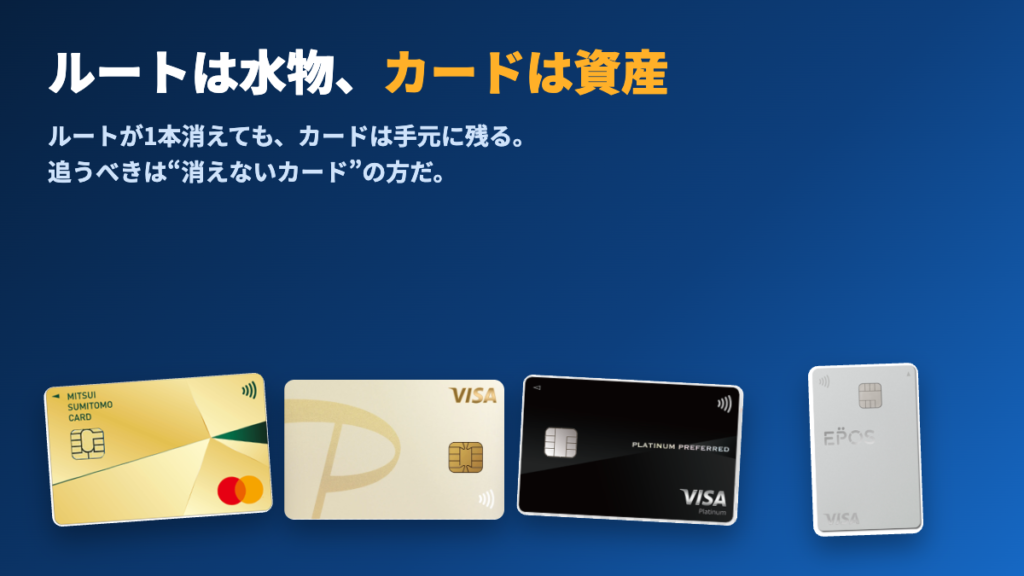
ここまで散々「ルートを追え」と書いてきて、最後にちゃぶ台を返すようで悪いが、本質はこれだ。ルートは水物、カードは資産。追うべきは”消えないカード”の方だ。
思い出してほしい。改悪年表で見た通り、ルートは半年で形が変わる。今月生きているルートも、来月には△や×になっているかもしれない。ルートに全張りすると、改悪のたびに積み上げがゼロに戻る。
だが、年間利用額の集計対象になるカードや、ルートに依存せず単体で高還元なカードは、改悪後も価値が残る。ルートが1本消えても、カードは手元に残り、次のルートでまた使える。だから投資すべきは、消えるルートじゃなく、消えないカードの方なんだ。
ボク自身、次の一手を考えている最中だ。正直に共有する。いまボクは年間300万円以上の利用が見込めるので、Oliveプラチナプリファードの活用を検討中だ。ルートを追う一方で、「改悪されても価値が残るカード」に軸足を移そうとしている。あなたと同じで、ボクも毎月悩みながら次の手を打っている。ここは、正解を知っている先生の話じゃない。同じ道を歩いている先輩の、リアルな迷いだと思って聞いてほしい。
そのカード、”公式サイトから”作っていないか?|最大の取りこぼし
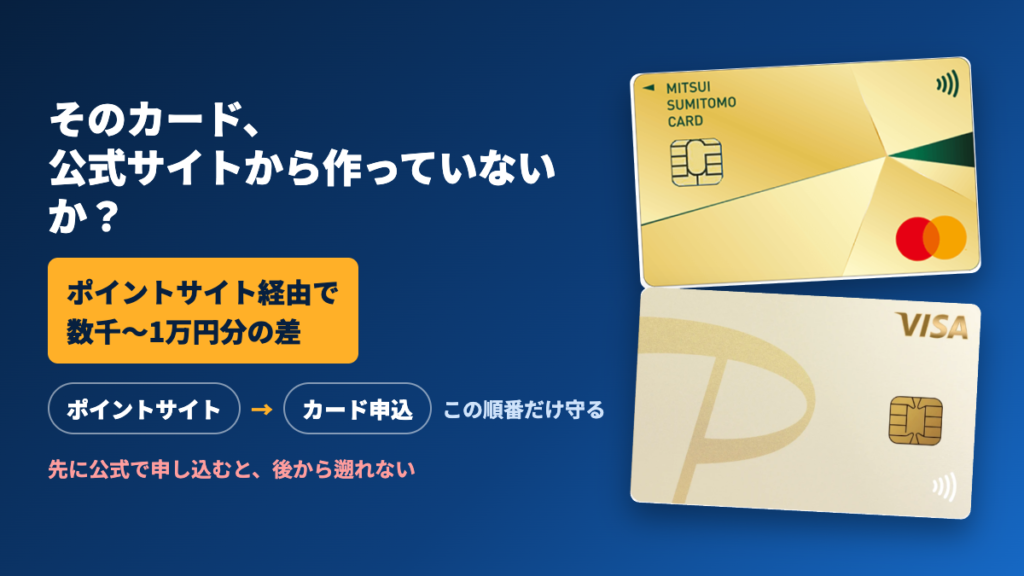
さあ、前半で張った伏線を回収する。ここが、この記事でいちばん美味しい話だ。そのカード、公式サイトから直接申し込んでいないか?もしそうなら、それが最大の取りこぼしだ。
理由を言う。同じカード・同じ条件でも、ポイントサイトを経由して申し込むだけで、数千〜1万円分以上の差がつくからだ。公式直だと、その分は丸ごと消える。カードの中身は1ミリも変わらないのに、だ。
考えてみてほしい。ここまで散々、月1,500円だ月2万ポイントだと、ルートで積み上げる話をしてきた。だがカード発行の一手間で得られる数千〜1万円分は、そのルート数ヶ月分に相当する。ルートで汗をかく前に、発行時のこの一手間の方が、圧倒的に単価が高い。ここを取りこぼすのは、あまりにもったいない。
「どのポイントサイトを経由すればいいの?」という人のために、カード発行に使える定番どころを3つにまとめておいた。まずはここから選べば外さない。
\リンクから登録するだけでポイントゲット!/
モッピー
運営:株式会社セレス(東証プライム上場)
- 2005年スタート、運営実績20年以上の老舗
- 会員数900万人超、国内最大級の規模
- ポイント交換先300種以上、最低100円分から交換可能
ハピタス
運営:株式会社オズビジョン
- ネットショッピング経由の獲得で高還元率
- 掲載広告3,800件以上、会員数600万人超(2026年時点)
- ポイント有効期限は最後に獲得から1年と長め
ECナビ
運営:株式会社DIGITALIO(CARTA HOLDINGSグループ)
- 2004年サービス開始、20年以上の運営実績
- 会員数700万人超、アンケート案件の豊富さが強み
- 最低3,000ポイント(300円分)から交換可能
ボクが実際に使っているのは、案件数と使いやすさのバランスでモッピーだ。カード案件の掲載が多く、「今日発行しよう」と思った時に目当てのカードがある確率が高い。還元率の高さで選ぶならハピタスも候補に入る。どちらも登録は無料で、やることは「カードを申し込む前に、ポイントサイトを一度経由するだけ」。それだけで数千〜1万円分が手元に残る。
順番だけ間違えないでほしい。先に公式で申し込んでしまうと、後からポイントサイトを経由しても遡れない。「カードを作ろう」と思ったら、申込ボタンを押す前に、まずポイントサイトを開く。この一手順を、体に染み込ませておいてほしい。
まとめ|チャージルートに”万人向けの正解”は存在しない
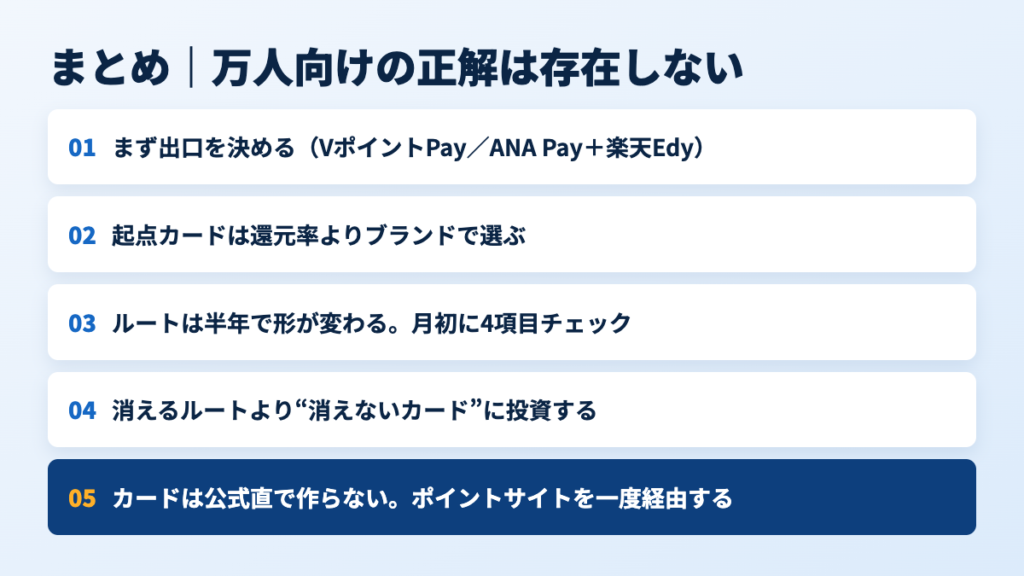
長い記事に付き合ってくれて、ありがとう。最後に、持ち帰ってほしいことを絞って置いておく。チャージルートに「万人向けの正解」は存在しない。決まるのは、あなたが出口をどちらに選ぶか、それだけだ。
- まず出口を決める:現金に近いVポイントならVポイントPay。旅行するならANA Pay、さらに楽天Edyへ流して+0.5%まで取る
- 起点カードはブランドで選ぶ:Mastercardのクレカ、またはVisa/Mastercardのデビット。還元率よりブランドが先
- ルートは半年で形が変わる:追いかけ続けられる人だけが得をする構造。だから月初の4項目チェックを習慣に
- 消えるルートより”消えないカード”に投資する:改悪されても価値が残るカードが、あなたの資産になる
- そのカードは公式直で作るな:ポイントサイト経由で数千〜1万円分の差。発行時の一手間が、いちばん単価が高い
ボクは副業で数えきれないほど失敗してきた。FXで半年に100万溶かし、情報商材に50万を捨てた。その屍の上でようやく学んだのは、「派手に稼ぐより、退場しないこと」だ。チャージルートも同じ。ルートの改悪に一喜一憂するより、消えないカードを1枚ずつ増やす方が、長く生き残れる。
カツオルートは消える。だが、いいカードは残る。追うべきものを間違えるな。それだけ覚えて帰ってくれればいい。
カード発行で取りこぼさないための、おすすめポイントサイト
最後にもう一度だけ。この記事で唯一「今すぐ動く価値がある」のは、カードをポイントサイト経由で申し込む一手だ。ルートの勉強は後からでいい。まずは取りこぼしを止めるところから始めよう。登録は無料、下のサービスからならボクも安心して勧められる。
よくある質問(FAQ)
最後に、検索でよく一緒に調べられる疑問をまとめて潰しておく。ここだけ読んでも、要点は拾えるようにした。
- Revolutのチャージ手数料が無料になるカードは?
-
国内発行のMastercardクレジット・デビット、および国内発行のVisaデビットなら無料だ。国内発行のVisaクレジットや海外発行カード、法人・ビジネスカードは1.7%の手数料がかかる。まずブランドを確認してほしい。
- 三井住友カード ゴールド(NL)の100万円修行に、Revolutチャージはカウントされる?
-
Revolutチャージは年間100万円利用の集計対象とされている。つまり修行を進めながら、同時にチャージ分のポイントも取れる二重取りが狙える。ボクもこれを主力に回している。
- VポイントPayとANA Pay、結局どっちがおすすめ?
-
貯めたぶんを日常の支払いに使いたいならVポイントPayだ。1P=1円で、使い道に迷わない。旅行してマイルの単価を活かしたいならANA Pay。決済時に0.5%マイルが付き、さらに楽天Edyへ流せばもう0.5%乗るので、上乗せを二段重ねできる。あなたがそのポイントを何に使うかで自動的に決まる。万人向けの正解はない。
- チャージした残高は現金化できる?
-
できない。クレカ入金した残高は買い物専用だ。ATM出金や送金には、銀行振込による入金残高が別途必要になる。「高還元で買い物残高を作る仕組み」であって、現金製造機ではない点に注意してほしい。
- 楽天Edyへの延長ルートはまだ使える?
-
ANA Payから楽天Edyへ流すところまでは0.5%が上乗せされるので、ここは十分使える。細ったのはその先で、2026年8月から楽天Edy→楽天キャッシュが月1万円上限に縮小された。積めるのは月1万円分が天井なので、そこから先は「上級者の補助ルート」と割り切り、楽天Edyのまま買い物で使い切るのが正解だ。ボクもそうしている。
- この情報はいつの時点のもの?
-
冒頭の「最終更新日」を参照してほしい。この記事は毎月チェックし、冒頭の「今月の変更点ボックス」と改悪年表を更新している。月初にここへ来れば、生きているルートの差分だけを拾えるようにしてある。
ここまで読んでくれたあなたなら、もう「毎月の改悪ニュース」に振り回されない。出口を決めて、ブランドで起点を選び、消えないカードに投資する。ルートは消えても、その判断軸は消えない。それが、この記事で一番持ち帰ってほしいものだ。あとは、あなたが最初の一歩を踏み出すだけ。俺の屍を越えていってくれ。