「今月もマイルがほとんど増えてない…」マイル残高を眺めて、ため息をついたことはないだろうか。
 カツオ
ボクも副業で家計をやりくりしてきた身として、”ただ貯める”だけの非効率さには人一倍敏感だ。
実はANA Pay、支払いに使うだけなら還元率0.5%止まりだが、チャージの入口と出口を工夫するだけで実質還元率は簡単に2〜3%まで跳ね上がる。
この記事では、ボクが今も現役で回しているチャージルートと、多くの人がハマる手数料の罠を、包み隠さず全部書く。
ANA Payとは?スマホ完結のデビットカードで0.5%還元を受け取る仕組み
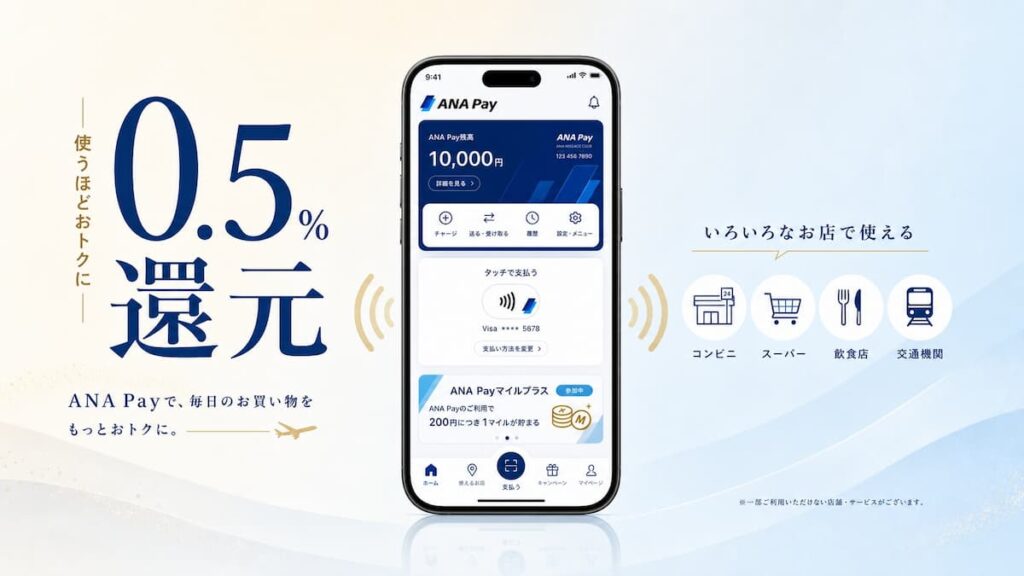
ANA Payは、スマホひとつで完結するVISAデビットカードだ。事前にチャージした残高の範囲内で、コンビニやスーパー、飲食店など、VISAのタッチ決済に対応した店舗ならどこでも使える。
クレジットカードのような審査は不要。チャージした分しか使えないから、使いすぎる心配もない。それでいて決済のスピード感はクレジットカードと変わらない。
そして最大の魅力が、決済に使うだけで200円につき1マイル、還元率にして0.5%のANAマイルが貯まることだ。コンビニのレジでスマホをかざす、あのわずか数秒の間に、じわじわとマイルが積み上がっていく。
あなたも、レジ前でクレジットカードを出すかスマホをかざすか、一瞬迷った経験はないだろうか。ボクの場合、迷ったらもうスマホしか出さない。理由は単純で、ANA Payは”入口”次第でさらに得になるカードだからだ。
カツオただし、正直に言っておく。0.5%という還元率自体は、クレジットカードの世界では別に高くない。普通だ。
ここで終わってしまったら、この記事を書く意味がない。問題は「どうチャージするか」で、この数字が化けるという点にある。
詳しい還元率やご利用条件はの公式サイトでも確認しておくと安心だ。
なぜ「チャージルート」を工夫すると得なのか?ANA Payを”ハブ”にする考え方
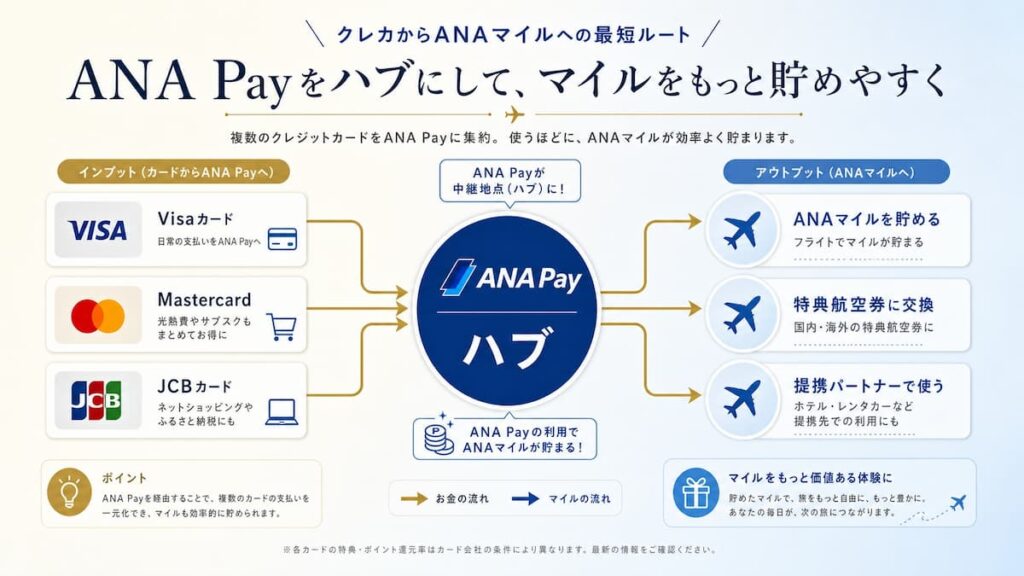
ANA Payを「支払いに使うカード」だと思っている人は、正直かなり損をしている。ボクに言わせれば、ANA Payの本当の価値は”使う”ことではなく“経由する“ことにある。
理由はシンプルだ。ANA Payは現金でもクレジットカードでもチャージできる。
つまり、チャージする瞬間にポイントが発生するクレジットカードを選べば、チャージ時のポイントと、ANA Pay利用時の0.5%還元を二重取りできる。
カツオこれが「チャージルート」という考え方だ。
実際にボクは今、レボリュートというサービスを経由してANA Payにチャージしている。
チャージ元は三井住友カードで、レボリュート経由だとここに+0.5%が上乗せされる。さらにここから、楽天Edyへチャージすればさらに+0.5%が上乗せされ合計+1%となるのだ。
正直、最初は「そんな面倒な経由、意味あるのか」と半信半疑だった。でも実際にレシートとポイント通帳を並べて見比べたとき、上乗せされた分の数字がちゃんとそこに乗っているのを見て、思わず一人でうなずいてしまった。
あなたも「還元率の高いクレジットカード」を必死に探した経験があるはずだ。でも実は、カード単体のスペックを上げるより、ANA Payというハブをひとつ挟むほうが手っ取り早い。この考え方さえ理解すれば、あとは経由するルートを選ぶだけだ。
【最重要】チャージ前に知っておくべき手数料の罠|VISAカードは避けるべき理由
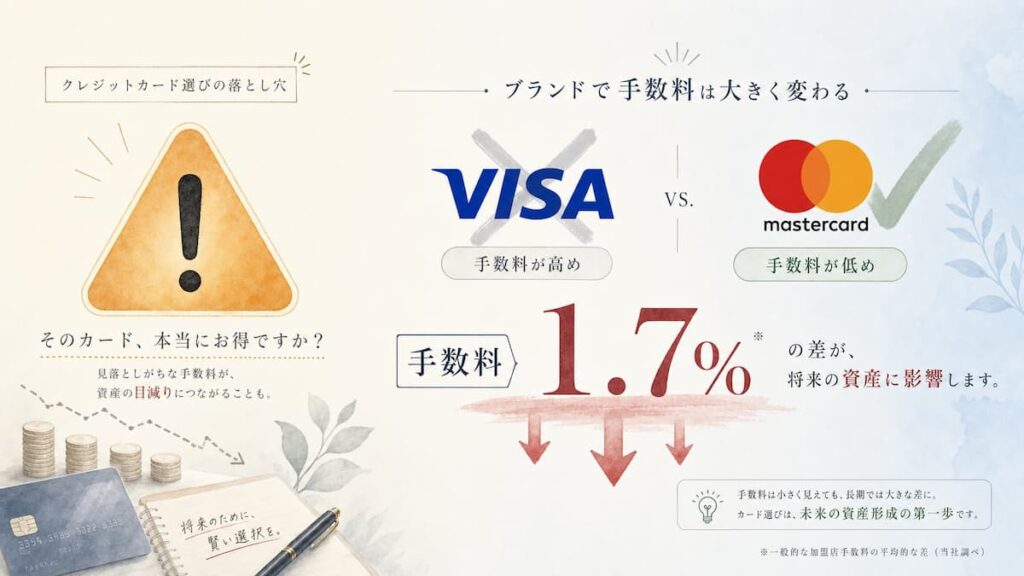
ここが今回いちばん伝えたいポイントだ。ANA Payのチャージルートには、知らないと確実に損をする「手数料の罠」がある。結論を先に言う。チャージに使うクレジットカードは、VISAではなくMastercardブランドを選ぶこと。
理由はこうだ。ANA PayへVISAブランドのカードから直接チャージすると、手数料が発生する。
その手数料はおよそ1.7%。
ANA Payの還元率0.5%どころか、チャージ元カードの還元分まで軽く食いつぶしてしまう水準だ。
「じゃあレボリュートを経由すればいいのか」と思うかもしれない。半分正解で半分不正解だ。レボリュートを経由すれば、ANA Pay側の手数料は回避できる。
しかしレボリュート自体も、Mastercardブランドのカードからのチャージでないと手数料がかかってしまう。つまり二重の関門があるわけだ。
 タケシ
ANA Payって、手元のカードでチャージすればとりあえずマイル貯まるんでしょ?VISAでもMastercardでも別によくない?
カツオそれをやると普通に損する。VISAカードでチャージした瞬間、手数料でポイント分が消える。チャージ元のカードは絶対にMastercardブランドで選べ
あなたも、還元率だけを見てカードを選び、あとから「まさかブランドで損するとは」と気づいた経験はないだろうか。カードのブランドなんて普段はあまり意識しない部分だからこそ、ここで足元をすくわれる人は多い。
そもそもレボリュートって何?という人向けの補足
レボリュートは、イギリス発の多通貨対応デジタルバンクだ。スマホアプリで口座開設が完結し、日本国内でも複数の通貨を持つウォレットとして使える。今回のチャージルートでは、クレジットカードからレボリュートにチャージし、そこからさらにANA Payへ流すという「中継地点」の役割を担っている。
ただし本文でも触れた通り、レボリュートへのチャージもMastercardブランドのカードでないと手数料がかかる。登録前に手元のカードのブランドを必ず確認しておこう。
結論はシンプルだ。チャージ元のクレジットカードは、必ずMastercardブランドを選ぶこと。これがこの記事で紹介するすべてのルートの大前提であり、後半で紹介するおすすめカードも、すべてこの条件をクリアしたものだけを選んでいる。
ANA Payチャージルート①|JAL PAY経由でJALマイルも同時に貯める方法
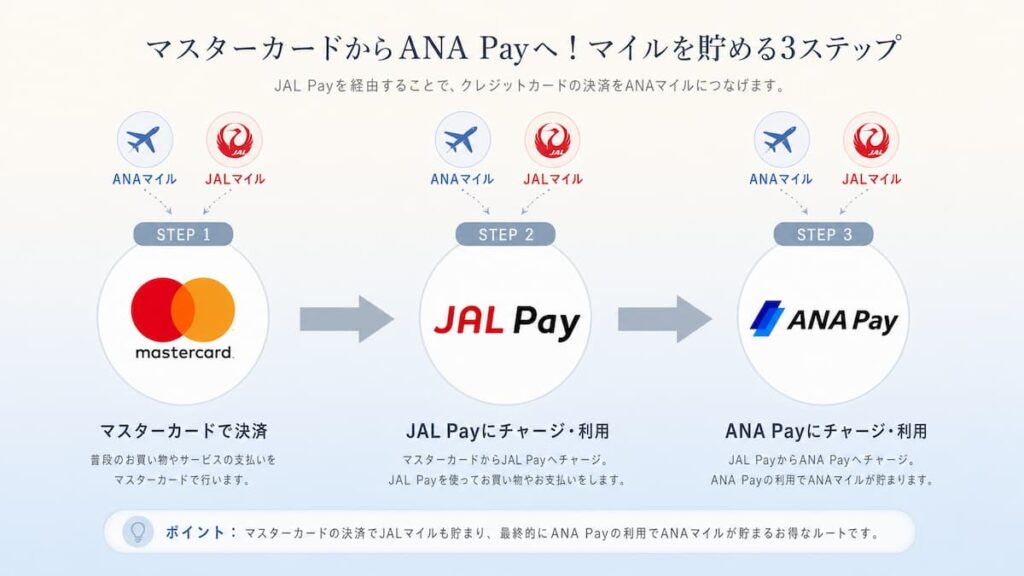
手数料の罠をクリアしたところで、いよいよ具体的なチャージルートの紹介に入る。ひとつめは「JAL PAY経由」だ。ANA Payの記事なのにJALの名前が出てきて、あなたは「え?」と思ったかもしれない。
結論、クレジットカードからJAL PAYを経由してANA Payにチャージすることで、ANAマイルに加えて0.1%相当のJALマイルも同時に貯められる。ライバル会社のマイルまで一緒に貯まるとは、なかなか面白い話だと思わないか。
カツオただしJALPayへのチャージでポイントが付くカードは次々と封鎖されてるので注意が必要!
前章で解説した通り、手数料を避けるためチャージ元は必ずMastercardブランドを選ぶ。
今もJALPayにチャージでポイントが付くカードは、ローソンPontaカードやファミマカード、Amazon Prime Mastercardなどだ。
用意したクレジットカードから、JAL PAYへチャージする。ここで0.1%相当のJALマイルが発生する。
JAL PAYからANA Payへ資金を移動させれば完了。あとは通常通り決済するだけで、0.5%のANAマイルが積み上がっていく。
このルートの魅力は、ANA党でもJAL党でもない人にとって特にわかりやすい。マイルは貯める航空会社を1社に絞る必要はない。両陣営に選択肢を持っておけば、特典航空券が取りにくい繁忙期でも逃げ道が増える。
ANA Payチャージルート②|レボリュート経由が”今”最強と言える理由
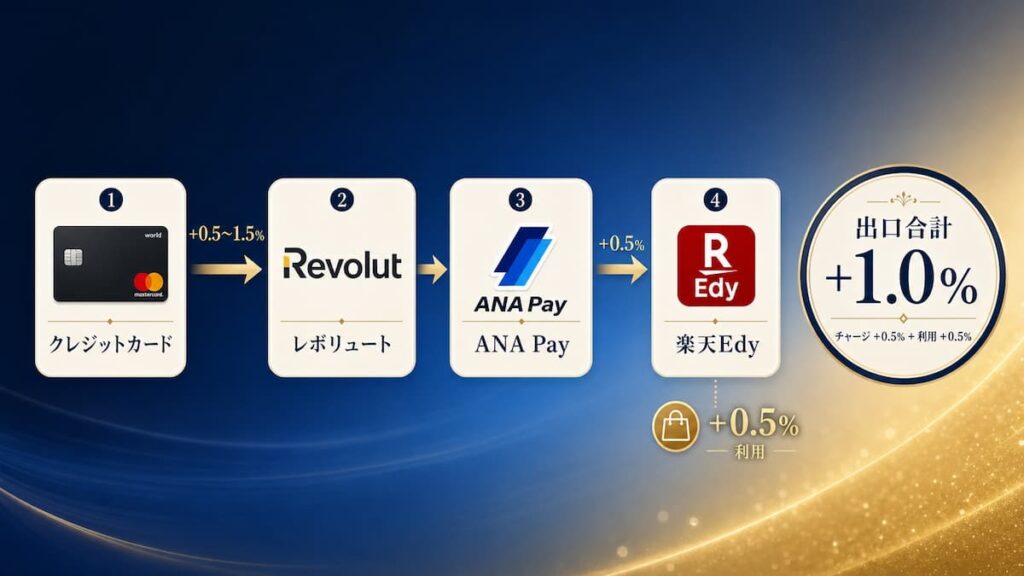
ふたつめのルートが、この記事の主役でもある「レボリュート経由」だ。
カツオ現時点でボクが実際に運用している中で、これが一番強いチャージルートだと断言できる。
理由は、Mastercardブランドのクレジットカードからレボリュートへチャージする際に手数料がかからず、なおかつチャージ元カードのポイント還元をそのまま乗せられるからだ。
ボクの場合、三井住友ゴールドカードNLからチャージし、さらに楽天Edyを経由して支払うことで+1%が上乗せされる。
正直、この手のチャージルートは、これまでいくつも登場しては、気づけばひっそりと閉鎖されてきた。ボクも過去に「これは強い」と乗り換えたルートが、半年後には手数料改定でただの遠回りになっていた経験が何度もある。
そのたびに「また探すのか…」とPCの前で頭を抱えたものだが、現時点で残っているルートの中では、レボリュート経由がもっとも安定して強い。実際に今もこのルートで、日常の買い物や外食の支払いを回している。
あなたも「せっかく覚えたルートがいつの間にか改悪されていた」という経験、ポイ活をやっていれば一度はあるはずだ。だからこそ声を大にして言いたい。改悪される”かもしれない”のではなく、改悪される”前提”で、使えるうちに使い倒すのが正解だ。
ポイント:チャージルートは金融サービス側の都合で頻繁に改定・閉鎖される。この記事の内容も執筆時点(2026年8月)の情報であり、実際に利用する際は必ず各サービスの最新の公式情報を確認してほしい。
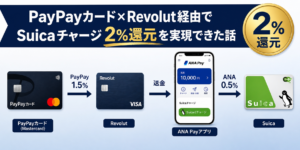
PayPayカード経由もおすすめ
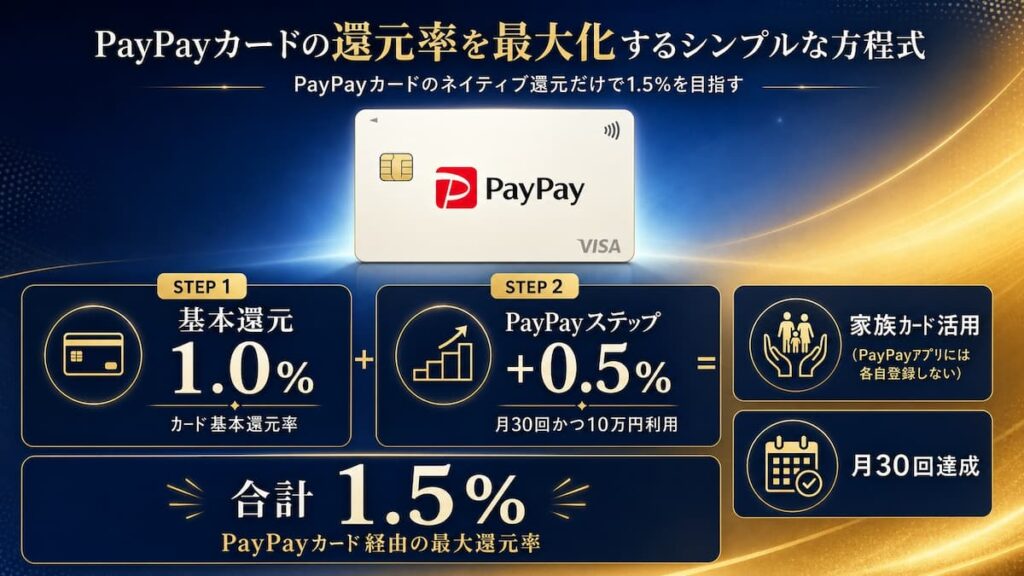
レボリュート経由で三井住友ゴールドNLを先ほど紹介したが、PayPayカードからのチャージもおすすめだ。
PayPayカードでPayPayステップの条件を達成していれば、カード本来のポイント還元1.0%に加えて、さらに+0.5%のポイント還元を狙える。
カツオ先ほどのレボリュートカードのチャージルートを使えば合計2.5%のポイントが獲得できる
ボク自身、三井住友ゴールドカードNLと、PayPayカードのルートも並行して使っている。理由は単純で、ひとつのルートに依存していると、そのルートが改悪されたときに一気に還元率が落ち込むからだ。
複数のチャージルートを分散して持っておく。これはポイ活を長年やってきたボクの、ちょっとした自己流のリスクヘッジだ。
1つの収入源に頼らないのが副業の鉄則だとするなら、1つのチャージルートに頼らないのはポイ活の鉄則だとボクは思っている。
PayPayステップを達成するのに少額でレボリュートにチャージすることで、支払回数を稼ぐことができるのもポイントだ。
カツオ月30回の使用はハードルが高いが、レボリュートや家族カードを活用することで、自分の場合毎月PayPayステップを達成している。
家族カードの注意点として、各自のPayPayアプリにはカードを登録しないことが重要だ。家族も自分のスマホのPayPayアプリに家族カードを登録してしまうと、支払回数が合計されなくなるので注意しよう。
【出口編】貯めたポイントをさらに増やす、ANA Payの賢い使い道
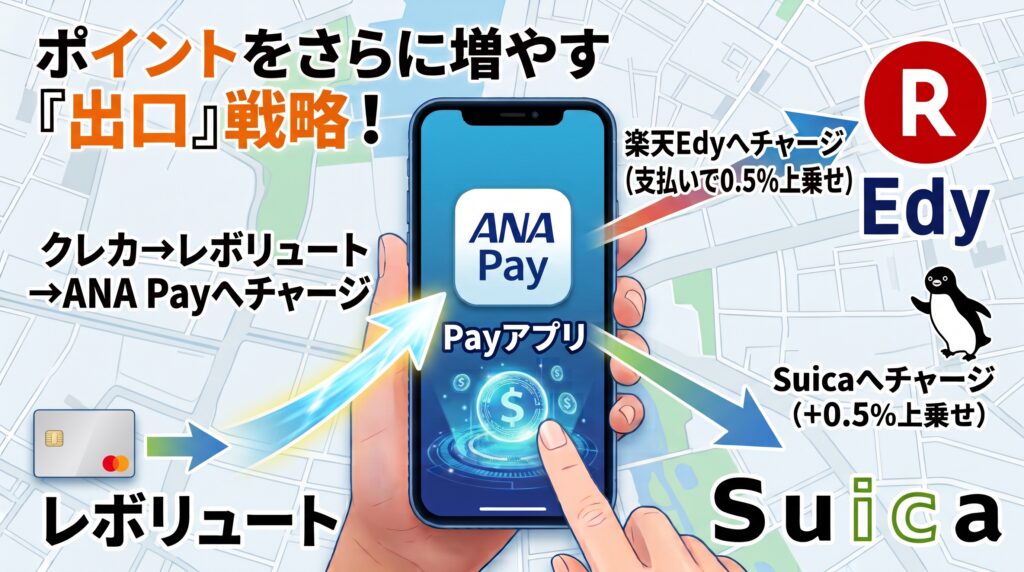
ここまでは「入口」、つまりチャージの話ばかりしてきた。でも実は、チャージルートを本当に使いこなしている人は「出口」まで設計している。ここを知っているかどうかで、還元率の景色が変わる。
チャージ残高を楽天Edy経由で楽天キャッシュへ流せば、元のクレジットカードのポイントにさらに+1〜1.5%を上乗せできる。Suicaへチャージする方法でも、+0.5%を追加で獲得できる。
カツオ楽天Edyから楽天キャッシュへのチャージは、毎月10,000円までに上限が設定されてしまった。上限を超える分はEdyの支払いで対応しよう。
ボク自身は、こうして貯まったポイントをそのままANA Payにチャージして、VISAデビットカードとしての普段使いに回している。
コンビニでの買い物も、ランチの支払いも、ほとんどこの残高から出す。もう感覚としては、現金を財布から出すのとまったく変わらない。
朝、家を出る前にANA Payの残高をさっと確認する。それがもう習慣になっている。数年前まで、財布の中の千円札を数えながら「今月あといくら使えるか」と計算していた自分からすると、ずいぶん景色が変わったものだと思う。
あなたも、ポイントを貯めることに満足して、使い道までは特に考えていない、ということはないだろうか。貯めて終わりではもったいない。出口まで設計して、初めてチャージルートは完成する。
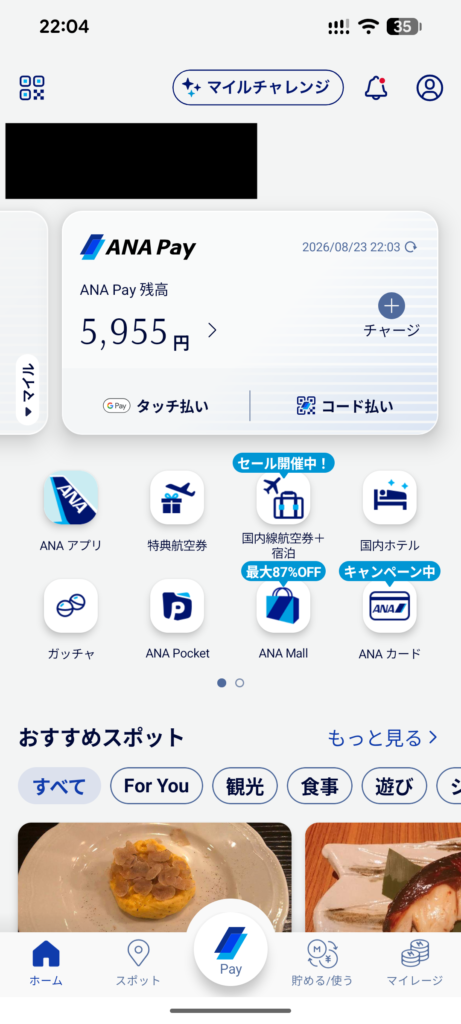
実際にボクのANA Payアプリで、ポイントが積み上がっている画面がこちらだ。
おすすめのチャージ元クレジットカード3選|三井住友カードゴールドNL・オリーブゴールドカード・PayPayカード
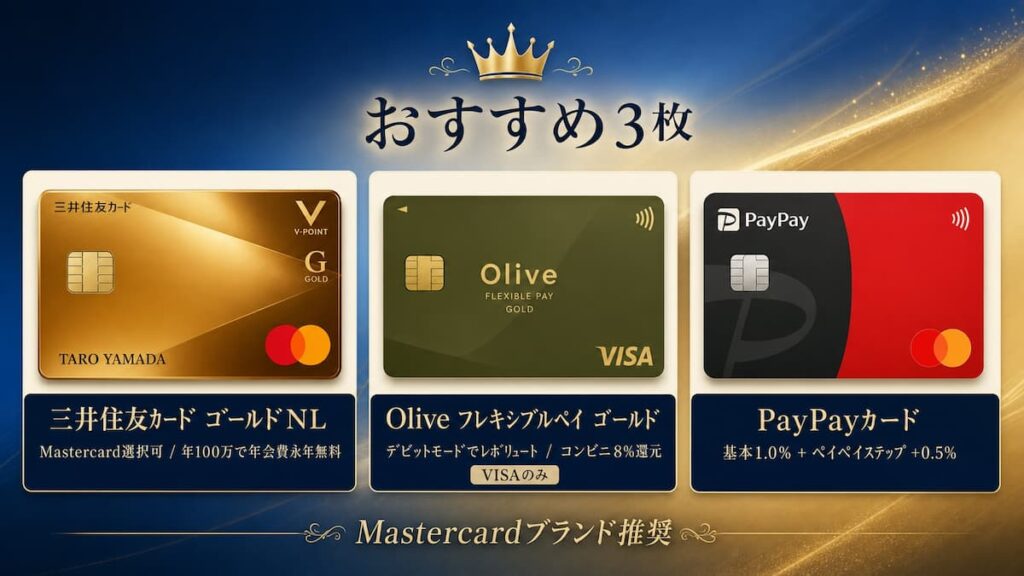
ここまで紹介したチャージルートは、結局「どのカードを使うか」で還元率が大きく変わる。ここでは、ボクが実際に使っている、あるいは検討する価値があると判断したチャージ元カードを3枚紹介する。
結論、この中でもっともおすすめなのは三井住友カード ゴールド(NL)だ。理由は次の表を見てもらえば一目瞭然だと思う。
| カード名 | ブランド | 特徴 |
| 三井住友カード ゴールド(NL) | Mastercard選択可 | 年間100万円利用で年会費永年無料。レボリュート経由で+1%上乗せの実績あり |
| Olive フレキシブルペイ ゴールド | VISAのみ デビットモードでレボリュートにチャージ可能 | Oliveでの口座開設が必須。コンビニなどでの使用で8%の還元が可能 |
| PayPayカード | Mastercard選択可 | 基本還元率1.0%。PayPayステップ達成でさらに+0.5%を狙える |
カツオレボリュートにチャージするためには、Mastercardブランドが必須だか、Oliveフレキシブルペイについては、デビットモードを使えばVISAカードでもチャージが可能だ
実際にボクは、三井住友カード ゴールド(NL)を申し込んだ。年間100万円の利用で年会費が永年無料になる条件も、普段の生活費をこのカードに寄せれば無理なくクリアできる水準だ。ゴールドカードというステータス感を持ちながら、実質コストはほぼゼロというのはやはり強い。
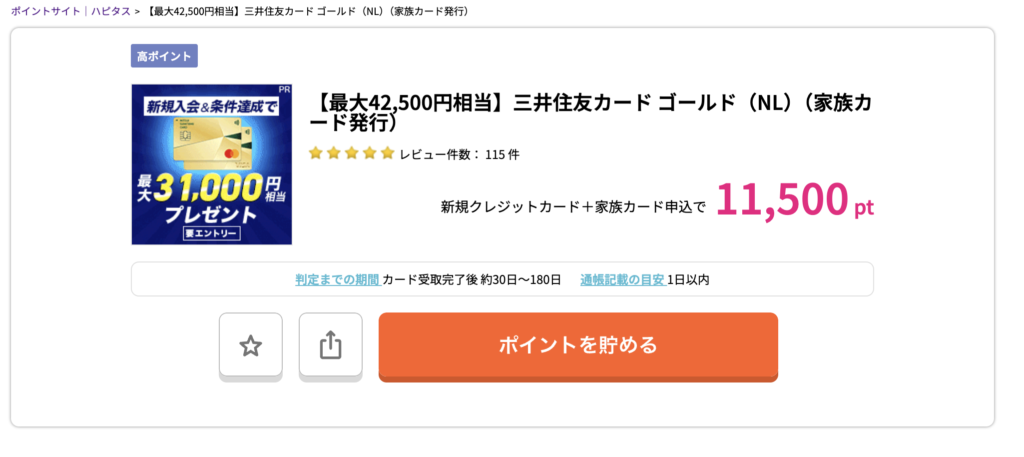
あなたも、ゴールドカードと聞くと「年会費が高そう」と身構えるかもしれない。ボクも最初はそうだった。でも条件をきちんと確認すれば、意外とハードルは高くない。むしろ条件を知らずに敬遠するほうが、正直もったいない。
三井住友カードゴールドNLをお得に作るなら、まずはハピタス経由がおすすめ
ここまで読んで「よし、三井住友カード ゴールド(NL)を作ろう」と思ったなら、ひとつだけ待ってほしい。同じカードを作るなら、公式サイトから直接申し込むより、ポイントサイトを経由したほうが確実に得をする。
理由はシンプルで、ポイントサイトを経由すると、カード発行に対して数千〜1万円相当のポイントが別途もらえるケースが多いからだ。カード自体のスペックは何も変わらないのに、申し込みルートを変えるだけでボーナスが乗る。使わない理由がない。
 ミサキ
つまり、同じカードを申し込むにしても、直接申し込むかポイントサイト経由かで、もらえるポイントに差が出るってことですね?
カツオそういうことだ。カードの中身は同じなのに、経由するだけで数千円分お得になる。これを知らずに公式サイトから直接申し込むのは、正直かなりもったいない
ボクが実際に三井住友カード ゴールド(NL)を申し込んだのも、モッピーを経由してのことだった。案件のポイント条件を確認して、通常の入会特典に加えてモッピー経由のポイントも上乗せで獲得できた。
\ここから登録すれば条件達成で2,300ポイントもらえる!/
ハピタス以外にも、ポイントサイトはいくつか選択肢がある。案件ごとに還元ポイントが変わることもあるので、複数登録しておいて、申し込む直前に一番還元が高いサイトを比較するのがボクのやり方だ。
たとえばECナビもアンケートやモニター案件が充実していて、登録しておいて損はない。
主要なポイントサイトを比較したランキングをまとめたので、どこに登録すればいいか迷っている人はこちらも参考にしてほしい。
\リンクから登録するだけでポイントゲット!/
モッピー
運営:株式会社セレス(東証プライム上場)
- 2005年スタート、運営実績20年以上の老舗
- 会員数900万人超、国内最大級の規模
- ポイント交換先300種以上、最低100円分から交換可能
ハピタス
運営:株式会社オズビジョン
- ネットショッピング経由の獲得で高還元率
- 掲載広告3,800件以上、会員数600万人超(2026年時点)
- ポイント有効期限は最後に獲得から1年と長め
ECナビ
運営:株式会社DIGITALIO(CARTA HOLDINGSグループ)
- 2004年サービス開始、20年以上の運営実績
- 会員数700万人超、アンケート案件の豊富さが強み
- 最低3,000ポイント(300円分)から交換可能
クレジットカードは、一度作れば何年も使い続けるものだ。だからこそ、申し込むルートひとつで得られるポイントの差は、意外と馬鹿にできない。同じ手間をかけるなら、得なルートを選んだほうがいいに決まっている。
ANA Payチャージルートまとめ|今すぐ最強ルートを組んで、お得にマイル・ポイントを貯めよう
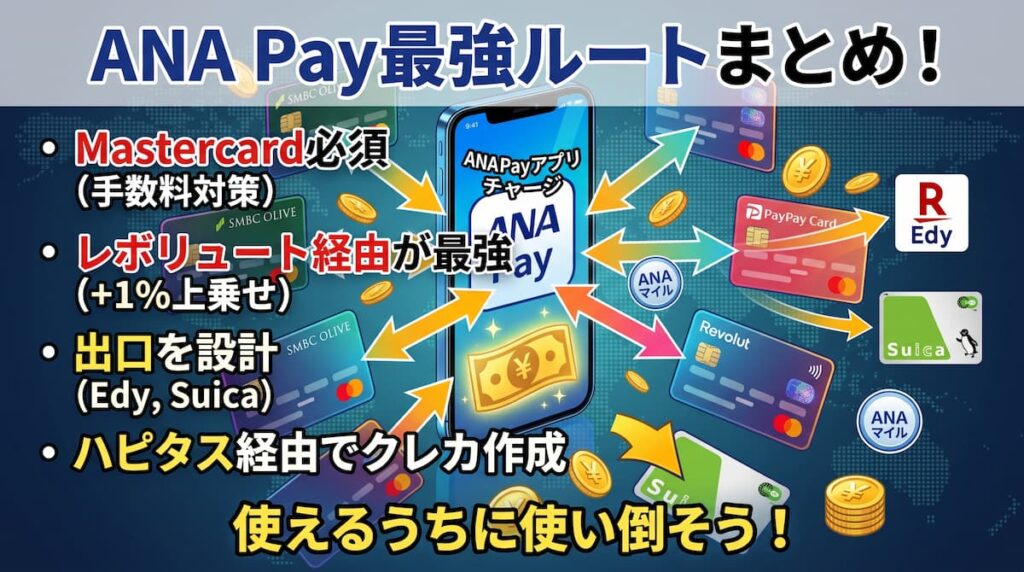
ここまで長々と語ってきたが、最後に要点を整理しておく。
- ANA Payはスマホ完結のVISAデビットカードで、決済に使うだけで200円につき1マイル、還元率0.5%が貯まる
- チャージ元のクレジットカードは、手数料の罠を避けるため必ずMastercardブランドを選ぶ
- チャージルートはJAL PAY経由・レボリュート経由がある。中でもレボリュート経由が”今”最強
- 出口は楽天Edy→楽天キャッシュ、または、Suicaへのチャージでさらに上乗せを狙える
- おすすめのチャージ元カードは三井住友カード ゴールド(NL)。申し込みはポイントサイト経由でさらにお得に
正直に言っておくと、この手のチャージルートは、いつか必ず改悪される。ボクもこれまで何度も「強い」と思ったルートが消えていくのを見てきた。でも、だからといって何もしないのが一番の機会損失だ。使えるうちに使い倒す。それがポイ活の基本だとボクは思っている。
あなたが今日この記事を読んだのも、何かのタイミングだ。マイルが貯まらないと悩んでいたなら、まずはチャージ元のカードを1枚、Mastercardブランドで見直すところから始めてみてほしい。
今日から始める、お得なチャージルートの第一歩
すでにカードを持っている人も、これから作る人も、まずは無料で登録できるポイントサイトを味方につけるところから始めよう。ハピタスならポイント還元率が高く、カード発行案件との相性もいい。
\ここから登録すれば条件達成で2,300ポイントもらえる!/
ボクは副業でこれまで散々失敗してきた人間だ。情報商材に大金を溶かし、FXで半年で100万溶かし、ライターで時給200円以下を経験した。それでも、こうして小さな知識と工夫を積み重ねることで、今の生活がある。ANA Payのチャージルートも、その積み重ねのひとつにすぎない。でも、小さな積み重ねこそが、一番裏切らない。今日から、あなたのチャージルートも見直してみてほしい。