「みずほ楽天カード、どのポイントサイト経由で作るのが一番お得なんだ?」
そう思って検索したあなたに、先に答えを渡しておく。
みずほ楽天カードは、今どのポイントサイトにも案件が無い。ハピタスもモッピーも経由するだけ無駄だ。
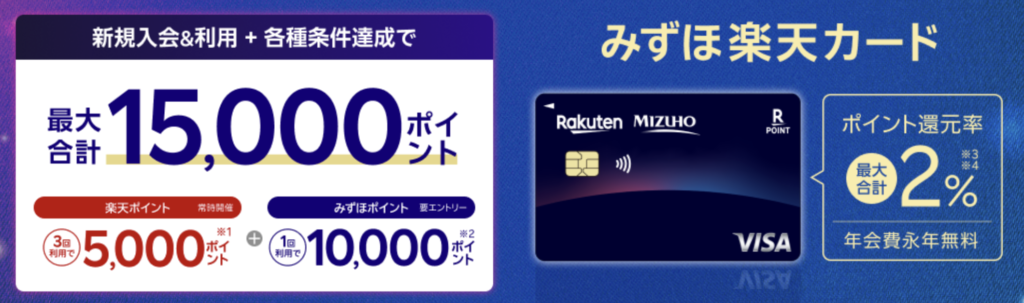
ただ、がっかりするのはまだ早い。公式キャンペーンなら15,000ポイントがもらえる。ポイントサイトの案件が仮にあったとしても、届かない水準の額だ。
ボクは月に2万ポイントほどをクレカ経由で稼いでいる。そのボクが、メインの楽天カードをみずほ楽天カードに切り替えた。理由は記事の中で全部話す。先に公式だけ置いておくので、確認したい人はみずほ楽天カードの公式キャンペーンページを見てほしい。
\今なら申込みで合計15,000ポイントゲット/
【結論】みずほ楽天カードはポイントサイト経由で作れる?今は「経由不可」、でも損はしない
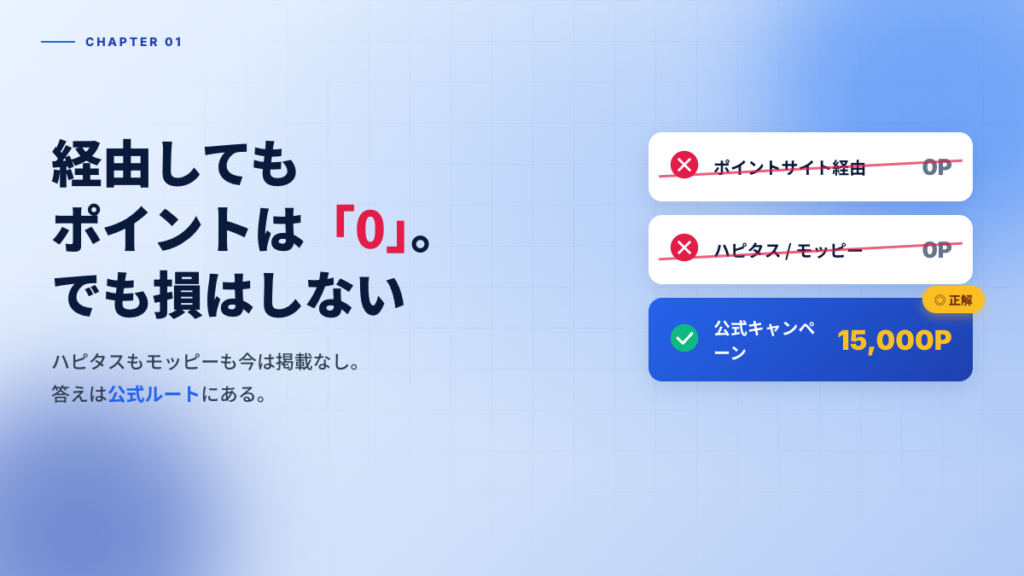
2026年9月現在、みずほ楽天カードの案件を掲載しているポイントサイトは存在しない。
ハピタス、モッピー、ECナビ、ポイントインカム。主要どころは一通り確認したが、どこにも無い。検索窓に「みずほ楽天」と打ち込んでも、出てくるのは通常の楽天カードの案件だけだ。
つまりどのサイトを経由しても、付くポイントは0。ここを曖昧にして引っ張る記事もあるが、ボクは先に言っておく。
 タケシ
みずほ楽天カードもポイントサイト経由で二重取りできるっしょ?クレカ案件っていつも1万円くらい付くじゃん!
 カツオ
残念だが今はどのサイトにも案件が無い。経由しても1円も付かないのだ。だが公式キャンペーンなら15,000ポイントもらえる。今はそっちが正解だ。
なぜ案件が無いのか。そして今後出る可能性は
理由は単純で、みずほ楽天カード自体が新しいカードだからだ。
カード会社がポイントサイトに案件を出すのは、広告費を払ってでも会員を増やしたい時。今のみずほ楽天カードは、公式キャンペーンという自前の武器で十分に人を集められている。わざわざ外部に広告費を割く必要が無い状態だ。
では、今後出る可能性はあるのか。ゼロではない。ただし、いつ出るか、いくらで出るかは誰にも分からない。
ここで冷静に計算してほしい。仮に半年後、ハピタスに8,000円分の案件が出たとしよう。喜ばしいことだ。だがその半年間、あなたは毎月の支払いで貯まるはずだった還元を取りこぼし続けている。
月10万円をカード払いに乗せている人なら、2%還元で月2,000ポイント。半年で12,000ポイントだ。しかも今の公式15,000ポイントが、その時まだ残っている保証は無い。
- 公式キャンペーンの15,000ポイント(終了・改定のリスクあり)
- 待機期間中の還元(月10万円利用なら毎月2,000ポイント相当)
- 楽天証券のクレカ積立で上乗せされるはずだったポイント
「いつ来るか分からない案件」を待って、確実に手に入る15,000ポイントを見送る。これはポイ活としては明確に下手な一手だ。
誤解しないでほしい。クレカ発行のポイントサイト経由は「正しい習慣」だ
念のため言っておくが、ポイントサイトを経由しようとしたあなたの判断は間違っていない。むしろ正しい。
ボク自身、これまで何枚もクレジットカードをポイントサイト経由で発行してきた。年会費無料のカード1枚で8,000ポイント。数分の手間でこれだけ取れるのだから、やらない理由が無い。
その習慣があるからこそ、あなたはこの記事にたどり着いた。取りこぼしを嫌うその嗅覚は、これからも捨てないでほしい。
今回のみずほ楽天カードでは使えないだけで、他のカードや日々の買い物では今も現役で効く。登録していない人のために、ボクが実際に使っているサイトを挙げておく。
\リンクから登録するだけでポイントゲット!/
モッピー
運営:株式会社セレス(東証プライム上場)
- 2005年スタート、運営実績20年以上の老舗
- 会員数900万人超、国内最大級の規模
- ポイント交換先300種以上、最低100円分から交換可能
ハピタス
運営:株式会社オズビジョン
- ネットショッピング経由の獲得で高還元率
- 掲載広告3,800件以上、会員数600万人超(2026年時点)
- ポイント有効期限は最後に獲得から1年と長め
ECナビ
運営:株式会社DIGITALIO(CARTA HOLDINGSグループ)
- 2004年サービス開始、20年以上の運営実績
- 会員数700万人超、アンケート案件の豊富さが強み
- 最低3,000ポイント(300円分)から交換可能
そもそも今わざわざ作るべき?みずほ楽天カードが「実質2%還元」の神カードである理由
経由できないと分かった今、次に気になるのはここだろう。そこまでして作る価値があるカードなのか、と。
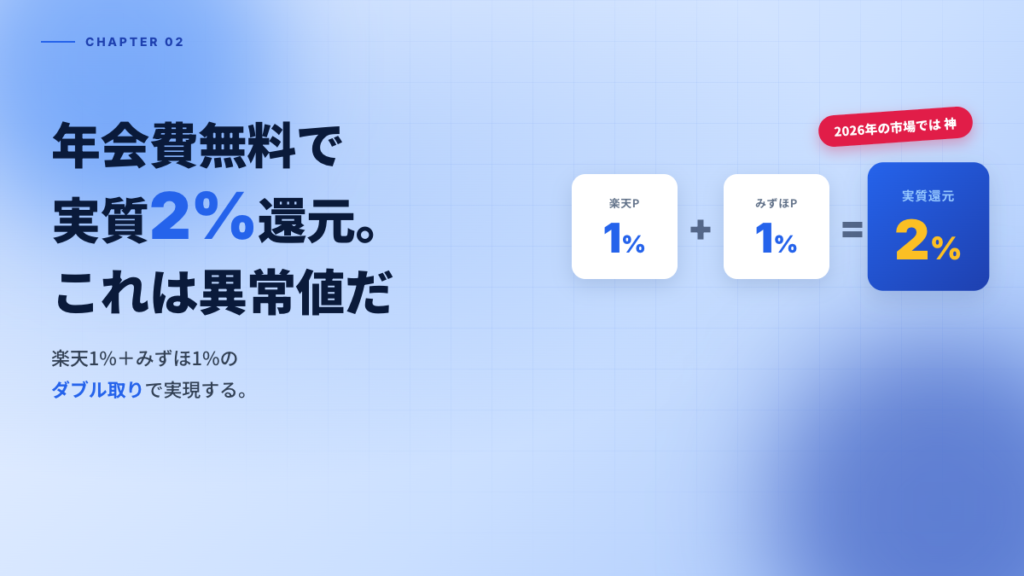
ボクの答えははっきりしている。年会費無料で実質2%還元は、2026年のクレカ市場では明確に異常値だ。
2%の正体は「楽天1%+みずほ1%」のダブル取り
仕組みを分解すると、実にシンプルだ。
- 100円につき楽天ポイントが1%(通常の楽天カードと同じ)
- さらに100円につきみずほポイントが1%(みずほ側の上乗せ)
- みずほポイントは1ポイント=1円で楽天ポイントに等価交換できる
ここで大事なのは3つ目だ。等価交換できるという点。
世の中には「独自ポイントが貯まります」と謳いながら、いざ交換しようとすると2ポイント=1円だったり、交換先がカタログギフトしか無かったりするカードが山ほどある。ボクも過去にやられた。貯めた3万ポイントの使い道が、欲しくもない圧力鍋だった時の脱力感は今でも覚えている。
みずほポイントは違う。1ポイントがそのまま1円分の楽天ポイントになる。楽天ポイントは楽天市場でも街のコンビニでも使えるのだから、実質的に現金と大差ない。
だから1%+1%=実質2%還元。この計算に嘘は無い。
 ミサキ
つまり、みずほポイントも同じだけ付いて等価交換できるから、通常の楽天カードの”倍”貯まるってことですね。
カツオそういうことだ。改悪だらけのこのご時世に、年会費無料で実質2%は正直バグに近い。
2%を取りこぼさないための必須条件
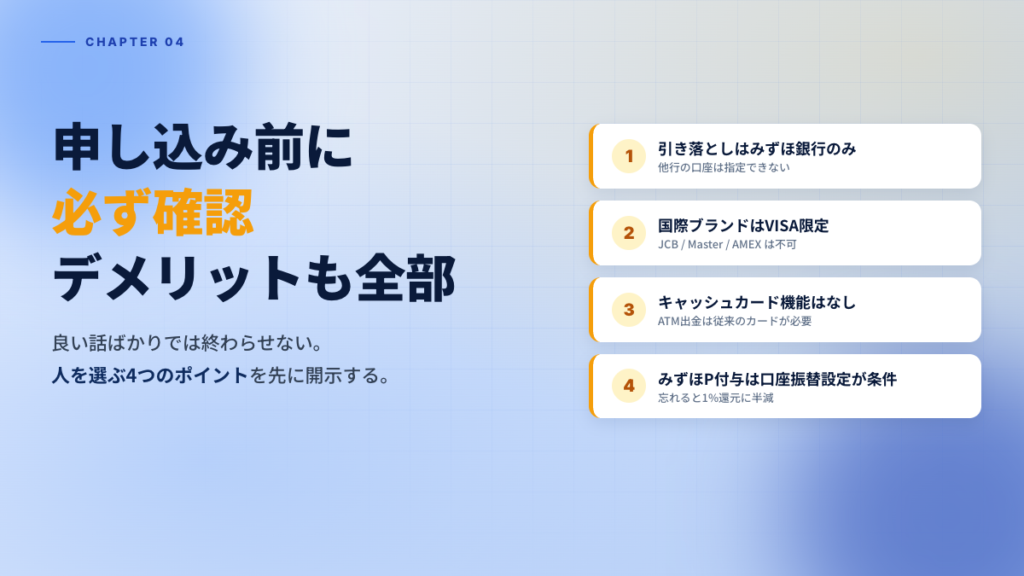
ただし、黙っていて2%になるわけではない。みずほポイントの付与には口座振替の設定が条件になっている。
要するに「カードの引き落としをみずほ銀行の口座に設定していること」。申し込みの流れで自然に設定するので難しくはないが、ここを外すとただの1%還元カードに成り下がる。
せっかくの2%が半減するのだから、申し込み時に必ず確認してほしい。
・みずほポイント(+1%分)は口座振替の設定が付与条件。設定を忘れると還元率は1%のまま。申し込み完了画面で設定状況を必ず確認すること。
・みずほ銀行ネットバンク(みずほマイレージバンク)への登録も必須。
月2万ポイント稼ぐボクが、楽天カードから切り替えた理由
ここからは少し個人的な話をさせてほしい。
ボクは普段、メインの決済を三井住友カード ゴールド(NL)に集約している。年間100万円前後をここに乗せ、PayPayゴールドカードも併用。さらにANA Pay、楽天Edy、Suicaへのチャージルートを組んで、月々20,000ポイント前後を積み上げている。
そんなボクにとって、楽天カードは正直「三番手」だった。使うのは楽天証券のNISA積立と、楽天市場での買い物くらい。1%還元のカードを日常使いする理由が無かったからだ。
その評価が、2%の一報でひっくり返った。
スマホでニュースを見ながら、思わず声が出た。「1%上乗せで、しかも等価交換?」。その日の夜、家族が寝静まったリビングでノートPCを開き、自分の決済ルートを全部書き出して電卓を叩き直した。
カツオ結論はすぐに出た。楽天市場も楽天証券のNISA積立も、みずほ楽天カードに移す。翌日には切り替えを済ませていた。
今まで1%で回していた枠が、そのまま2%になる。やることは引き落とし先の変更だけ。手間ゼロで還元が倍になるのだから、迷う理由が見つからなかった。
あなたも、楽天市場や楽天証券で「なんとなく楽天カード」を使い続けていないだろうか。その枠、今日から倍にできる。
通常の楽天カードとの違いは?「もう持っている人」も2枚持ちで作れる
「すでに楽天カードを持っているから、自分には関係ない」
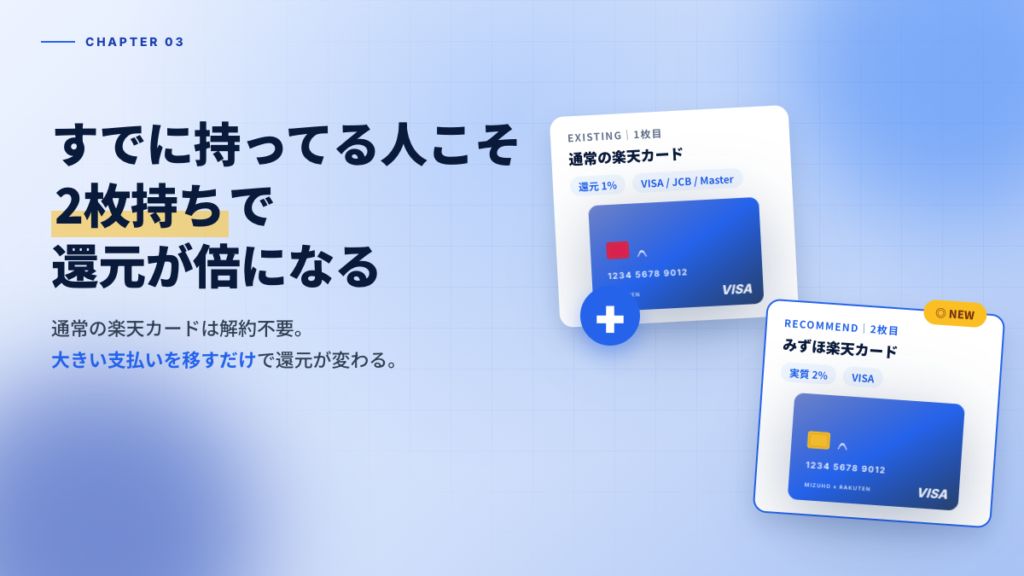
そう思って画面を閉じようとした人。楽天カードは2枚まで持てる。既存のカードを解約する必要は無い。
むしろすでに楽天経済圏にいる人ほど、2枚目として作る価値が大きい。理由は単純で、あなたにはすでに「楽天カードで払っている支出」という確定した枠があるからだ。その枠を右から左に移すだけで還元が倍になる。
まずは両者の違いを整理しておこう。
| 項目 | みずほ楽天カード | 通常の楽天カード |
| 年会費 | 無料 | 無料 |
| 基本還元率 | 実質2% (楽天1%+みずほ1%) | 1% |
| 引き落とし口座 | みずほ銀行のみ | 主要な金融機関から選択可 |
| 国際ブランド | VISAのみ | VISA / Mastercard / JCB / AMEX |
| 楽天証券のクレカ積立 | 対応 | 対応 |
| 楽天市場でのSPU | 対象 | 対象 |
| キャッシュカード機能 | なし | なし |
見ての通り、楽天カードとしての基本性能はそのままだ。楽天市場のSPUも対象、楽天証券のクレカ積立にも対応している。
違うのは「みずほポイントが1%上乗せされる」ことと、「引き落とし口座とブランドの選択肢が狭い」こと。還元率を1%取る代わりに、自由度を少し差し出すという構図になっている。
2枚持ちの賢い使い分け
2枚持ちにするなら、役割を分けるのが定石だ。ボクは以下のように整理した。
- みずほ楽天カード…楽天市場、楽天証券のNISA積立、楽天キャッシュへのチャージなど金額の大きい支払い全般
- 既存の楽天カード…VISA以外のブランドが必要な支払い、みずほ以外の口座から落としたい固定費
ポイントは「大きい支払いから順にみずほ楽天カードへ移す」こと。還元率の差は1%だが、年間100万円を動かせば差額は10,000ポイント。これを毎年、何もせず取り続けられる。
逆に、月数千円のサブスクを移し替えるところから始めると、効果を実感する前に面倒になって止まる。ボクが過去にポイ活で挫折した時のパターンがまさにこれだった。デカいところから手をつける。これが続けるコツだ。
2枚目の楽天カードを作るときの細かい注意点
楽天カードを2枚持つ場合、原則として同一ブランドの重複はできない組み合わせがある。すでにVISAの楽天カードを持っている人は、申し込み前に自分の1枚目のブランドを確認しておくと安心だ。また、2枚目のカードでも審査は行われるため、短期間に複数のカードを申し込んでいる人は間隔を空けた方が無難。ポイントは2枚で合算して貯まるので、分散して失効するといった心配は不要だ。
申し込み前に必ず確認!みずほ楽天カードの注意点・デメリット
ここまで良い話ばかりしてきたので、不都合な部分も全部出しておく。
ボクは情報商材に50万以上つぎ込んで、都合の良いことしか書いていない教材を何度も掴まされてきた人間だ。だからこそ、デメリットを隠した紹介はしたくない。
正直に言って、このカードには人を選ぶポイントが4つある。
①引き落とし口座はみずほ銀行の普通預金口座のみ
これが最大のハードルだ。他行の口座は指定できない。三菱UFJでも三井住友でも楽天銀行でもダメ。みずほ銀行の普通預金口座が必須になる。
口座を持っていない人は、カードの申し込みと合わせて開設することになる。ネットからの口座開設なら来店不要で完結するが、それでも数日〜1週間程度の時間はかかると見ておいた方がいい。
さらに地味に効くのが「給与振込口座と違う」という運用面のストレス。引き落とし日に残高が足りずに焦る、というのは誰もが一度は通る道だ。
ボクの対策はシンプルで、エアウォレットを使って口座間で資金を移動している。エアウォレットは、手数料無料で即日口座間の資金移動ができるスグレモノのアプリだ。
エアウオレットもキャンペーンを実施しているので、ぜひこのタイミングで作成することをおすすめする。
 タケシ
え、みずほ銀行の口座持ってないんだけど…もう無理じゃん。
カツオ口座開設の手間はある。だがそのひと手間で実質2%と15,000ポイントが手に入るのだ。長い目で見れば余裕で元が取れるぞ。
②国際ブランドはVISA限定
Mastercard、JCB、AMEXは選べない。VISA一択だ。
普段使いで困る場面はほぼ無い。VISAは世界で最も加盟店が多いブランドだからだ。ただし、すでにVISAのカードを何枚も持っている人にとっては、ブランドの分散ができないという不満は残る。
JCB限定のキャンペーンに参加できない、といった機会損失も理屈の上では発生する。とはいえ、それが年間で1%分の還元を上回ることはまず無い。実害は小さいデメリットと考えていい。
③キャッシュカード機能は付いていない
銀行系の提携カードと聞くと「キャッシュカードと一体型でしょ」と思うかもしれないが、みずほ楽天カードにその機能は無い。
財布の中のカードが1枚減るわけではない、ということ。ATMで現金を下ろすには、従来通りみずほ銀行のキャッシュカードが必要になる。
期待していた人には申し訳ないが、これは「還元率2%のクレジットカード」であって、銀行カードの上位互換ではない。そこは割り切ってほしい。
それでもボクが「作るべき」と言い切る理由
4つ並べたが、すべて「作った後の還元率」を覆すほどの重さは無いというのがボクの評価だ。
口座開設の手間は最初の1回だけ。VISA限定もキャッシュカード非対応も、日常でストレスになる場面はほとんど無い。対して還元率の差は使い続ける限り永久に効き続ける。
年間100万円を乗せるなら、1%の差は10,000ポイント。5年で50,000ポイントだ。口座を1つ開設する手間と、それを天秤にかける。答えは考えるまでもない。
【今が得どき】公式キャンペーンで15,000ポイントを確実にもらう方法と条件
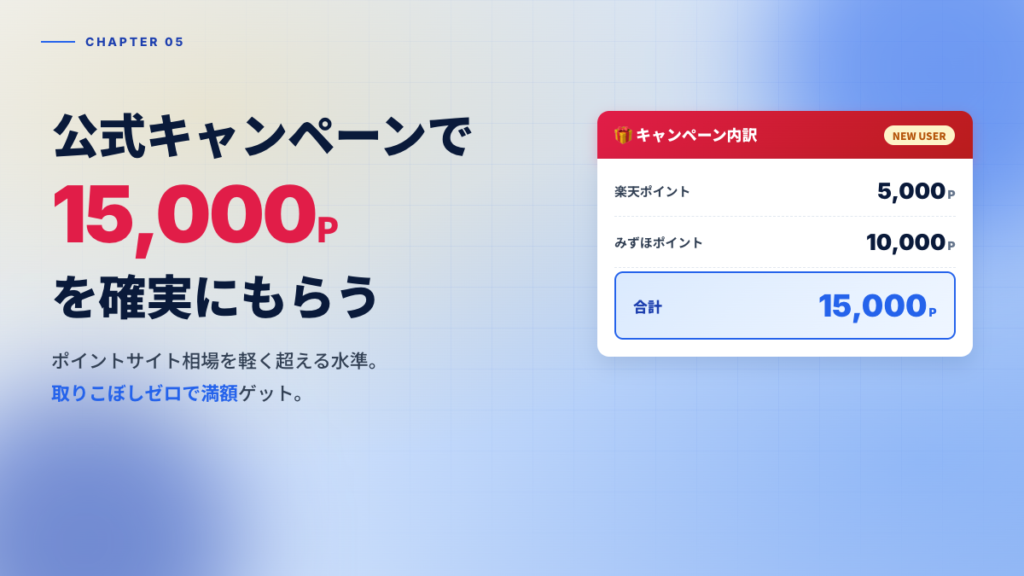
ここが本題だ。ポイントサイト経由ができない代わりに、公式が用意しているのが15,000ポイントの新規入会キャンペーンである。
クレカ案件の相場を知っている人ほど、この数字の異常さが分かるはずだ。ポイントサイトの高額案件でも8,000〜10,000円分あれば「大盤振る舞い」と言われる世界。15,000ポイントは、その上を行く。
15,000ポイントの内訳と獲得条件
この15,000ポイントは、1つのキャンペーンでドンと配られるわけではない。楽天側とみずほ側、2つのポイントの合算だ。
| 内訳 | ポイント | 主な条件 |
| 楽天ポイント | 5,000ポイント | 新規入会+カード利用 |
| みずほポイント | 10,000ポイント | 口座開設+規定回数のカード利用 |
| 合計 | 15,000ポイント相当 | — |
みずほポイントも1ポイント=1円で楽天ポイントに交換できるので、実質15,000円分と考えていい。
条件で気をつけたいのは、「入会するだけ」では満額もらえないという点だ。カードを規定回数使うこと、そして口座開設を済ませることがセットになっている。
- カード到着後、規定回数の利用を早めに済ませる(コンビニの少額決済でも回数にカウントされる場合が多い)
- みずほ銀行の口座開設・口座振替の設定を申し込み時に完了させる
- ポイントの付与時期を確認し、カレンダーに入れておく
- 期間限定ポイントの場合は有効期限も同時に確認
キャンペーンの回数条件や付与時期は変更されることがある。申し込む直前に必ず公式ページの最新情報を確認してほしい。ここだけは、どんな解説記事よりも公式が正しい。
カツオみずほ銀行に口座がすでにある場合は、みずほポイントの対象外。残念だか2%の還元率だけでもカードを作るメリットは大いにある。
申し込みの流れ。ボクが実際に通ったルート
ボクが申し込んだ時の流れを、そのまま再現しておく。みずほ銀行の口座を持っている人なら、10分もかからない。
楽天カード公式、またはみずほ銀行の公式サイトから申し込む。ポイントサイトを経由する必要は無い(そもそも案件が無い)。
支店名・口座番号が必要になる。手元にキャッシュカードを用意しておくとスムーズだ。口座が無い人は、ここで開設手続きから始めることになる。
最重要ステップ。ここを飛ばすと+1%のみずほポイントもキャンペーンの10,000ポイントも消える。設定完了の表示を必ず目視で確認すること。
届いたら放置せず、すぐに使う。ボクは到着日にコンビニと自販機で回数を消化した。「後でやろう」は忘れる典型パターンだ。
実際にボクが申し込んだ時の画面も撮ってある。入力項目は驚くほど少なく、「楽天カードの申し込み画面に、みずほの口座情報欄が足されただけ」という印象だった。
身構えていたぶん、送信ボタンを押した後に拍子抜けした。あれだけ調べ回って「経由できるサイトは無いのか」と時間を使ったのに、申し込み自体はコーヒーが冷める前に終わった。
あなたが今、ポイントサイトを巡回して費やしている時間。それはもう使わなくていい。公式から申し込むのは「経由し忘れ」ではなく、現時点の正解ルートだ。
実質2%+15,000ポイントを取りこぼさない。公式から申し込む
キャンペーンには必ず終わりが来る。ボクが見てきた限り、こうした高額特典は告知なく条件が引き下げられることも珍しくない。
今の条件が見られるうちに、公式ページで最新の内容だけ確認しておいてほしい。
作ってからが本番。みずほ楽天カードで還元を「最大化」する使い方
ここからが、他の記事があまり書いてくれない部分だ。
カードは作って終わりではない。どこに何を通すかで、年間のポイントは倍にも半分にもなる。月2万ポイントを積み上げているボクが、実際に組んでいるルートを公開する。
まずは「楽天経済圏の大物」から移す
最初に手をつけるべきは、楽天市場での買い物と楽天証券のクレカ積立だ。
楽天市場はSPUの対象なので、通常の還元に加えて倍率が乗る。そこにみずほ分の1%がさらに上乗せされる。同じ買い物で取れるポイントが素直に増える。
そして見落とされがちなのが楽天証券のクレカ積立。投資信託の積立をカード決済にすると、その決済額に対してもポイントが付く。
すでに楽天証券の積み立てをしている場合でも、楽天キャッシュからの積み立てでは、みずほ分の1%が付かないので、必ず積み立て先をみずほ楽天カードへ変更しておこう
ボクは新NISAのつみたて枠をここに乗せている。毎月自動で引き落とされる金額に対して、何もしなくてもポイントが積み上がる。これほど労力対効果の高いポイ活は他に無い。
投資は投資、ポイ活はポイ活と切り分けている人は多い。だが積立の決済手段を変えるだけで、毎月の還元が変わる。やらない理由が見当たらない。
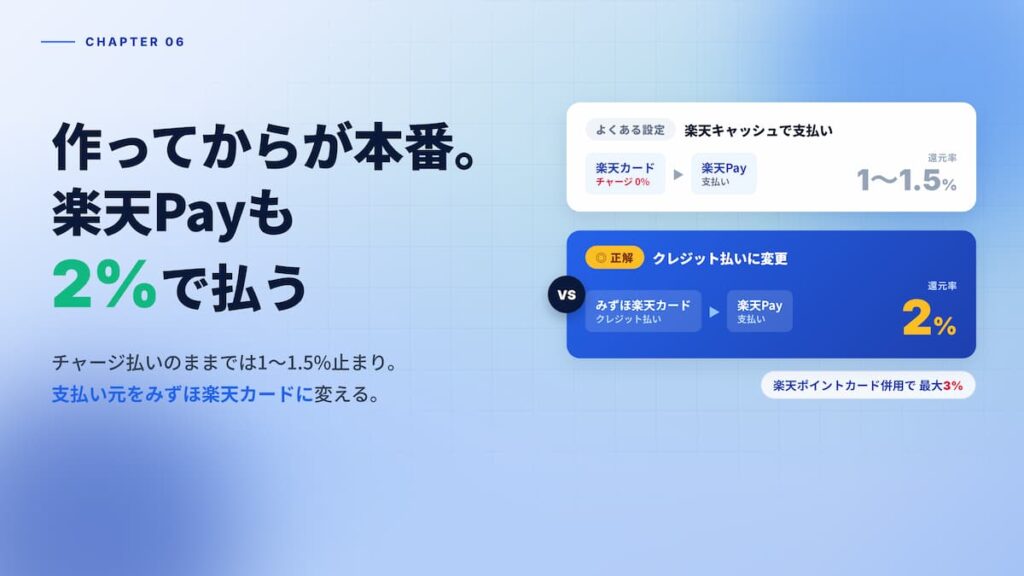
楽天Payの設定を変更
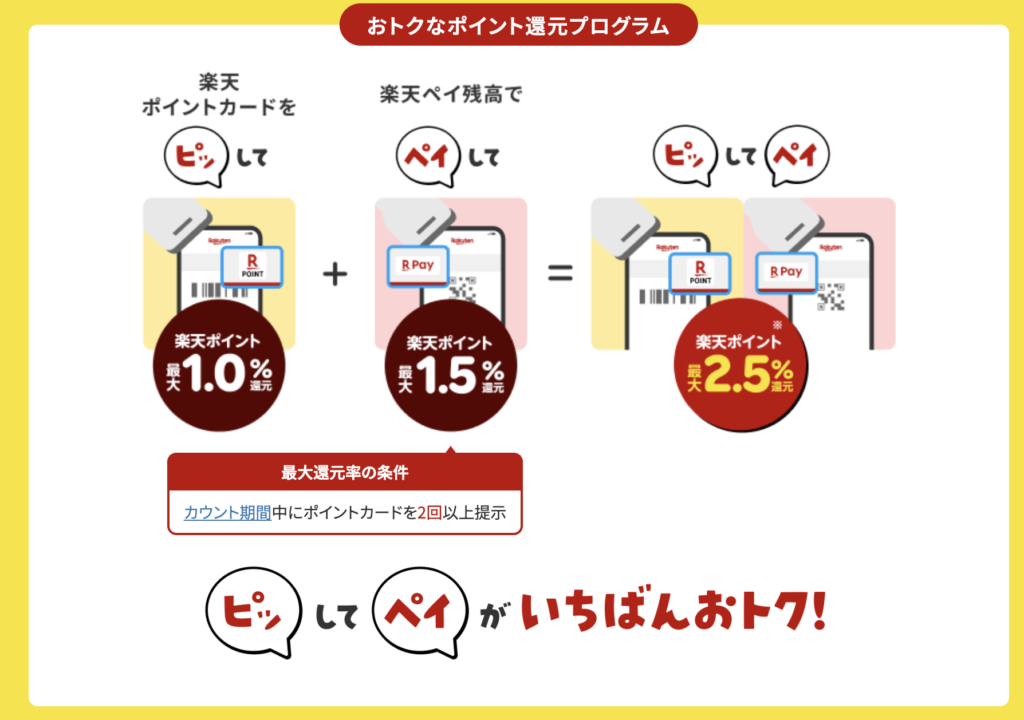
普段楽天Payでの支払いに設定している人も多いと思うが、ここに落とし穴がある。楽天カードから楽天Payへのチャージでは、ポイントが付かないのだ。
その代わり、楽天Payで支払う際に、1%〜1.5%のポイントが付く仕組みとなっている。1%か1.5%は、月2回以上、楽天ポイントが使える店で使用したかどうかで変わる仕組みだ。
ここで問題がある。みずほ楽天カードでの支払いはすでに2%の還元だ。みずほ楽天カードもチャージにはポイントが付かないため、楽天Payにチャージしてもポイントはつかず、楽天Payでの支払いでは、1%〜1.5%となるため、実質の還元率が下がる可能性がある。
楽天Payでの支払いは、チャージした楽天キャッシュでの支払いではなく、みずほ楽天カードのクレジット払いで払うように設定を変更しておこう。
カツオこれで、楽天ポイントが貯まる店舗であれば、みずほ楽天カードの2%+楽天ポイントカードのポイント0.5%〜1%がつき、最大3%の還元率が狙える
月2万ポイントを作る考え方
ボクが月々2万ポイント前後を獲得できているのは、特別な裏技を知っているからではない。支出のルートを1本ずつ最適化してきただけだ。
三井住友カード ゴールド(NL)に年間100万円を集約し、PayPayゴールドカードを併用する。ANA Payや楽天Edyを挟んで+1%を取り、Suicaへのチャージでも拾う。
地味だ。とても地味な作業だ。だが1本あたり月1,000ポイントのルートを20本持てば、それで月2万になる。
ボクは昔、FXで半年に100万円を溶かした。一発で大きく取ろうとして、逆に失った側の人間だ。あの時の口座残高の画面は、今でも夢に出る。
だから今は真逆のことをやっている。1%を確実に拾い続ける。派手さは無いが、こちらは絶対に元本を減らさない。
みずほ楽天カードは、その「確実に拾う」スタイルと相性が抜群にいい。使えば使うほど、黙っていても2%が積み上がるのだから。
みずほ楽天カードとポイントサイト・申し込みのよくある質問
最後に、申し込み前によく聞かれる疑問をまとめて片付けておく。
- 今後ポイントサイトに案件が出る可能性は?
-
可能性はあるが、時期も金額も未定だ。待っている間に公式の15,000ポイントが終了するリスクと、毎月の2%還元を取りこぼす損失の方が大きい。ボクは待たずに切り替えた。
- すでに楽天カードを持っていても作れる?
-
作れる。楽天カードは2枚まで所持できるので、既存のカードを解約する必要は無い。むしろ既存ユーザーこそ、大きい支払いを2枚目に移すだけで還元が倍になる。
- みずほ銀行の口座がなくても作れる?
-
引き落とし口座にみずほ銀行の普通預金口座が必要なため、持っていない場合は開設が前提になる。ネットから来店不要で開設できるが、数日〜1週間程度は見ておいた方がいい。
- 国際ブランドは選べる?
-
VISAのみで、MastercardやJCBは選択できない。加盟店数の多さを考えれば実害は小さいが、ブランドを分散したい人は把握しておきたい点だ。
- 年会費はかかる?
-
年会費無料。条件付きの「初年度無料」ではないので、持っているだけでコストが発生することは無い。実質2%還元のカードが無料で持てるのは素直に強い。
- 貯まったみずほポイントはどう使う?
-
1ポイント=1円で楽天ポイントに等価交換できる。交換後は楽天市場でもコンビニでも使えるので、使い道に困ることはまず無い。交換手続きを忘れないよう、定期的に確認する習慣をつけておこう。
- 楽天証券のクレカ積立にも使える?
-
使える。ボクも新NISAのつみたて枠をみずほ楽天カード決済に切り替えた。毎月自動で積み立てながらポイントが貯まるので、実行コストがほぼゼロの還元ルートになる。
なお、キャンペーンの条件や還元の仕様は変更されることがある。最終的な判断は必ず公式ページの最新情報で行ってほしい。
まとめ:ポイントサイトは使えない。だから今、公式から取りにいく
長くなったので、要点を整理しておく。
- みずほ楽天カードはどのポイントサイトにも案件が無い。経由してもポイントは付かない
- その代わり公式キャンペーンで15,000ポイントがもらえる。ポイントサイトの相場を超える水準だ
- 還元率は楽天1%+みずほ1%で実質2%。改悪が続く今、年会費無料でこの数字は希少
- 引き落としはみずほ銀行のみ、ブランドはVISA限定。それでも還元率の差が上回る
- すでに楽天カードを持っている人も、2枚持ちで追加発行できる
ポイントサイトを探していたあなたに、梯子を外すようなことを書いてしまったかもしれない。だが事実を曲げて「この経由がお得です」と書くことだけはしたくなかった。
ボクは情報商材に50万以上を払い、届いたPDFの薄さに手が震えた経験がある。都合の良い情報だけ並べられて金を払う側の気持ちは、嫌というほど知っているつもりだ。
だからこそ言う。月2万ポイントを稼ぐボクが、自分の楽天カードを切り替えてまで選んだのがこのカードだ。経由できないなら、公式から取りにいけばいい。それだけの価値がある。
取りこぼしを嫌うあなたの嗅覚は、間違いなく正しい。その嗅覚を、今は公式キャンペーンに向けてほしい。
条件と最新の内容はみずほ楽天カードの公式ページで確認できる。
還元率2%+15,000ポイントは今だけ。公式から申し込む
キャンペーンが続いているうちが勝負どころだ。迷っている時間も、還元を取りこぼしている時間になる。
カツオポイントサイトを探す嗅覚は正しい。だが”今の正解”は公式だ。取れるものは取りにいけ。
死ぬほど失敗してからが本番だ。ボクの屍を越えて、あなたは最短ルートで取りにいってほしい。