「新NISA、楽天証券とSBI証券ってどっちがいいの?」
2026年の夏から秋にかけて、この問いの前提がガラッと変わった。8月には楽天Edyから楽天キャッシュへのチャージ上限が月1万円に縮小。9月にはみずほ楽天カードが常時2%還元になった。
ボクは楽天証券でNISA積立を続けてきた当事者だ。愛用していた”3%超えルート”をこの変更で失い、乗り換えを本気で迷った。その末にたどり着いた答えを、判断基準・還元率・カードの作り方・併用法まで全部ここに書く。
※投資は元本保証ではない。ポイントの条件や還元率は変わることがあるので、申込の際は必ず公式サイトで最新情報を確認してほしい。
結論|楽天証券とSBI証券の優劣はほぼ互角。決め手は「どの経済圏で暮らしているか」
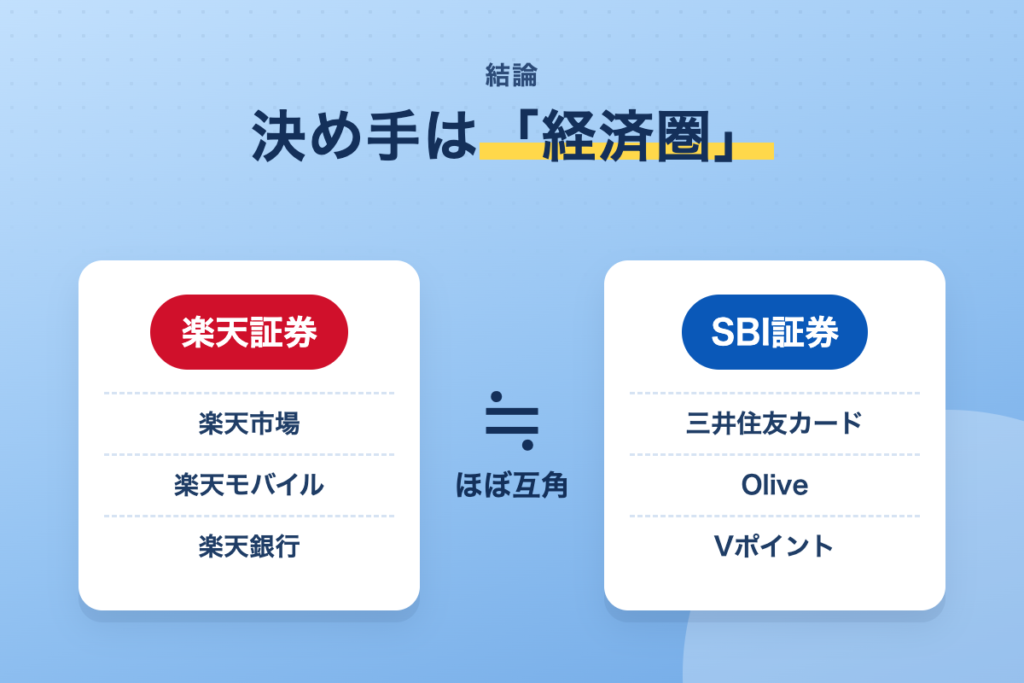
楽天証券とSBI証券は、どちらもネット証券の2強だ。手数料も取扱商品も、正直証券会社としての優劣はほとんどない。
だから選ぶ基準は「証券会社のスペック」ではない。あなたが普段、楽天のサービスを使っているか、Vポイントなど三井住友系のサービスを使っているか。これで9割決まる。
まず結論|楽天派とSBI派の目安(3〜4行の要約)
ざっくり言うと、こんな分かれ方になる。
- 楽天市場・楽天モバイル・楽天銀行をよく使う → 楽天証券
- 三井住友カードやOliveをメインカードにしている → SBI証券
- どちらとも言えない → 後半の「タイプ別おすすめ診断」でチェック
「え、それだけ?」と思ったかもしれない。でも、本当にそれだけなのだ。ネットで比較記事を何本も読み漁って、結局決められなかった経験、あなたにもあるんじゃない?
どちらを選んでも、NISAの積立は「クレカ積立」にするのが鉄則
どっちを選ぶにしても、絶対に外してはいけないことが1つある。NISAの積立はクレジットカード決済にすることだ。
クレカを紐づけて積み立てるだけで、積立額に応じてポイントがもらえる。現金や口座振替で積み立てるのは、もらえるはずのポイントを毎月ドブに捨てているのと同じだ。
クレカ積立の上限は楽天証券もSBI証券も月10万円(年120万円)。ちょうど新NISAのつみたて投資枠の上限と同じ金額だ。
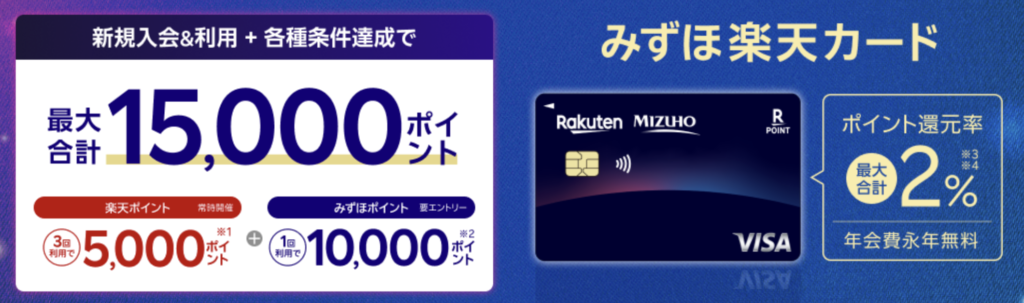
楽天証券で始めるなら、今いちばん還元率が高いのはみずほ楽天カードだ。公式キャンペーンページからの申込なら、条件が合えば15,000ポイントがもらえる。条件は変わることがあるので、申込前に公式ページで確認してほしい。
 タケシ
で、結局どっちが得なの?一発で教えてよ!
 カツオ
優劣は互角だ。決め手は”どの経済圏の住人か”なのだ。そしてどっちを選んでも、クレカ積立は必須だ。
楽天証券とSBI証券の基本スペックを比較|機能面では大差なし
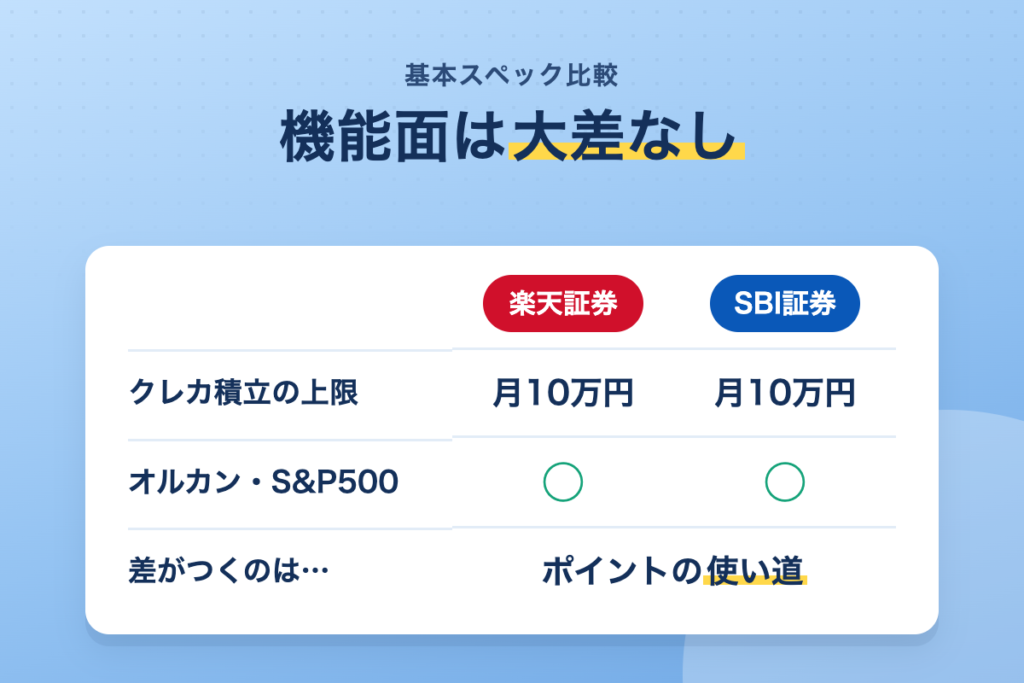
「互角」と言われても、数字で見ないと納得できないだろう。ボクもFP2級を持っている手前、根拠なしの「互角」は気持ち悪い。まずは両社の基本スペックを並べてみよう。
基本スペック比較表(本文内テーブル)
| 項目 | 楽天証券 | SBI証券 |
| クレカ積立の上限 | 月10万円 | 月10万円 |
| 対応カード | 楽天カード各種 (みずほ楽天カード含む) | 三井住友カード各種 Olive など |
| 貯まるポイント | 楽天ポイント (みずほ楽天カードはみずほポイントも) | Vポイント |
| ポイント投資に使えるポイント | 楽天ポイント | V・Ponta・d・PayPay など |
| クレカ以外のキャッシュレス積立 | 楽天キャッシュ(月5万円まで) | なし |
| 米国株・IPO・単元未満株 | 米国株にポイント投資可 | IPO・単元未満株に強い |
| アプリ | iSPEED/iGrow | SBI証券 株アプリ など |
※2026年10月時点の情報。サービス内容は変わることがあるため、各社公式サイトで最新情報を確認してほしい。
見てのとおり、積立の上限は同じ。投資信託の品ぞろえも、オルカンやS&P500といった定番はどちらにもある。ここで勝負は決まらない。
差がつくのは機能ではなく「ポイントの使い道」
本当の違いは「貯めたポイントをどう使えるか」にある。
楽天証券は、楽天ポイントで投資信託はもちろん米国株も買える。iSPEEDやiGrowといったアプリで、資産をまとめて管理しやすいのも強みだ。楽天市場の買い物で貯めたポイントがそのまま投資に回る。この循環が気持ちいい。
一方のSBI証券は、貯めるポイントを選べるのが大きい。V・Ponta・d・PayPayなど、普段使っているポイントに合わせられる。IPOや米国株、単元未満株にも手を広げやすい。
つまり、「どっちの証券会社が優秀か」ではなく「どっちのポイントがあなたの生活に馴染むか」で選ぶのが正解だ。
クレカ積立の還元率を比較|月10万円積み立てると年間いくら貯まる?
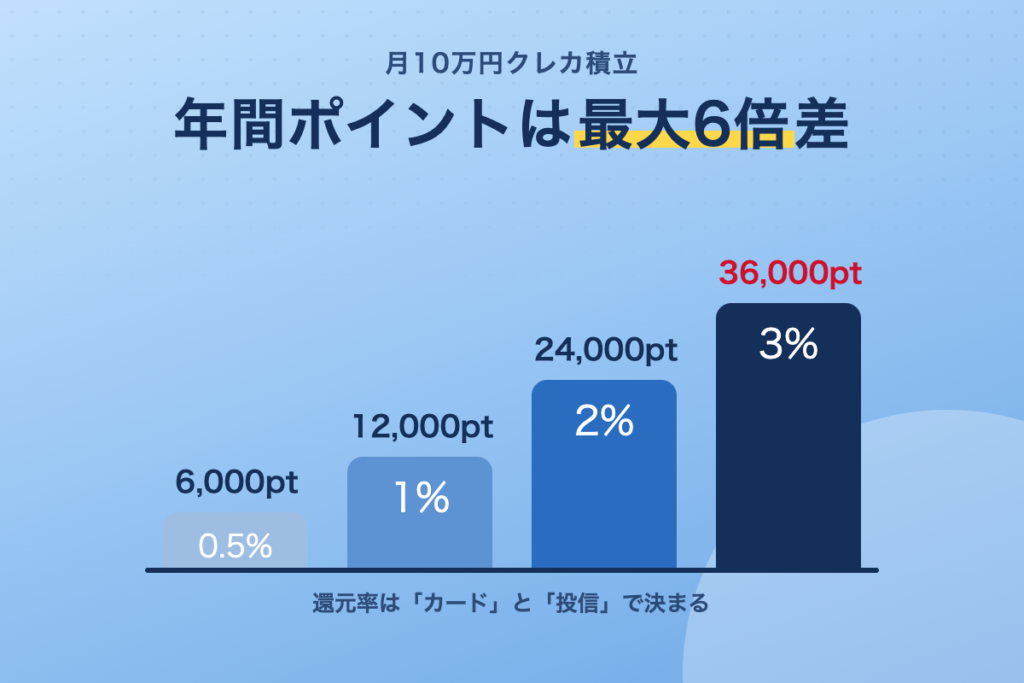
ここからはポイ活目線の本題だ。同じ月10万円の積立でも、使うカードによってもらえるポイントは最大6倍も変わる。まずはカード別の還元率から見ていこう。
楽天証券の還元率(カード別)
楽天証券のクレカ積立は、ファンドの「代行手数料」が年0.4%(税込)以上か未満かで還元率が変わる。ここがややこしいポイントだ。
| カード | 代行手数料0.4%以上 | 代行手数料0.4%未満 (オルカン・S&P500など) |
| 楽天カード(一般) | 1% | 0.5% |
| みずほ楽天カード | 2% | 1% |
みずほ楽天カードの還元率は、楽天ポイントとみずほポイントの合計だ。どちらに該当するかは、積立購入の前月12日時点の代行手数料で判定される。出典:楽天証券 クレカ積立(公式)
「代行手数料」ってなに?(クリックで詳しく)
投資信託を持っている間ずっとかかる「信託報酬」は、運用会社・販売会社・信託銀行の3者で分け合っている。このうち販売会社(証券会社)が受け取る分を「代行手数料(販売会社分)」と呼ぶ。
オルカンやS&P500のような低コストのインデックスファンドは、信託報酬そのものが安い。だから代行手数料も0.4%未満になり、ポイント還元率は低めに設定されている。
SBI証券の還元率(カード別)
SBI証券は、三井住友カードのランクとカードの年間利用額で還元率が決まる。使えば使うほど還元率が上がる仕組みだ。
| カード | クレカ積立の還元率 | 条件 |
| 三井住友カード(NL) | 0.5% | 年間利用額の条件あり |
| 三井住友カード ゴールド(NL) | 1% | 前年度100万円以上の使用で1% |
| 三井住友カード プラチナプリファード | 1% | 年間利用額300万円未満 |
| 2% | 年間利用額300万円以上 | |
| 3% | 年間利用額500万円以上 |
※Olive(フレキシブルペイ)も、カードのランクに応じて同様の還元率が設定されている。利用額が条件に届かない場合、還元率が下がったりポイントがつかなかったりすることもある。最新の条件は公式サイトで確認してほしい。
月10万円(年120万円)の年間獲得ポイント比較表
では、上限の月10万円を1年間積み立てると、どれくらいの差になるのか。計算してみた。
| 還元率 | 月間ポイント | 年間ポイント | 該当カードの例 |
| 0.5% | 500 | 6,000 | 楽天カード(低コスト投信) 三井住友カード(NL) |
| 1% | 1,000 | 12,000 | みずほ楽天カード(低コスト投信) ゴールド(NL) |
| 2% | 2,000 | 24,000 | みずほ楽天カード(0.4%以上の投信) プラチナプリファード(300万円以上) |
| 3% | 3,000 | 36,000 | プラチナプリファード(500万円以上) |
0.5%と1%の差は、年間で6,000ポイント。20年続ければ12万ポイントだ。「たかがポイント」と笑えない金額になる。
ボク自身、この差を身をもって味わっている。楽天カードでオルカンやS&P500を積み立てていたときは、還元率は0.5%止まりだった。それがみずほ楽天カードに切り替えたら1%になった。月10万円なら毎月500ポイントだったのが1,000ポイント。同じ投信を同じ額だけ買っているのに、だ。
SBI証券側も同じ水準を狙える。三井住友カード ゴールド(NL)なら、前年度100万円以上の使用で1%。月10万円の積立なら毎月1,000ポイントが入ってくる計算だ。
年会費を引くと逆転する?|高還元カードの落とし穴
「じゃあ3%のプラチナプリファード一択でしょ」と思った人、ちょっと待ってほしい。プラチナプリファードの年会費は33,000円(税込)だ。
積立だけで考えると、還元率1%(年間利用額300万円未満)なら年12,000ポイント。年会費の3分の1ほどしか回収できない。積立だけで年会費の元を取るのは難しいのだ。
プラチナプリファードが活きるのは、家賃以外の生活費をほぼ全部カードで払うような、年間決済額が大きい人だけ。逆にゴールド(NL)は、年100万円の利用で翌年以降の年会費が永年無料になる。コスパで言えばこちらが現実的な選択肢だ。
※年会費や還元率の条件は変更される可能性がある。申込前に公式サイトで最新の金額を確認してほしい。
楽天証券の”お得ルート”が縮小|楽天Edy→楽天キャッシュ月1万円の影響
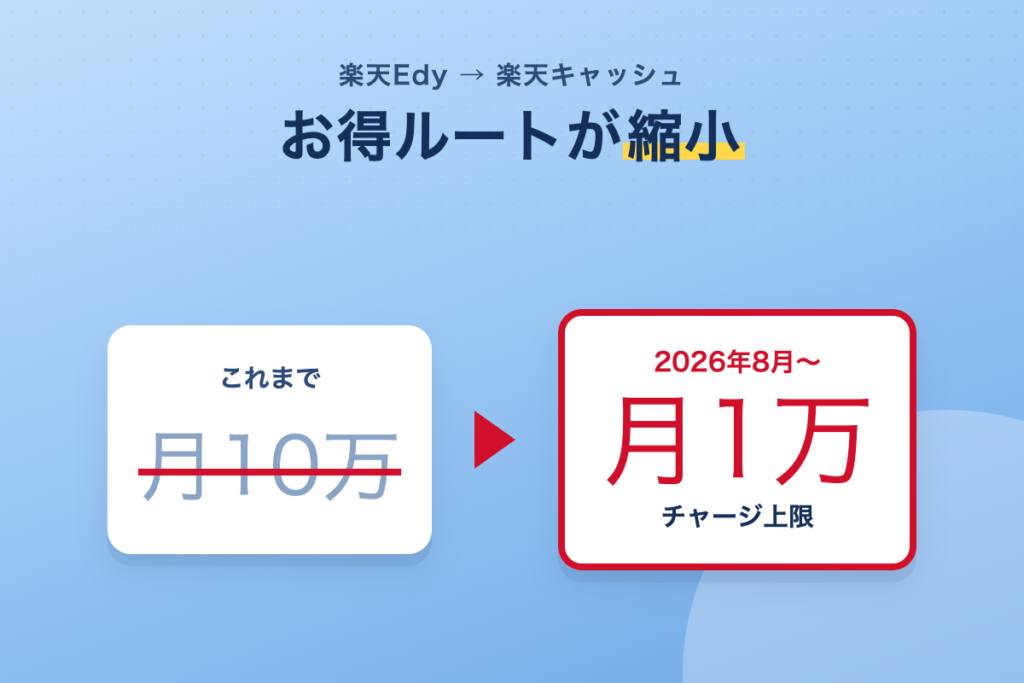
ここからは、ボクが実際に食らった”改悪”の話をしたい。楽天証券ユーザーなら、他人事じゃないはずだ。
何が変わった?(2026年8月1日のチャージ分から)
2026年8月1日のチャージ分から、楽天Edyから楽天キャッシュへのチャージ上限が月10万円→月1万円に引き下げられた。出典:週刊アスキー
楽天証券では、楽天キャッシュでも投資信託を積み立てられる。そして楽天Edyへのチャージは、他社のカードやスマホ決済を経由すると高還元を狙えた。この「楽天キャッシュを使った裏ルート」のお得感が、一気に薄れたわけだ。
筆者が使っていた旧ルートと、その終わり
ボクが使っていたのは、こんなルートだ。
- PayPayカード 1.5%〜2%
- → レボリュート
- → ANA Pay 0.5%
- → 楽天Edy
- → 楽天キャッシュ 0.5%→ 楽天証券で積立 合計2.5%〜3%のポイント還元
いくつものチャージを重ねるたびに、少しずつポイントが乗っていく。最終的に、積立額に対して3%以上のポイントを獲得できていた。毎月チャージ作業をするたびに、「これぞポイ活の醍醐味だ」と一人でニヤけていたものだ。
そこに飛び込んできたのが、上限縮小のニュースだった。
夜、晩酌のビールを片手にスマホでニュースをスクロールしていた。「月1万円」という数字が目に入った瞬間、親指が止まった。何度読み返しても数字は変わらない。気づけばビールの泡はすっかり消えて、ぬるくなっていた。
月10万円で3%以上なら、年間36,000ポイント以上。それが1万円分しか使えなくなる。あなたも、苦労して組み上げたお得な仕組みが一夜で崩れた経験、ないだろうか。
ここで学んだ教訓は1つだ。抜け道的なルートは、いつか必ず条件変更で終わる。ボクはFXで半年に100万円を溶かしたときも、「この手法なら勝てる」と1つのやり方にしがみついていた。ポイ活でも同じ失敗を繰り返すところだったわけだ。特定のルートに依存しすぎない。これが大事だ。
その他おすすめチャージルートはこちらでも紹介している。ぜひ確認してほしい。
乗り換えるか、カードを変えるか|筆者が選んだ道
真っ先に考えたのは、SBI証券への乗り換えだ。だが調べるほどに、NISAを楽天からSBIへ移すのはかなり手間がかかることが分かった。
金融機関の変更手続き、新しい口座の開設、カードの申込、積立設定のやり直し。しかも、今まで楽天証券で買った分は楽天証券に残る。資産が2社に分かれて管理も面倒になる。正直、腰が重かった。
そうやって1か月ほど迷っていたところに登場したのが、みずほ楽天カードだった。ボクはすぐにカードを作り、積立の支払いを楽天キャッシュからみずほ楽天カードに切り替えた。オルカンやS&P500のような低コスト投信でも、還元率は0.5%→1%に上がった。
3%以上だった頃には及ばない。それでも、乗り換えの手間ゼロで還元率が2倍になったのは大きい。こうしてボクは楽天証券に残ることを決めた。
 ミサキ
つまり、証券会社を乗り換えなくても、カードを変えれば解決できるってことですね?
カツオそういうことだ。ただし全員に当てはまるわけではない。三井住友カードがメインの人なら、SBI証券の方が得になる。
\今なら申込みで合計15,000ポイントゲット/
みずほ楽天カードで楽天証券の評価が変わった|常時2%・積立最大2%の中身
楽天Edyルートの縮小で「楽天証券、オワコンか?」という空気が流れた。そこに一石を投じたのがみずほ楽天カードだ。中身を詳しく見ていこう。
2026年9月から常時2%還元に
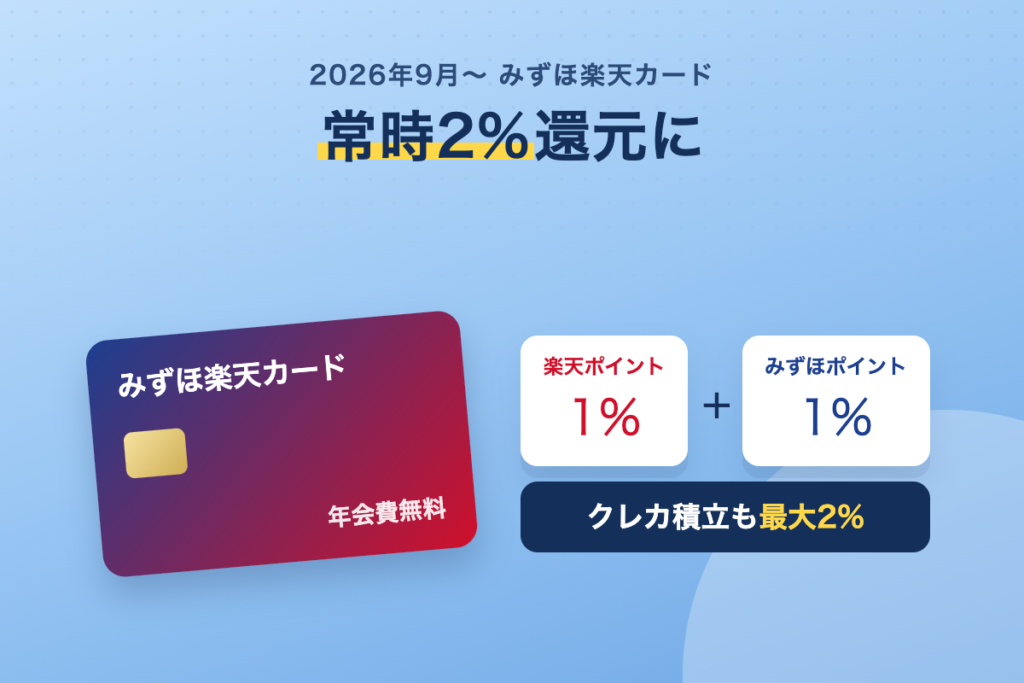
みずほ楽天カードは、2026年9月から楽天ポイント1%+みずほポイント1%の「ダブルポイント」で常時合計2%の還元になった。出典:日本経済新聞
しかも年会費は無料。年会費無料で日常の買い物が常時2%というのは、ポイ活歴5年のボクから見てもかなり強い部類だ。
クレカ積立は「代行手数料0.4%以上=2%/0.4%未満=1%」
クレカ積立の場合は、ファンドによって還元率が変わる。代行手数料0.4%以上のファンドなら2%。オルカンやS&P500のような低コスト投信は1%止まりだ。
「なんだ、1%か」と思うかもしれない。だが比べる相手は、同じファンドで0.5%しかつかない楽天カード(一般)だ。同じ投信を買って、還元率は2倍。この差こそが、ボクが楽天証券での積立を続けている最大の理由だ。
2%にならないケースと、見落としやすい前提条件
ただし、「誰でも無条件に2%」ではない。ここは冷静に確認しておこう。
- みずほポイント分の付与には前提条件がある(みずほマイレージクラブへの入会、みずほダイレクトの契約、ポイントモール規約への同意などと案内されている)
- 公共料金・税金などは還元率が下がる
- チャージ系の支払いは、ポイント対象外のものがある
特に1つ目は要注意だ。前提条件を満たしていないと、みずほポイント分の1%がまるごともらえない。最新の条件は必ず公式サイトで確認してほしい。
ポイントのために高コストの投信を選ばない
ここで、絶対に勘違いしてほしくないことがある。2%になるのは、代行手数料が高めのファンドだということだ。
代行手数料が高いファンドは、信託報酬(保有コスト)も高い傾向がある。信託報酬は、持っている間ずっと毎年かかる。ポイントで1%多くもらっても、毎年のコストが1%高ければ長期では負けてしまう可能性がある。
投資信託はコストと投資の目的で選ぶもの。ポイントはあくまで副産物だ。ボクは「月収100万円の副業術」なんて情報商材に50万円以上つぎ込んだことがある。目先のエサに飛びついて本質を見失う怖さは、骨身にしみて知っている。
タケシじゃあさ、2%もらえる投信ばっかり買えばよくね?天才じゃね?
ミサキ…それ、手数料が高い方の投信だよ。ポイントより毎年のコストの方が高くつくかもしれないって話。
みずほ楽天カードは公式のキャンペーン経由で申し込むのが一番お得
楽天証券で積み立てるなら、みずほ楽天カードは有力な選択肢だ。ただ、申し込み方で損をしないように1つだけ押さえておきたい。
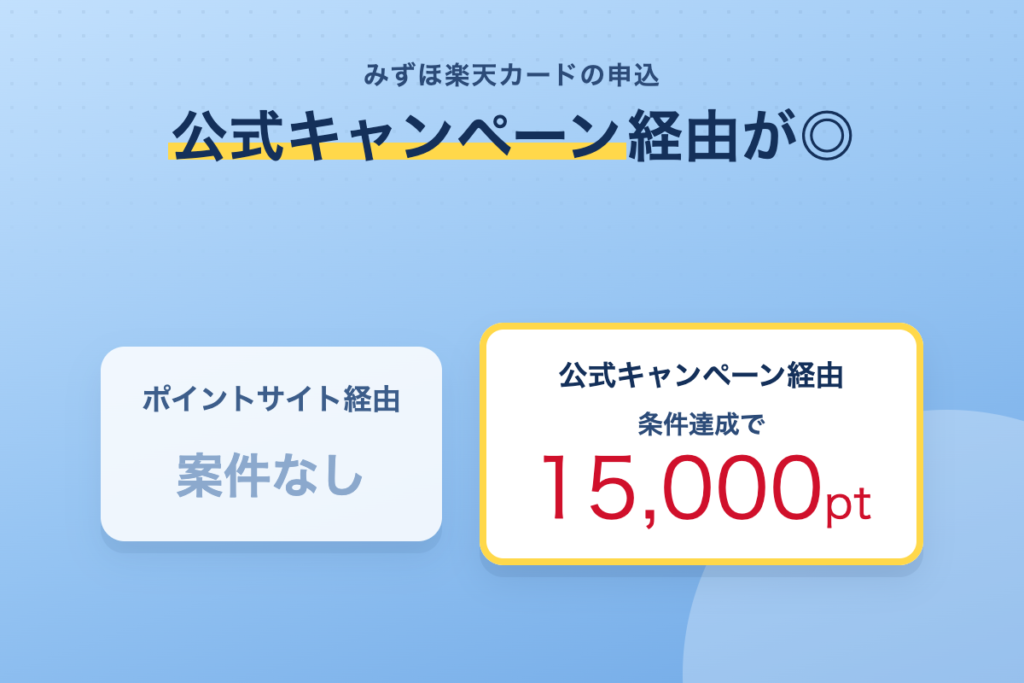
普通、クレジットカードは「ポイントサイト経由」で申し込むと得なことが多い。だがみずほ楽天カードは、現在ポイントサイト経由の案件がない。だから公式のキャンペーンページから申し込むのが最もお得だ。条件が合えば15,000ポイントがもらえる。
\今なら申込みで合計15,000ポイントゲット/
申し込む前に、次の2点をチェックしておくとスムーズだ。
- すでにみずほ銀行の口座を持っているか(キャンペーンの対象条件に関わることがある)
- みずほポイントの前提条件(みずほマイレージクラブなど)を満たせるか
キャンペーンの条件・内容は変わることがある。申込前に公式ページで最新情報を確認してほしい。
SBI証券は”使うほど還元率が上がる”|三井住友カード・Oliveの選び方
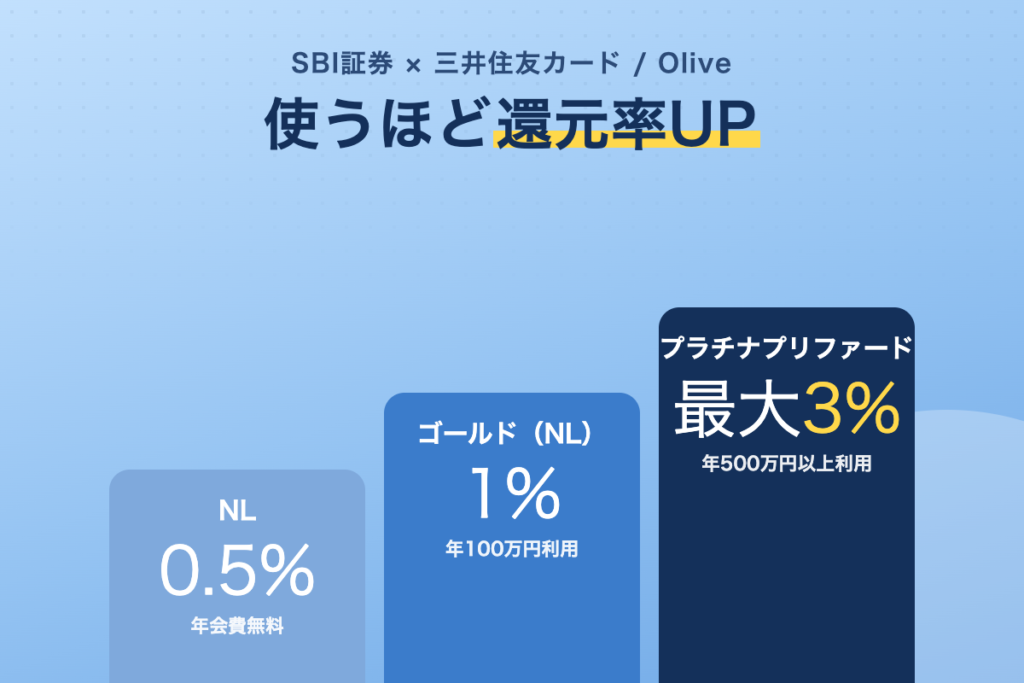
楽天側の話が続いたので、今度はSBI証券側を見ていこう。SBI証券の魅力は、カードの利用額が増えるほど還元率が上がることだ。普段からカードをたくさん使う人ほど、お得感が高まる。
カードのランク別|NL・ゴールド(NL)・プラチナプリファード
3つのランクを「誰向きか」で整理するとこうなる。
| カード | 積立還元率 | 向いている人 |
| 三井住友カード(NL) | 0.5% | カード利用が少なめ。まずは年会費無料で始めたい人 |
| ゴールド(NL) | 1% | 年100万円以上カードを使う人。いちばんバランスがいい |
| プラチナプリファード | 1〜3% | 年300万〜500万円以上カードで決済する人 |
多くの人にとって現実的なのはゴールド(NL)だろう。月10万円の積立なら毎月1,000ポイント。年100万円の利用は、月にならすと約8万3,000円だ。食費や光熱費、スマホ代をカードにまとめれば、届く人は意外と多い。
日常の支払いでも貯まる|コンビニ・飲食店で最大7〜8%
三井住友カードやOliveは、対象のコンビニ・飲食店で最大7〜8%の還元が受けられる。スマホのタッチ決済で支払うなど、対象店舗と条件があるので注意してほしい。
毎朝コンビニでコーヒーを買う人、ランチをチェーン店で済ませる人。こういう人は、日常の支払いと積立の両方でVポイントが貯まる。カード利用額が増えれば、積立の還元率の条件にも届きやすくなる。この相乗効果がSBI証券の真骨頂だ。
V・Ponta・d・PayPayなど、貯めるポイントを選べる
SBI証券は、投資信託の保有などで貯まるポイントをV・Ponta・d・PayPayなどから選べる。楽天証券が楽天ポイント一本なのとは対照的だ。
さらにIPOや米国株、単元未満株にも手を広げやすい。「NISAの積立だけでなく、いずれ個別株もやってみたい」という人には、選択肢の広さが魅力になるだろう。
SBI証券が向かない人(正直に)
いいことばかり書くのはフェアじゃない。SBI証券が向かない人もいる。
- 普段のカード利用が少ない人:高還元ランクの条件に届かず、恩恵が小さい
- 楽天経済圏で完結している人:楽天市場・楽天モバイル・楽天銀行を使っているなら、楽天証券の方が相性がいい
「SBIの方が還元率が高いらしい」という噂だけで選ぶと、条件に届かず0.5%止まり、なんてこともありえる。自分のカード利用額を一度確認してから決めよう。
三井住友カード・Oliveの申込は「ポイ活サイト経由」がお得
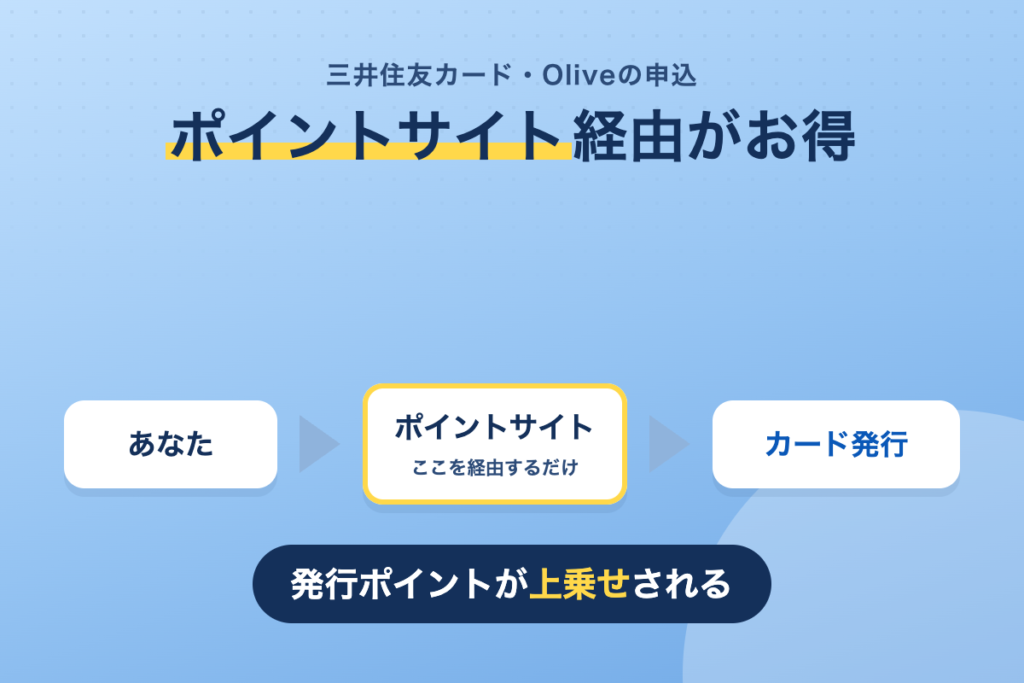
SBI証券を選ぶなら、次はカードの作り方だ。ここでポイ活の知識が効いてくる。三井住友カードやOliveは、ポイントサイト経由で申し込むとカード発行でポイントがもらえることが多い。
なぜポイントサイト経由で作ると得なのか
ポイントサイトは、カード会社から受け取る広告費の一部を利用者にポイントで還元している。だから公式から直接申し込むより、ポイントサイトのページを経由するだけでポイントが上乗せされるのだ。
ボクがポイ活を始めた頃、何も知らずに公式サイトからカードを作ったことがある。後日ポイントサイトを見て、同じカードに数千ポイントの案件がついているのを発見した。画面を見つめたまま、しばらく固まっていたのを覚えている。あなたには同じ思いをしてほしくない。
ボクが実際に使っているポイントサイトをまとめておく。
\リンクから登録するだけでポイントゲット!/
モッピー
運営:株式会社セレス(東証プライム上場)
- 2005年スタート、運営実績20年以上の老舗
- 会員数900万人超、国内最大級の規模
- ポイント交換先300種以上、最低100円分から交換可能
ハピタス
運営:株式会社オズビジョン
- ネットショッピング経由の獲得で高還元率
- 掲載広告3,800件以上、会員数600万人超(2026年時点)
- ポイント有効期限は最後に獲得から1年と長め
ECナビ
運営:株式会社DIGITALIO(CARTA HOLDINGSグループ)
- 2004年サービス開始、20年以上の運営実績
- 会員数700万人超、アンケート案件の豊富さが強み
- 最低3,000ポイント(300円分)から交換可能
どのサイトもカード発行案件が充実している。申し込む前に、2〜3サイトで同じカードのポイント数を見比べるのがコツだ。同じカードでもサイトによって獲得ポイントが違うことがある。
ひとつ注意点がある。ポイント欲しさに年会費が高いカードを作ると、年会費でもらったポイントが消えて逆に損になることもある。自分の利用額に合ったランクを選ぼう。
みずほ楽天カードとは申込経路が逆になる
ここ、混同しやすいので表で整理しておく。
| カード | おすすめの申込経路 | 理由 |
| 三井住友カード/Olive (SBI証券向け) | ポイントサイト経由 | カード発行案件でポイントが上乗せされる |
| みずほ楽天カード (楽天証券向け) | 公式キャンペーン経由 | 現在ポイントサイト経由の案件がない。公式なら条件が合えば15,000ポイント |
SBI側はポイントサイト、楽天側は公式。この逆転だけ覚えておけば、申込で損をすることはない。
申込前の注意
ポイントサイトの案件は、有無・ポイント数・条件が常に変動する。昨日まであった案件が今日は消えている、なんてことも普通にある。
申し込む前に、対象のカード種別や発行までの期限、ポイント付与の条件を各サイトで必ず確認しよう。条件を読み飛ばして「ポイントがつかなかった」と嘆くのは、ポイ活あるあるの筆頭だ。
\ここから登録すれば条件達成で2,300ポイントもらえる!/
クレカ積立の「即売り」という裏技|ポイントだけを狙う方法とリスク
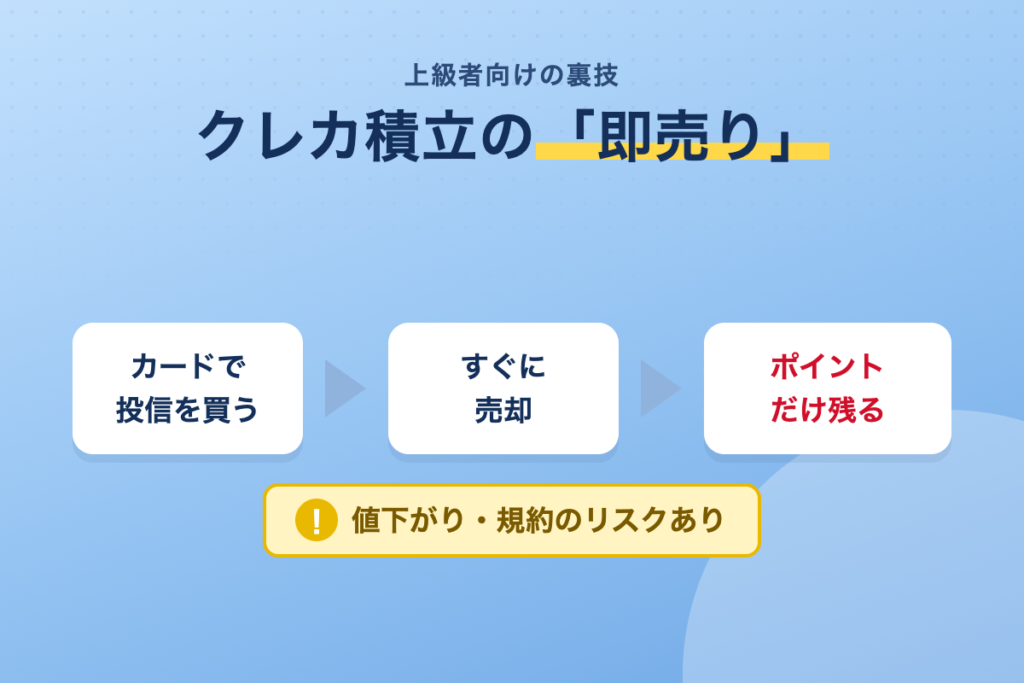
ここからは、ポイ活界隈で知られている”裏技”の話だ。先に言っておくが、推奨はしない。選択肢の1つとして、仕組みとリスクを正直に説明する。
即売りとは何か(仕組み)
「クレカ積立即売り」とは、クレカ積立で買った投資信託を、約定後すぐに売却してポイントだけを獲得する方法だ。
カードで10万円分の投信を買い、すぐに売って現金に戻す。投信の値動きがほぼなければ、手元にはポイントだけが残る。現金に余裕がある人向けの上級者テクニックだ。NISA枠で即売りすると非課税枠を無駄に消費するため、課税口座で行うのが一般的とされる。
みずほ楽天カードの場合の目安(試算)
みずほ楽天カードで、代行手数料0.4%以上のファンドを月10万円積み立てた場合を試算してみる。
月10万円 × 2% = 月2,000ポイント(年24,000ポイント)
※あくまで理論上の数字。値動きによる損益や、条件変更の可能性は含まない。
ただし、買付から約定、売却、出金までの間は資金が拘束される。生活費をここに突っ込むのは論外だ。
リスクと注意点
即売りには、知っておくべきリスクがいくつもある。
- 値下がりリスク:基準価額が短期間で大きく下がると、ポイントを上回る損失が出る可能性がある
- タイムラグ:約定日にズレがあり、設定の締切(前月12日など)を逃すと1か月ずれる
- 規約上のリスク:証券会社やカード会社が不適切な取引とみなし、制限する可能性がある(最新の規約は公式で確認)
- 低コスト投信では1%止まり:代行手数料0.4%未満のファンドでは2%にならない
2%のポイントは、数日で相場が2%下がれば吹き飛ぶ。ボクはFXで「ちょっとくらい大丈夫だろう」を繰り返して100万円を溶かした男だ。短期の値動きを甘く見ると痛い目を見る。それだけは断言できる。
カツオやるなら余裕資金で、自己責任の範囲でだ。ポイントのために生活を危うくするのは本末転倒なのだ。
あなたはどっち?楽天証券とSBI証券、タイプ別おすすめ診断
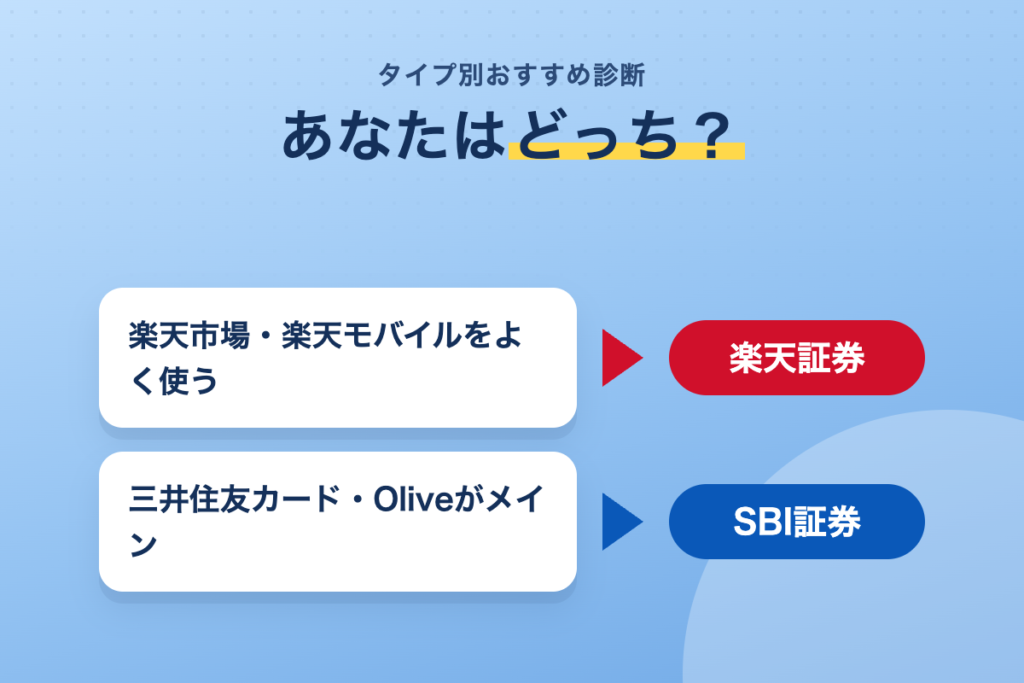
ここまでの内容を踏まえて、どっちが向いているかを整理しよう。自分に当てはまる項目が多い方を選べばいい。
楽天証券がおすすめの人
- 楽天市場・楽天モバイル・楽天銀行をよく使う
- 月10万円を超える金額をキャッシュレスで積み立てたい
- ポイント投資を米国株にも使いたい
- アプリ(iSPEED/iGrow)で一括管理したい
楽天証券は、クレカ積立の月10万円に加えて楽天キャッシュでも月5万円まで積み立てられる。合わせて月15万円をキャッシュレスで積み立てられるのは、楽天証券ならではの強みだ。
SBI証券がおすすめの人
- 三井住友カードやOliveをメインカードにしている(コンビニ・飲食店で最大7〜8%還元と相性がいい)
- 前年度100万円以上カードを使う(ゴールドNLで1%)、年300万〜500万円以上使う(プラチナプリファードで2〜3%)
- V・Ponta・d・PayPayなど、ポイントを選んで貯めたい
- IPO・米国株・単元未満株にも手を広げたい
迷ったときのチェックリスト(本文内の表またはリスト)
それでも迷う人は、次の質問に答えてみてほしい。
| 質問 | 楽天寄り | SBI寄り |
| 普段のネットショッピングは? | 楽天市場が多い | Amazonなど楽天以外 |
| メインのクレジットカードは? | 楽天カード | 三井住友カード/Olive |
| スマホ・銀行は? | 楽天モバイル/楽天銀行 | 三井住友銀行など |
| カードの年間利用額は? | 100万円未満でもOK | 100万円以上 |
| よく使うポイントは? | 楽天ポイント | V・Ponta・d・PayPay |
| NISA以外にやりたいことは? | 米国株をポイントで買いたい | IPO・単元未満株 |
左の列に多く当てはまれば楽天証券、右の列が多ければSBI証券。半々なら、後で紹介する「併用」という手もある。
どちらを選んでも、これだけは共通
- 必ずクレカ積立にする
- ポイントのために高コストの投信を選ばない
- 条件は変わるので、年に1回は見直す
特に3つ目。楽天Edyの件でボクが痛感したように、ポイントの条件は予告から1〜2か月で変わることもある。「一度設定したら放置」は危険だ。
「NISAは片方、課税口座はもう片方」|併用という第3の選択肢
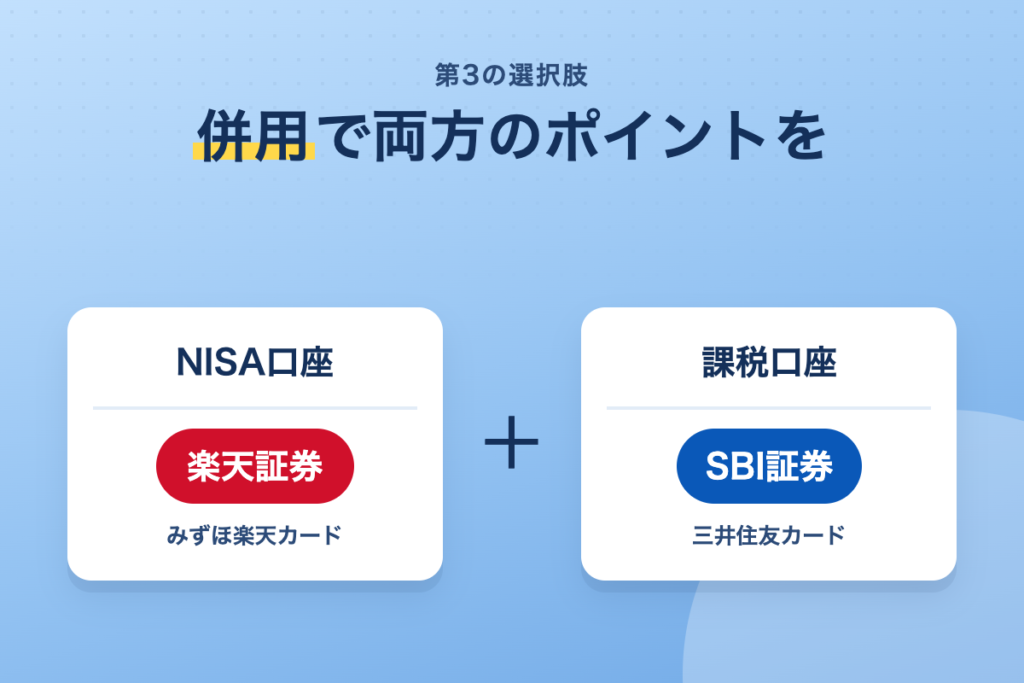
「どっちか1つに決めなきゃ」と思い込んでいないだろうか。実は、両方を使い分けるという選択肢もある。
NISA口座は1人1社。でも年単位で変更できる
NISA口座を開設できる金融機関は1人1社だけだ。ただし、年単位で変更できる。「今決めたら一生動かせない」わけではないのだ。
2027年分の金融機関変更は、2026年10月1日から受付が始まっている。ただし、2027年に変更前の金融機関で一度でも買付をすると、2027年中は変更できない。受付期限は各社で異なるので、公式サイトで確認しよう。出典:マネックス証券
課税口座なら、もう一方でもクレカ積立ができる
クレカ積立は、NISA口座だけのものではない。NISA以外の課税口座(特定口座など)でもクレカ積立ができる。
つまり、NISAは楽天証券でみずほ楽天カード、課税口座はSBI証券で三井住友カード。こうすれば両方のポイントを取りにいけるわけだ。
ボクもNISAは楽天証券で続けつつ、NISA以外の積立ではSBI証券も活用して、両方でポイントを獲得していきたいと考えている。改悪を食らった身としては、1社に依存しない分散はポイ活でも大事だと感じているからだ。
併用する場合の注意点
ただし、併用にはデメリットもある。
- 管理が複雑になる:口座もカードも2つずつ。資産状況を把握しにくくなる
- カードの条件を満たせるか:利用額が分散すると、高還元ランクの条件に届きにくくなる
- 課税口座は利益に税金がかかる:NISAと違い、売却益や分配金に約20%の税金がかかる
NISAの枠を使い切っていないなら、まずはNISAを優先しよう。併用は、NISAのつみたて枠を埋めたうえで「さらにポイントを取りにいきたい人」向けの作戦だ。
よくある質問
最後に、楽天証券とSBI証券のクレカ積立でよく聞かれる質問にまとめて答えておく。
- 楽天証券とSBI証券、両方でクレカ積立はできる?
-
できる。両社に口座を作れば、それぞれでクレカ積立が可能だ。ただしNISA口座は1社だけなので、もう一方は課税口座での積立になる。
- 月10万円を超えて積み立てたい場合は?
-
楽天証券なら、クレカ積立の月10万円に加えて楽天キャッシュで月5万円まで積み立てられる。SBI証券では、クレカ積立の上限を超えた分は銀行引落などで積み立てることになる。
- クレカ積立のカードを後から変更できる?
-
同じ証券会社に対応したカード同士なら、後から変更できる。ボクも楽天キャッシュからみずほ楽天カードに切り替えた。各社の締切日までに手続きすれば、翌月以降の積立から反映される。締切日は公式で確認してほしい。
- 高還元カードの年会費は元が取れる?
-
積立だけで元を取るのは難しい。プラチナプリファードは年会費33,000円(税込)で、年間の決済額が大きい人向けだ。年間300万から400万円カードで支払うならお得になる。ゴールド(NL)は年100万円の利用で翌年以降の年会費が永年無料になる。条件は変わることがあるので公式で確認しよう。
- NISAの証券会社を後から変えると、今までの投資分はどうなる?
-
これまでに買った分は、元の証券会社のNISA口座でそのまま非課税で保有を続けられる。新しい証券会社へ移すことはできないので、資産が2社に分かれる点は覚えておこう。
乗り換えの際は、元の証券会社に「勘定廃止通知書」を依頼するのがポイントだ。「非課税口座廃止通知書」を選ぶと、保有中の商品が課税口座に移ってしまうので注意してほしい。詳しい手続きは各社公式サイトで確認してほしい。
SBI証券で始めるなら、この順番で進めるとスムーズ
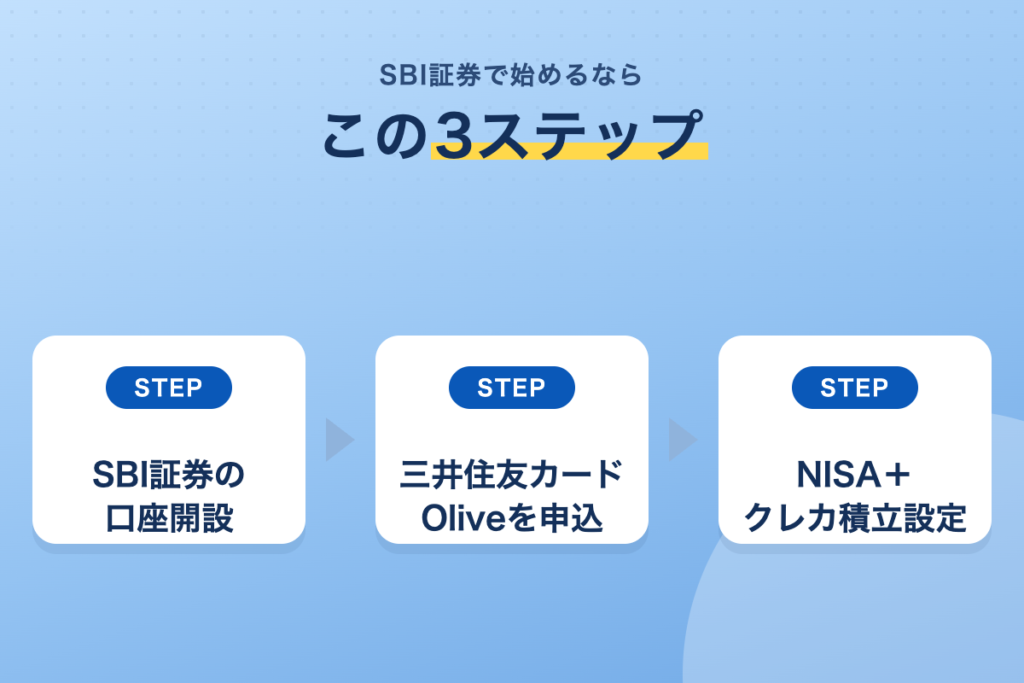
診断でSBI証券が向いていると分かった人へ。手続きは、次の順番で進めると迷わない。
まずは総合口座を開設する。NISA口座も同時に申し込める。
ポイントサイトを経由して申し込むのがお得だ。カード利用額に合ったランクを選ぼう。
カードが届いたら、積立の決済方法をクレジットカードに設定する。他社からNISAを移す場合は、金融機関変更の手続きも忘れずに。
カードの発行から積立設定までは、時間がかかることがある。設定の締切を過ぎると積立開始が1か月ずれるので、余裕を持って進めよう。
\SBI証券なら最短翌日から取引開始/
口座開設やキャンペーンの条件は変わることがある。申込前に公式サイトで最新情報を確認してほしい。
まとめ|優劣はほぼ互角。決め手は経済圏、組み合わせで最適化しよう
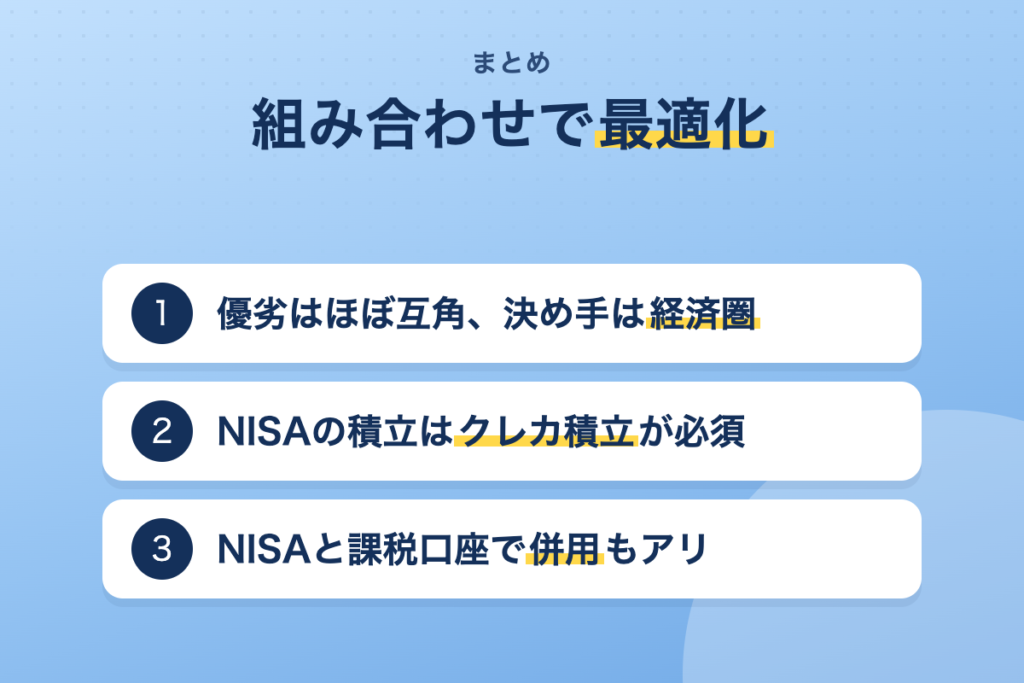
「楽天証券とSBI証券、どっち?」という問いへの答えを、最後にもう一度振り返っておく。
- 証券会社としての優劣はほぼ互角。決め手はあなたの経済圏
- どちらを選んでも、NISAの積立は必ずクレカ積立に
- 楽天証券ならみずほ楽天カード、SBI証券なら利用額に合った三井住友カード/Olive
- 申込経路は逆。楽天側は公式キャンペーン、SBI側はポイントサイト経由
- NISAは片方、課税口座はもう片方という併用も選択肢
ボクは3%超えのルートを失って、一度はスマホを握ったまま固まった。だが慌てて乗り換えず、カードを変えるだけで還元率を2倍にできた。改悪は終わりではなく、組み合わせを見直すきっかけなのだ。
楽天証券で積み立てるなら、まずはみずほ楽天カードの公式キャンペーンページをチェックしてみてほしい。条件が合えば15,000ポイントがもらえる。
※投資は元本保証ではない。ポイントの条件や還元率は変わることがある。申込の際は、必ず公式サイトで最新の情報を確認してほしい。
カツオ完璧な証券会社選びなんて存在しない。大事なのは、始めて、見直し続けることだ。改悪で固まったボクの屍を越えてくれ。