「三井住友カードゴールド(NL)を使っているのに、なんだかポイントを取りこぼしている気がする」
そんな感覚、ないだろうか。ボクも同じだった。副業で月10万以上を稼ぐようになった今も、ポイントの取りこぼしだけはどうしても許せない性分だ。
 カツオ
レボリュート(Revolut)を経由してANA Pay→楽天Edyへ流すこのルートは、数々の改悪を生き延びた、今も現役の最強ルートだ。
この記事では、実際に毎月2万ポイント前後を積み上げているボクが、手順から注意点まで洗いざらい話す。読み終える頃には、あなたの財布からこぼれ落ちていたポイントの行き先がはっきり見えているはずだ。
三井住友カード×レボリュートのチャージルートとは?
正直に言うと、この手のチャージルートはここ数年で何本も“処刑”されてきた。
JAL Payへのチャージがポイント対象外になったり、Suicaチャージが年間利用額のカウントから外れたり。「またか」とうんざりした人も多いはずだ。
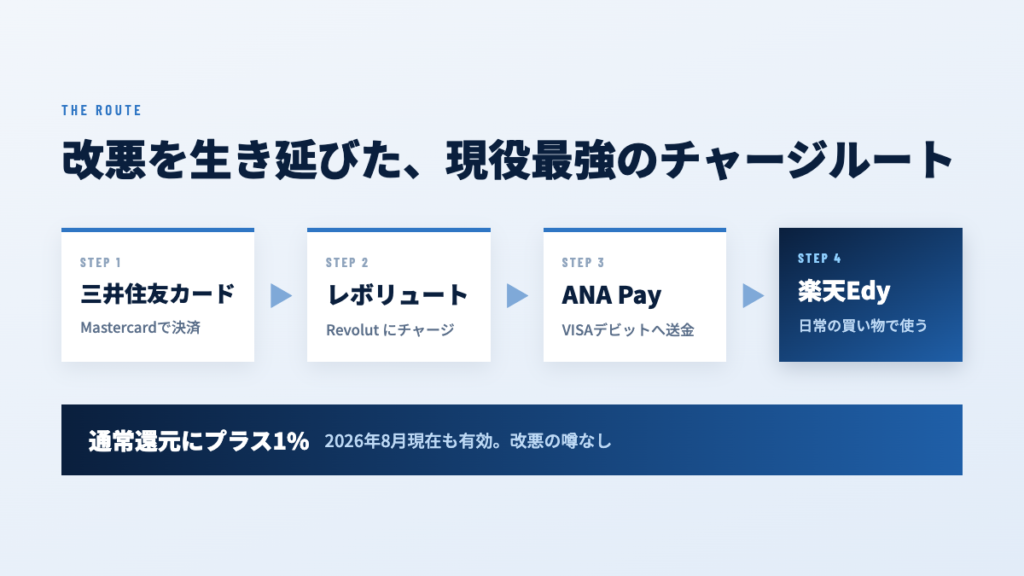
だが安心してほしい。三井住友カード→レボリュート(Revolut)→ANA Pay→楽天Edyというこのルートは、2026年8月現在も生きている。しかも今のところ、改悪の噂すら聞かない。
先にこの記事の要点を並べておく。
- レボリュート経由でANA Pay→楽天Edyへ流すと、通常還元にプラス1%が上乗せできる
- Oliveフレキシブルペイゴールドでも同じ恩恵が受けられる
- 三井住友カードやOliveを新しく作るなら、ポイントサイト経由が必須(使わないと単純に損)
この記事は、三井住友カードゴールド(NL)やOliveフレキシブルペイゴールドを持っている人、これから年間100万円修行に挑む人に向けて書いている。
「なんとなく使っている」を卒業して、取れるポイントを全部拾いに行こう。
カツオ改悪の話ばかり聞くと不安になるだろうが、今回紹介するルートに関しては今のところ安泰だ。ボクも毎月使い続けている
三井住友カードゴールド(NL)の還元率をおさらい
レボリュート経由のルートがどれだけお得かを理解するには、まず元の還元率を知っておく必要がある。
カツオここを飛ばして「なんとなくお得らしい」で使い続けている人が意外と多い。
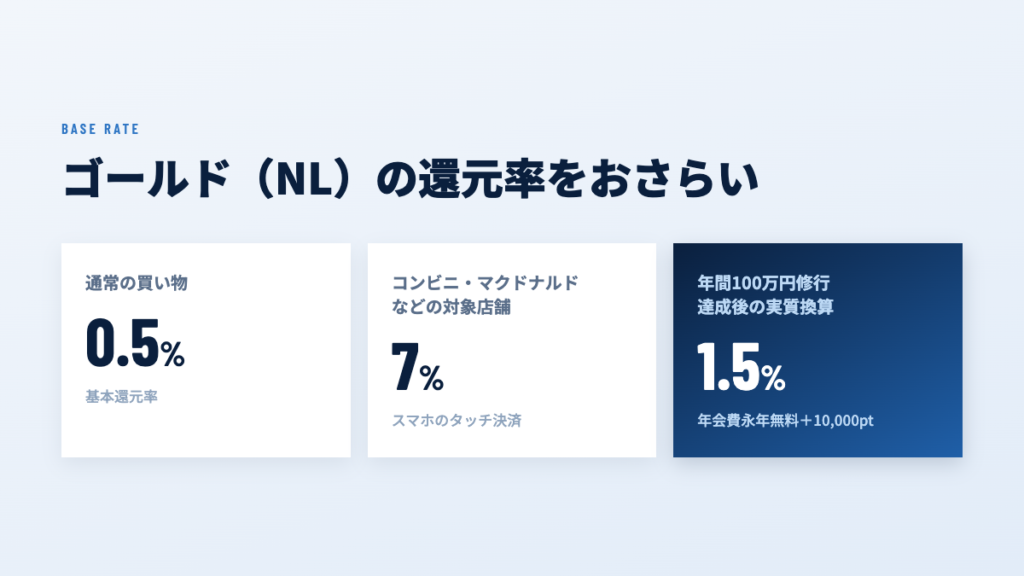
基本還元率0.5%と、コンビニ・マクドナルドなどの飲食店での7%還元
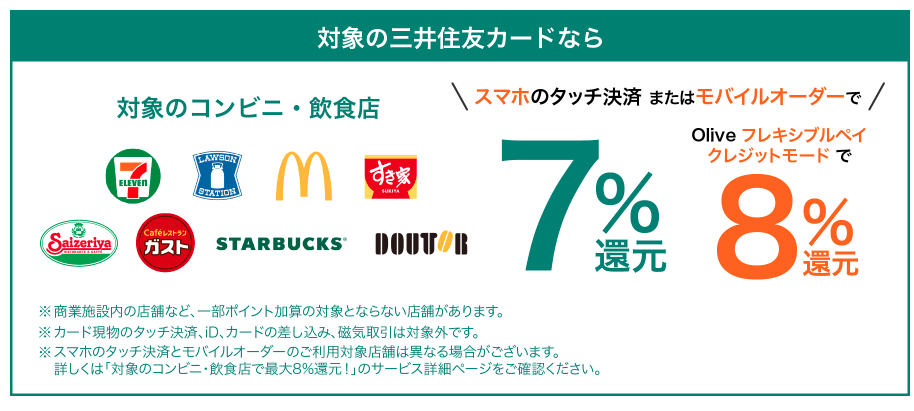
三井住友カードゴールド(NL)の基本還元率は0.5%だ。決して高くはない。これだけ見て「イオンカードのほうがマシじゃないか」と思った人もいるだろう。
ただし、対象のコンビニ・マクドナルドなどの飲食店でスマホのタッチ決済を使うと、Vポイントアッププログラムにより7%(Oliveフレキシブルペイなら8%)まで還元率が跳ね上がる。
カツオセブン-イレブン、ローソン、マクドナルド、サイゼリアあたりが定番の対象店舗だ。
年間100万円利用で年会費永年無料+10,000ポイント(実質1.5%相当)
三井住友カードゴールド(NL)には、もう一つ大きな仕掛けがある。年間100万円を利用すると、年会費5,500円が永年無料になり、さらに10,000ポイントがもらえる「100万円修行」だ。
年会費無料化の価値を除いて計算しても、10,000ポイントは100万円の1%に相当する。基本還元率0.5%と合わせると、100万円をコンビニ・マックやその他の通常利用で達成した場合、実質1.5%以上の還元率になる計算だ。
| 利用シーン | 還元率の目安 |
| 通常の買い物 | 0.5% |
| コンビニ・マクドナルドなどの飲食店(対象店舗) | 7% |
| 年間100万円達成(通常利用分の実質換算) | 1.5% |
この1.5%を、どこまで底上げできるか。それが次の章の本題だ。
なぜレボリュート経由でチャージすると得なのか
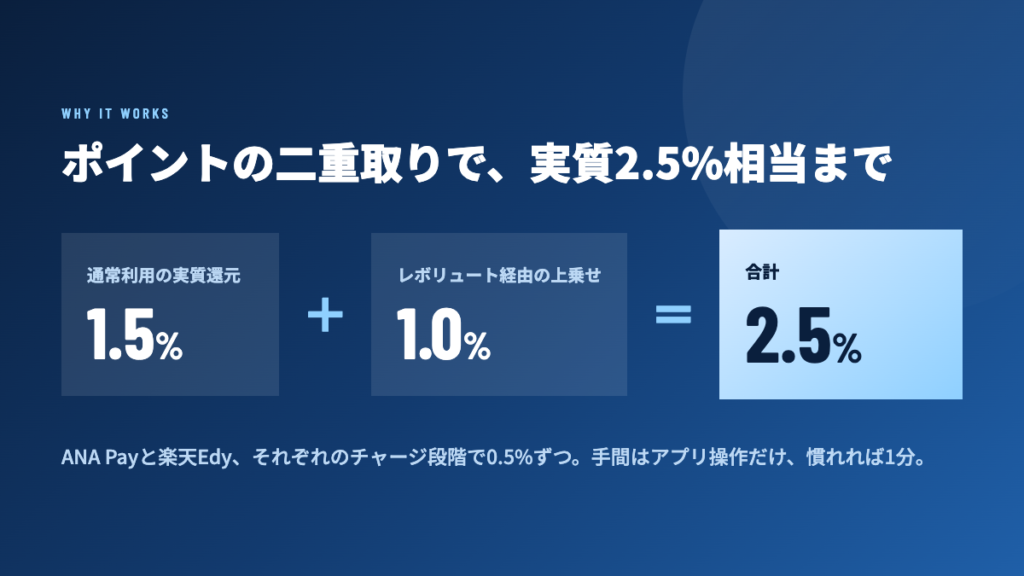
通常利用で実質1.5%。ここにプラス1%を上乗せできるのが、三井住友カード→レボリュート→ANA Pay→楽天Edyというルートだ。合計すると実質2.5%相当まで引き上げられる。
仕組みはシンプルだ。三井住友カードでレボリュートへチャージする段階でも通常のポイントが付き、そこからANA Payへ送金し、楽天Edyへチャージして日常の買い物に使う。
この一連の流れの中で、通常の1%相当のポイントが二重取りできる構造になっている。
そもそもレボリュート(Revolut)って何のサービス?
レボリュートはイギリス発の多通貨対応フィンテックアプリだ。スマホアプリ内にウォレットを作り、クレジットカードからチャージして、VISAのデビットカードのように使える。海外旅行の外貨両替サービスとして知られているが、国内では今回紹介するようなポイント上乗せ目的での利用者も多い。アプリの本人確認まで済ませれば、チャージ・送金までスマホだけで完結する。
「知識として知っている」のと「実際にやり続けている」のとでは説得力がまるで違う。
ボクは今も、日常の買い物や外食のほとんどをこのルートで支払っている。さまざまなチャージルートが次々に閉鎖されていく中で、今のところこのルートが一番強いと断言できる。
また、PayPayカードとも併用している。PayPayステップの条件を達成すれば、カード自体のポイント還元が1.5%になり、そこにさらにプラス1%を狙える。
三井住友カードとPayPayカードを両方持っておいて、状況に応じて出し分ける。これがボクの今のスタイルだ。
PayPayカード活用については、こちらの記事でも紹介している。参考に確認してほしい。
実際にPayPayカードや三井住友カードゴールド(NL)、三菱UFJカードを使い分けて生活しているが、月々20,000ポイントは今も安定して獲得できている。
これは机上の空論じゃない。毎月の明細を見ながら「今月もちゃんと拾えているな」と確認している、リアルな数字だ。
 ミサキ
つまり、レボリュートを経由するだけで、普段の買い物のポイントがまるっと1%増えるってことですね?
カツオそういうことだ。しかも手間はアプリの操作だけ。慣れれば1分もかからない
ちなみに、こうやって貯めたVポイントは使わずに眠らせておくのはもったいない。ボクは貯まったVポイントをポイント運用に回して、地味に増やしている。
ポイントを「貯める」だけでなく「働かせる」意識を持つと、副業感覚でお金と向き合えるようになる。
【手順解説】三井住友カード→レボリュート→ANA Pay→楽天Edyのチャージ方法
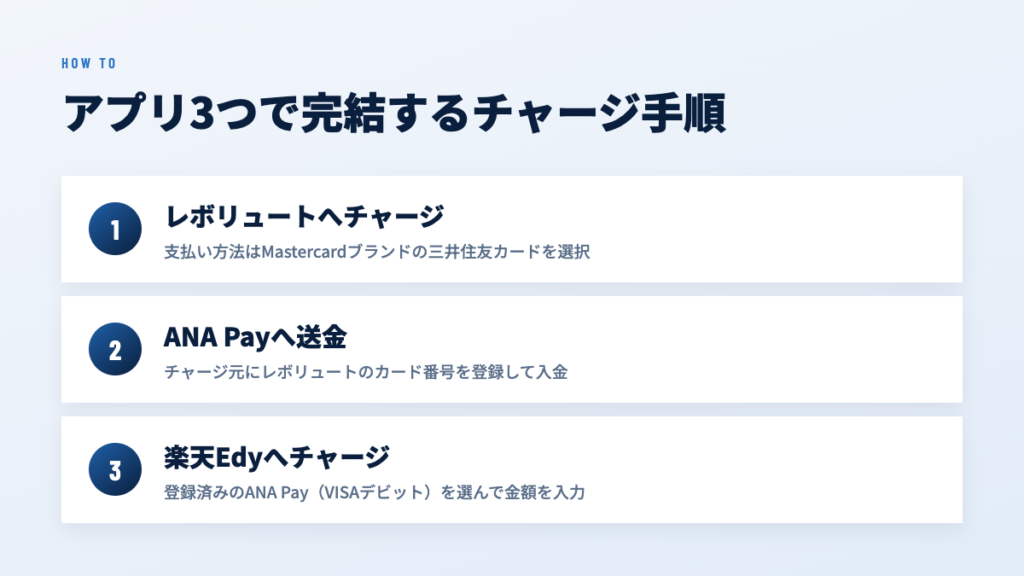
「手順が多そうで面倒くさい」と思われがちだが、一度アプリの導線を覚えてしまえばルーティン作業だ。ボクも最初は「これ本当に合ってるのか?」と半信半疑で画面をスクショしながら進めた。
以下、実際にボクが使っている手順を画面の実物をもとに解説する。
 タケシ
アプリ3個も使うとか、めんどくさそうだしミスりそう…
カツオ最初だけだ。慣れれば移動時間や休憩中にサクッと終わる作業になる。順番にやってみよう。
レボリュートアプリへのチャージ手順
まずはレボリュートアプリに、三井住友カードでチャージするところから始まる。
カツオチャージは三井住友カードからでも、Apple PayやGoogle Payで三井住友カードを選択しても可能だ
ホーム画面の+チャージをタップする
ここでMastercardブランドの三井住友カードを選ぶこと。VISAブランドを選ぶと手数料がかかるので、この時点で必ず確認する。
Apple PayやGoogle Payを使っていれば、それでチャージすることも可能だ。
入力後、認証を済ませればチャージ完了。数秒でウォレット残高に反映される。
レボリュートからANA Payへの送金手順
次に、レボリュートのウォレットに入れた残高を、ANA PayのVISAデビットカードへチャージする。ここで登場するのがANA Payだ。
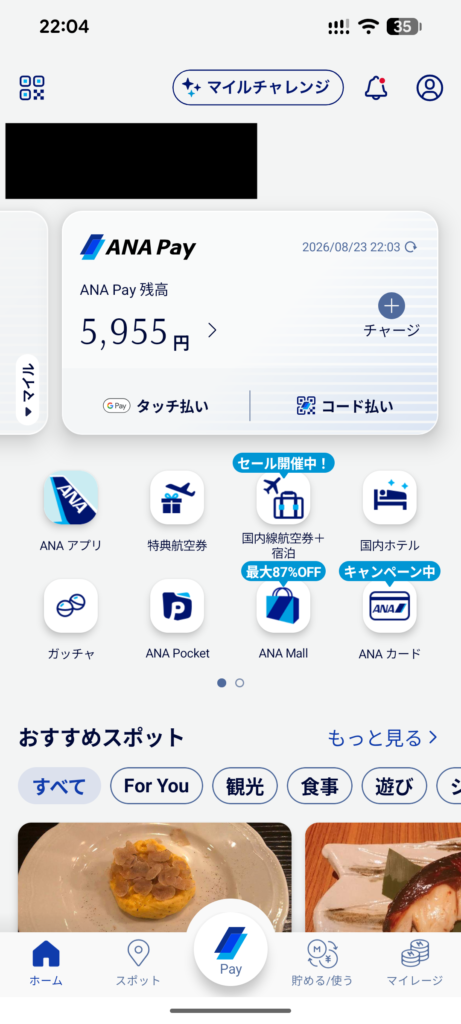
ボクが実際に使っているANA PayのVISAデビットカードがこれだ。この画面を見ると「本当にこれで自分の決済に使えるのか」と最初は不安になったのを覚えている。
だが仕組みを理解すれば、ただのプリペイド感覚の一枚だとわかる。
ANA Payアプリでクレジットカードやマイル、貯まったポイントなどをチャージできる。
レボリュートはVISAデビットカードとして使えるので、チャージ元として、レボリュートのカード番号を入力する。
ANA Payアプリのウォレット残高が増えていれば成功だ。
ANA Payから楽天Edyへのチャージ手順
最後にANA Payの残高を楽天Edyへ移し、日常の買い物で使えるようにする。ここまで来れば、あとはコンビニでも飲食店でも、いつも通り楽天Edyで支払うだけだ。
チャージ画面を開き、チャージ方法として登録済みのANA Pay(VISAデビット)を選択する。
これで三井住友カードでの支払い分が、最終的に楽天Edy残高として使えるようになる。
ここまでの一連の流れを一度体に覚えさせてしまえば、あとは毎月のルーティンだ。あなたも「めんどくさそう」で敬遠していたなら、まず1回だけ試しにやってみてほしい。案外あっけないと感じるはずだ。
要注意!レボリュートチャージで損しないための注意点
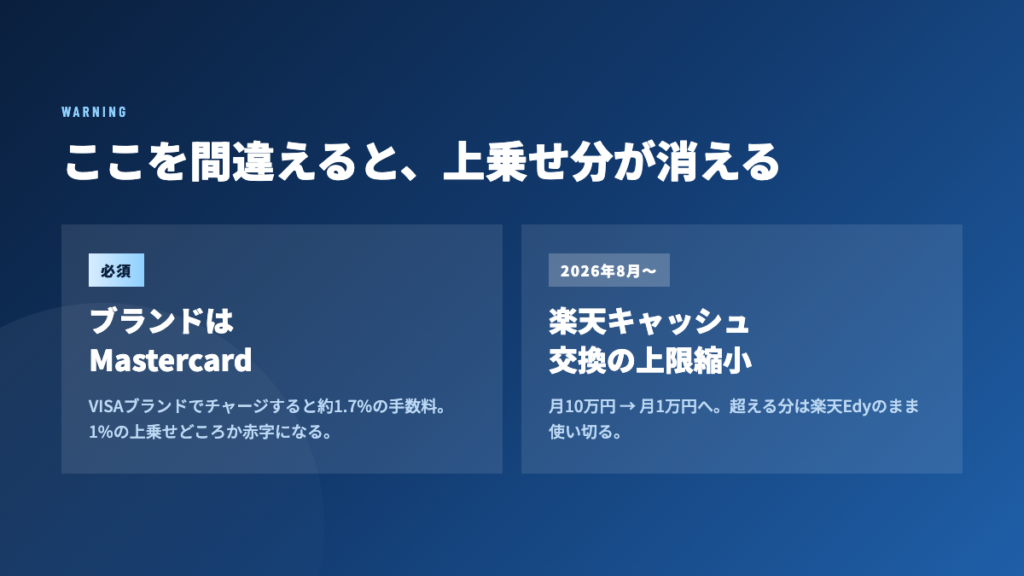
ここまで良いことばかり書いてきたが、油断すると逆に損をする落とし穴もある。ボクの周りにも、ここを知らずにせっかくの上乗せ分を手数料で溶かしていた人がいた。
Mastercard必須。VISAブランドだと1.7%の手数料で赤字になる
これだけは絶対に覚えておいてほしい。レボリュートへのチャージは、Mastercardブランドのカードでなければ意味がない。
VISAブランドのカードでチャージすると、約1.7%の手数料がかかる。これでは、狙っていた1%の上乗せ分が消えるどころか、むしろマイナスになる。
三井住友カードを申し込む際は、ブランドをMastercardで選ぶ。ここを間違えると全部が台無しだ。
カツオいいか、副業でもポイ活でも、細かいルールを軽視した瞬間に足元をすくわれる。ブランド選びだけは絶対に確認しろ
【最新情報】楽天Edy→楽天キャッシュの上限縮小について(2026年8月〜)
2026年8月1日から、楽天Edyから楽天キャッシュへの交換の月間上限が、10万円から1万円へ縮小された。
カツオこの改悪は相当ショックな内容だった。
この記事で紹介しているのは、三井住友カード→レボリュート→ANA Pay→楽天Edyへのチャージまでのルートだが、月10,000までなら、楽天キャッシュへチャージすることで、さらにポイントを積み増しできる
残念だが、月10,000円以上は、楽天Edyでの使用にして、ANAPayと楽天Edyそれぞれ0.5%のあわせて1%の上乗せで我慢しよう。
Oliveフレキシブルペイゴールドの場合はどうなる?
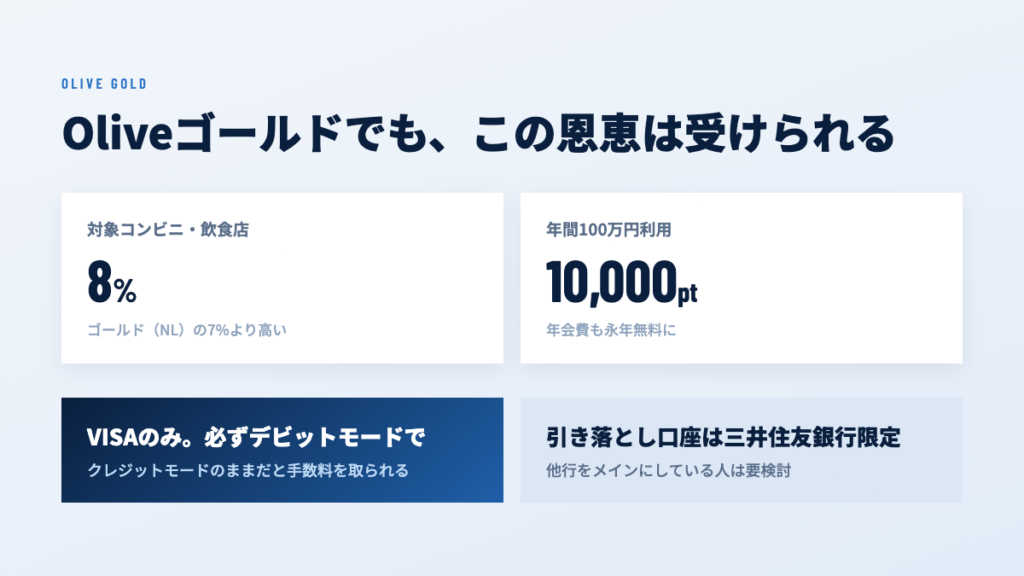
「三井住友カードゴールド(NL)ではなく、Oliveフレキシブルペイゴールドを持っている」という人もいるはずだ。安心してほしい。Oliveでもこのルートの恩恵はしっかり受けられる。
コンビニ・飲食店で8%還元、100万円利用で年会費無料+10,000ポイント
Oliveフレキシブルペイゴールドは、対象のコンビニ・飲食店でのタッチ決済利用時、最大8%の還元を狙える。
三井住友カードゴールド(NL)の7%よりもさらに高い。年間100万円利用達成で、年会費の永年無料化と10,000ポイントがもらえる点は三井住友カードゴールド(NL)と同じ仕組みだ。
VISAのみだが、デビットモードなら手数料無料でチャージ可能
ここで一つ注意点がある。OliveフレキシブルペイゴールドはVISAブランドしか選べない。先ほど「VISAは手数料1.7%がかかる」と説明したばかりなので、「じゃあOliveは使えないのか」と思うかもしれない。
ただし、Oliveにはデビットモードという支払い方式がある。
デビットモードでレボリュートにチャージする場合は、VISAブランドであっても手数料がかからない。
クレジットモードとデビットモードの違いを理解した上で、必ずデビットモードを選ぶこと。これを知らずにクレジットモードのままチャージして、手数料を取られていた人をボクは何人も見てきた。
ミサキ同じVISAでも、クレジットモードかデビットモードかで手数料の有無が変わるってことですね
カツオそうだ。Oliveを使うなら、この一点だけは絶対に押さえておいてくれ
注意点:引き落とし口座は三井住友銀行限定
Oliveフレキシブルペイゴールドのもう一つの注意点は、引き落とし口座が三井住友銀行に限定されることだ。
他行をメインバンクにしている人は、この時点でOliveを選ぶかどうかの判断が変わってくる。三井住友銀行の口座開設も含めて検討する必要がある。
カードによって引き落とし口座が色々あって管理が大変という人は、エアウォレットの使用をおすすめする。
カツオエアウォレットは、手数料がかからずに口座間で残高を動かせる強力なアプリだ。
エアウォレットの使い方は、こちらの記事で詳しく解説しているので、ぜひ参考にしてほしい。
三井住友カード・Oliveを新規発行するなら、ポイントサイト経由が絶対お得
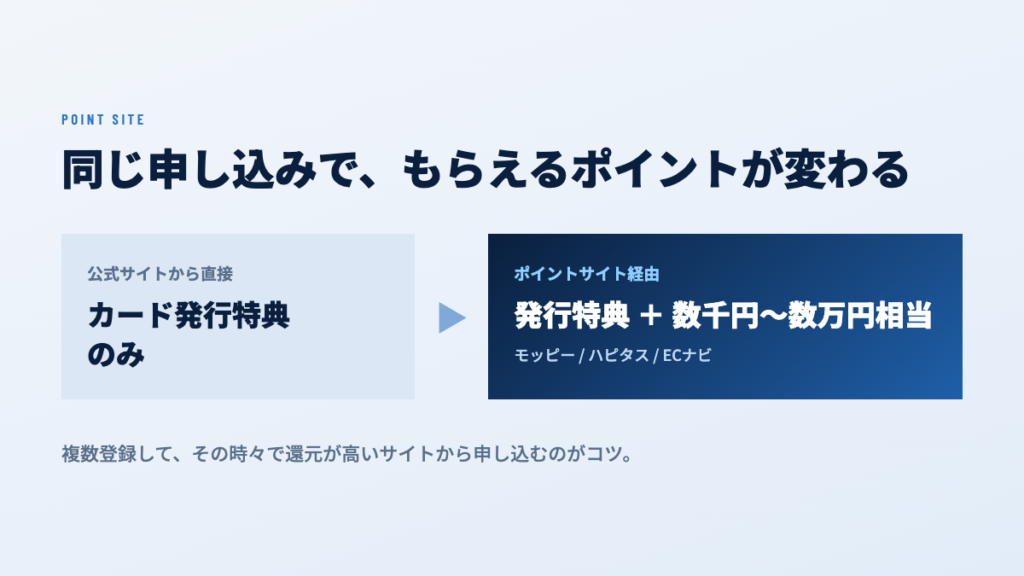
ここまで読んで「よし、三井住友カードかOliveを作ろう」と思ったなら、最後にもう一つだけ伝えたいことがある。
カツオカードは絶対に公式サイトから直接申し込まないでほしい。
ポイントサイトを経由して申し込むだけで、通常のカード発行特典に加えて、ポイントサイト側の数千円〜数万円相当のポイントが上乗せでもらえる。
同じ申し込みをするのに、経由するかしないかだけでこれだけの差が出るのは正直バカにできない。
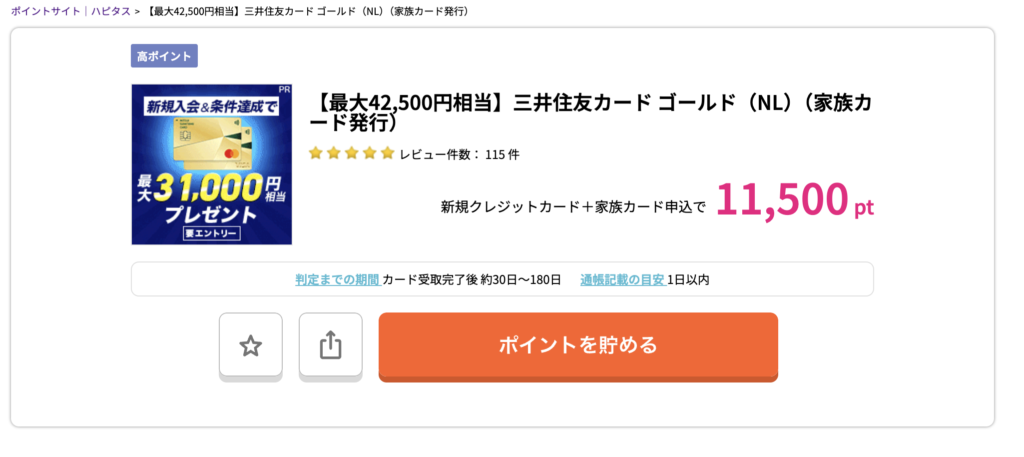
これが実際にポイントサイト経由で三井住友カードゴールド(NL)を発行する申込み画面だ。「たかがポイントサイト」と侮っていた昔の自分に見せてやりたい。
ポイントサイトはどこでもいいわけではない。案件数と実績の観点から、モッピーとハピタスの2つは登録しておいて損はない。買い物やアンケートでもコツコツポイントを貯めたいならECナビも合わせておくと選択肢が広がる。
どのサイトを選べばいいか迷う人のために、おすすめのポイントサイトをまとめておく。
カツオリンクから登録すると、それだけでもポイントが付くのでおすすめだ。
\リンクから登録するだけでポイントゲット!/
モッピー
運営:株式会社セレス(東証プライム上場)
- 2005年スタート、運営実績20年以上の老舗
- 会員数900万人超、国内最大級の規模
- ポイント交換先300種以上、最低100円分から交換可能
ハピタス
運営:株式会社オズビジョン
- ネットショッピング経由の獲得で高還元率
- 掲載広告3,800件以上、会員数600万人超(2026年時点)
- ポイント有効期限は最後に獲得から1年と長め
ECナビ
運営:株式会社DIGITALIO(CARTA HOLDINGSグループ)
- 2004年サービス開始、20年以上の運営実績
- 会員数700万人超、アンケート案件の豊富さが強み
- 最低3,000ポイント(300円分)から交換可能
複数登録しておいて、その時々でポイント還元率が高いサイトから申し込むのがコツだ。同じカード案件でも、時期によって獲得ポイント数が変動することがある。
セブン-イレブン・ローソンを使うなら、三菱UFJカードの方がお得
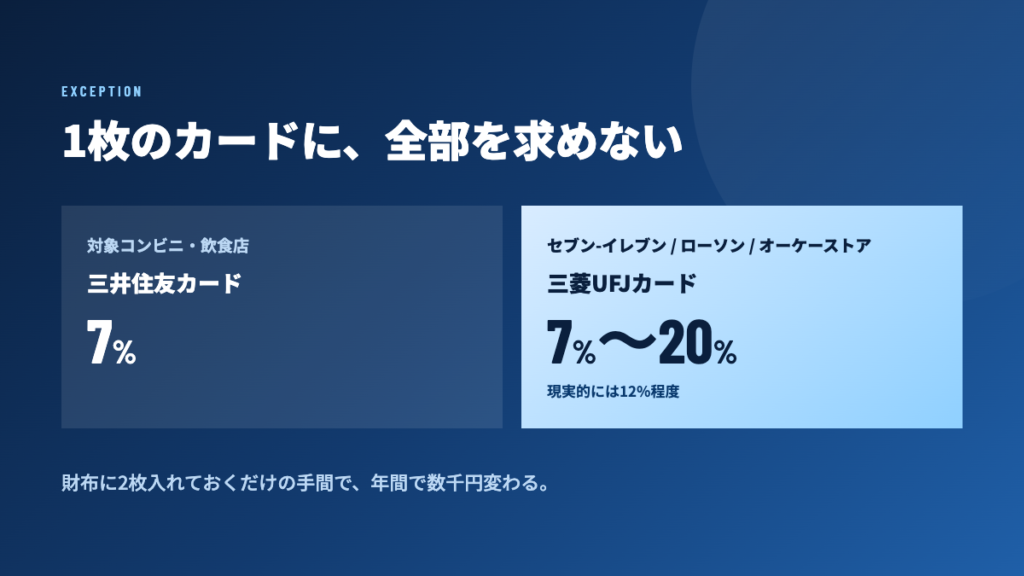
ここまで三井住友カード・Oliveの話をしてきたが、一つだけ例外がある。セブン-イレブンとローソンやオーケーストアなどのスーパー関しては、三菱UFJカードの方が還元率が高い。
三井住友カードのVポイントアッププログラムでも対象になってはいるが、三菱UFJカードの対象キャンペーンを使うと、7%〜20%との還元率。実質12%程度の還元が狙える組み合わせがある。
カツオ数字だけ見れば三井住友カードの7%を大きく上回る。
実際ボクは毎月12%の還元率で使用している。
ボクも実際にこの使い分けをしている。セブン-イレブンとローソンに立ち寄る時だけは、財布から三菱UFJカードを取り出す。「1枚のカードに全部を求めない」という発想に切り替えてから、取れるポイントの総量がはっきり増えた実感がある。
タケシえ、三井住友カード1枚で全部済ませてた方が楽じゃない?
カツオ楽さを取るか、年間で数千円変わる差を取るか。ボクは後者を選ぶ。財布に2枚入れておくだけの手間だ
三菱UFJカードを使ったセブン-イレブン・ローソンでの具体的な還元の狙い方は、別記事で詳しく解説している。気になる人はもあわせて読んでみてほしい。
年間100万円を超えて使うなら?上位カードへの切り替え基準
100万円超では還元率が逓減する仕組み
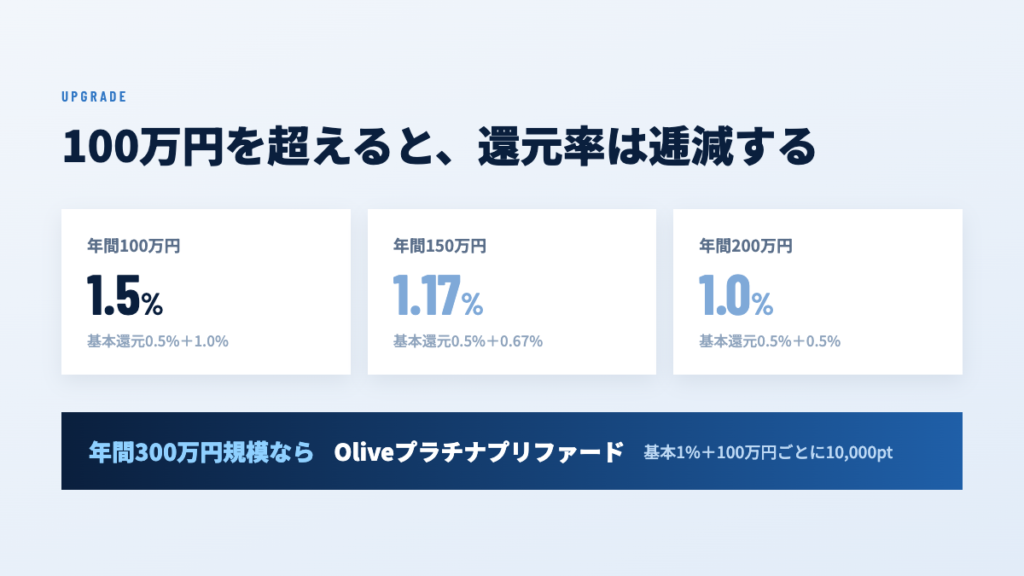
年間100万円達成で10,000ポイントがもらえる仕組みは、あくまで「100万円まで」の話だ。
カツオ100万円を超えて使えば使うほど、10,000ポイントを利用額で割った還元率はどんどん薄まっていく。
150万円使えば実質1.17%相当、200万円なら1.0%相当と、使うほど還元率が下がっていく構造だと理解しておこう。
300万円規模ならOliveプラチナプリファードが有力
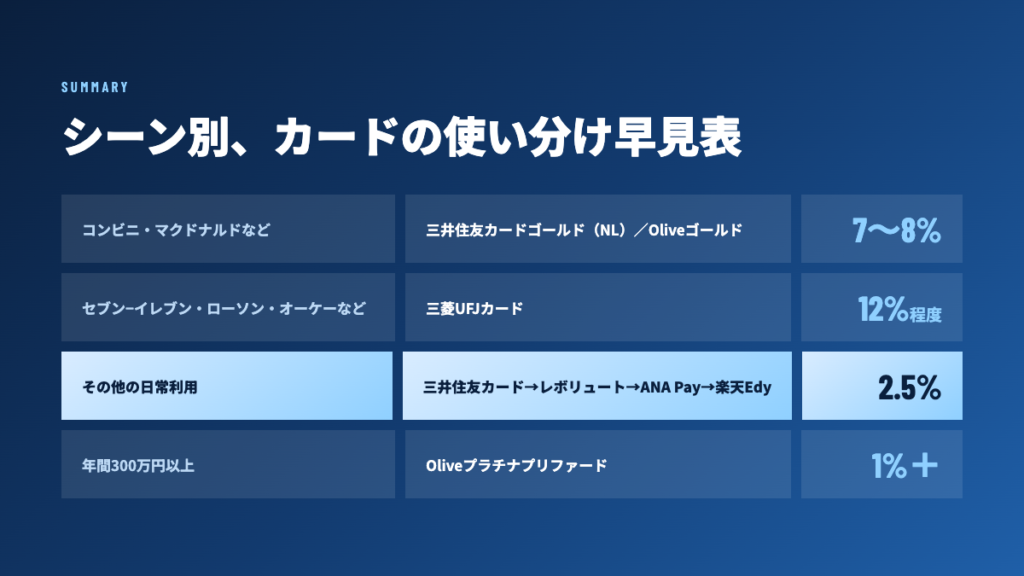
年間200万〜300万円レベルで決済を集中させたいなら、Oliveプラチナプリファードへの切り替えを検討する価値がある。
年会費33,000円と決して安くはないが、基本還元率が1%あり、さらに100万円ごとに10,000ポイントが付与される。
年間300万円を使うケースで単純計算すると、基本還元の1%(30,000ポイント相当)に加えて、100万円ごとのボーナス10,000ポイントが3回分、合計30,000ポイント。
カツオ年会費33,000円を差し引いても、十分にプラスへ転じる水準だ。
逆に言えば、年間の利用額が100万円前後にとどまる人は、無理にプラチナプリファードへ切り替える必要はない。
まずは今のカードで100万円修行を安定してクリアすることを優先してほしい。
まとめ|三井住友カード×レボリュートで取りこぼしなくポイントを稼ぐために
ここまで長く付き合ってくれてありがとう。最後に、シーン別の使い分けを一枚の表にまとめておく。
| 利用シーン | おすすめカード | 還元率の目安 |
| コンビニ・マクドナルドなどの飲食店 | 三井住友カードゴールド(NL)/Oliveフレキシブルペイゴールド | 7〜8% |
| セブン-イレブン・ローソン・オーケーストア | 三菱UFJカード | 12%程度 |
| その他の日常利用(100万円達成後) | 三井住友カード→レボリュート→ANA Pay→楽天Edy | 2.5% |
| 年間300万円以上を1枚に集中させたい人 | Oliveプラチナプリファード | 基本1%+100万円ごとに10,000pt |
三井住友カードゴールド(NL)もOliveフレキシブルペイゴールドも、コンビニや飲食店での高還元だけで満足するのはもったいない。
レボリュート経由でANA Pay、楽天Edyへと流すひと手間を加えるだけで、そこにさらに1%が乗る。
年間トータルで見れば、決して小さな差ではない。
そして、これから三井住友カードやOliveを新しく作るなら、必ずポイントサイトを経由すること。同じ申し込みをするのに、経由するだけでもらえるポイントが変わる。
この一手間を惜しんで数千円〜数万円を失うのは、あまりにもったいない。
あなたも、これまで「なんとなく」でカードを使っていたかもしれない。でも今日からは違う。取れるポイントは全部拾いに行こう。俺の屍を越えてくれ。