
「楽天Edyから楽天キャッシュへのチャージ上限が1万円に!」8月1日からまた楽天ポイント関連の改悪が発表された。
 カツオ
ポイ活界隈で楽天キャッシュを使ったチャージルートを活用していた人に取っては衝撃的!
ボクは40代半ばの会社員で、副業歴は5年になる。ポイ活、FX、Webライター、ブログとひと通り経験して、今は本業と複数の副業を組み合わせて月30万円ほどを稼いでいる。派手な稼ぎ方はしていない。むしろ「退場しないこと」だけを大事にしてきた男だ。
ポイ活の世界では、楽天Edy経由の楽天キャッシュチャージは長年「知る人ぞ知る高還元ルート」だった。だが2026年8月1日から、そのルールが大きく変わる。「もう終わった」とSNSで嘆いている人も見かけるが、正直、それは半分正解で半分間違いだ。
この記事では、何がどう変わったのかを正確に整理したうえで、改悪後の今でも狙える高還元ルートを、ボクが実際に使っているものも含めて具体的に紹介する。読み終える頃には、自分が持っているカードでどのルートを選べばいいか、はっきりわかるはずだ。
まず知っておくべき事実|楽天Edy→楽天キャッシュのチャージ上限、何が変わった?

変更点は「月10万円→月1万円」。適用は2026年8月1日から
まず一番大事な事実を整理しておく。これまで楽天Edyから楽天キャッシュへのチャージは、月10万円まで可能だった。それが2026年8月1日から、月1万円までに引き下げられる。実に10分の1だ。
この変更で痛手を受けるのは、楽天以外のクレジットカードからを使って楽天Edy→楽天キャッシュへチャージする高還元ルートを使用していた人たちだ。
カツオ特にこのチャージルートを使って、楽天証券への積み立てを行っていたならば、正直SBI証券への乗り換えも検討したほうが良いかもしれない。
なぜ改悪されたのか(高還元ルート対策という背景)
なぜこんな改悪が起きたのか。背景にあるのは、いわゆる「高還元ルート」対策だ。
「高還元ルート」って何?
「高還元ルート」とは、複数のクレジットカードを使って人為的に高額な決済実績を積み上げ、ポイントや特典を最大化するポイ活の手法のことだ。他社カードから楽天Edy、楽天キャッシュへとお金を経由させることで、実際の消費以上のポイントを稼ぐ動きが一部で広がっていた。楽天側からすれば、実需のない資金移動でポイントだけが流出する構造は、放置できない問題だったわけだ。
他のカードからチャージして楽天Edy経由でポイントを2重取り、3重取りするーーそういう「うまみ」があったからこそ、多くの人がこのルートに殺到した。
だが、うまみが大きくなりすぎると、いつか規制が入る。これはポイ活の世界では何度も見てきたパターンだ。
ボク自身、過去にいくつもの高還元ルートが改悪されるのを目の当たりにしてきた。うまい話には賞味期限がある、というのはこの業界の鉄則だと思っている。
 タケシ
え、前は10万までいけたのに1万て…もう終わりじゃん!
カツオ気持ちはわかる。でも早合点するな。チャージの上限が下がっただけで、楽天Edyで支払うこと自体のメリットが消えたわけじゃない。それに、チャージ経由で稼ぐルートも工夫次第でまだ生き残ってる。順番に説明しよう。
見落とし注意|チャージできなくても、楽天Edy払いの0.5%還元はまだ残っている

ここで整理しておきたいのは、「チャージの上限」と「支払いのポイント」はまったく別の話だということだ。この2つを混同して「もうEdyは使えない」と結論づけてしまうのは、正直もったいない。
楽天キャッシュにチャージできる金額が減っただけで、楽天Edyで支払った時の0.5%ポイント還元はそのまま残っている。
確かに月1万円のチャージ上限は厳しいが、楽天Edyの支払いの0.5%のポイントがあれば、クレジットカード単体のポイントにプラスして、0.5%〜1.5%のポイントは上乗せできる。
あなたも「改悪」というワードだけを見て、まるごと使うのをやめようとしていないだろうか。ボクも最初のニュースを見た時は「もうこのルートは終わりか」と肩を落としたクチだ。
カツオ1万円のチャージ分は大切に使いつつ、残りは、楽天Edyで支払うことで、継続してポイントを獲得していこう!
手間をかけたくない人向け|楽天カード→楽天キャッシュのシンプルルート

「正直、そこまで手間をかけたくない」という人には、楽天カードから楽天キャッシュへ直接チャージするルートがおすすめだ。楽天カードのアプリから設定するだけで完結するので、迷う要素がほとんどない。
ただし正直に言っておくと、このルートはチャージ時のポイントが0%だ。うまみがあるのはあくまで支払い時で、楽天カードと同様の1%〜1.5%相当のポイントが、楽天キャッシュでの支払い時につく。楽天市場での利用やSPU(スーパーポイントアッププログラム)の条件次第で還元率は上下するので、「とにかくシンプルに楽天経済圏をまわしたい」という人向けの選択肢だと思ってほしい。
カツオ1.5%のポイントを獲得するには、月に2回以上、対象店舗でのポイントカード提示が必要になるので注意しよう!

- チャージそのものにはポイントがつかない(0%)
- 支払い時に楽天カード通常時と同等の1%〜1.5%相当が還元される
- 設定・操作がシンプルで、手間をかけたくない人向け
「とにかく手間なく楽天ポイントを貯めたい」というだけなら、これで十分と言えば十分だ。ただし、ここから先で紹介するルートを知ってしまうと、正直「わざわざ0%チャージを選ぶのはもったいない」と感じる人も多いはずだ。
【本命】高還元を狙うなら|クレジットカード→レボリュート→ANA Pay→楽天Edyルート

ここからが本題だ。改悪後の今、ボクが一番おすすめしたいのは「クレジットカード→レボリュート→ANA Pay→楽天Edy」というルートだ。手間は増えるが、うまく組めば元のクレジットカードの還元率にプラス1%のポイントを乗せられる。
普段使っているクレジットカードを使い、レボリュート(Revolut)のアカウントにチャージする。このタイミングで、いつも通りのクレジットカード還元がそのままつく。
カツオただしチャージできるのはMastercardのみVISAでもチャージできるが、1.7%の手数料がかかるので注意が必要だ。
レボリュートに移した残高を使い、ANA Payへチャージする。レボリュートからANA Payへのチャージでポイントはつかないが、レボリュートを経由することで、元のクレジットカードのポイントが活かせるので重要なポイントだ。
楽天Edyアプリのチャージ画面から「クレジットカード」を選択し、ANA Payのカード番号を入力。残高を楽天Edyへ移す。ANA Payから楽天Edyへのチャージで0.5%のポイントを獲得できる。
あとはコンビニやスーパーでいつも通り楽天Edyを使うだけ。支払い時にも0.5%のポイントがつく。
この4段階を経由させることで、「元のクレジットカードの還元率+1%」が実現できる。もちろん段階が多い分、慣れるまでは少し面倒に感じるかもしれない。だが一度アプリの導線を覚えてしまえば、月1回のルーティン作業で済む。ボクの体感では、月末にまとめて1回チャージすれば、5分もかからない。
「中継サービスって怪しくないの?」実際に使ってみた感触
「レボリュートとか、聞き慣れないサービスを経由するのは正直ちょっと怖い」――そう感じる人は多いはずだ。ボクも最初は同じ気持ちだった。銀行口座やクレジットカード情報を、聞いたことのないアプリに紐づけるのは、誰だって身構える。
参考までに、レボリュート(Revolut)は、英国初の次世代金融アプリ。150以上の現地通貨での決済が可能なデビットカードだ。無料でVISAカードが発行でき、そのまま海外のショッピングや現地通貨の両替などにも活用できる。
全世界で7,500万人以上が利用しており、日本国内では2018年に第二種資金移動業者(関東財務局調 第00060号)にも登録されているため、安心できるだろう。
 ミサキ
レボリュートとか聞いたことないサービス、正直ちょっと怖いです…
カツオその気持ち、すごくわかる。だだレボリュートはデビットカードなので、入金した分しか使えない。クレジットカードのように残高にかかわらず使われることはないので安心だ。
使っているカード別|あなたに合ったおすすめチャージルート

現在チャージではポイントがつかなくなるクレジットカードが増えている中、先程紹介したレボリュートであれば、いまのところ、PayPayカードや三井住友カードからのチャージでもポイントがつく。それらのカードを活用したチャージルートをいくつか紹介しよう。
①PayPayカード→レボリュート→ANA Pay→楽天Edyルート(筆者が実際に使っているルート)
ここからは、実際にどのカードを使えばいいのか、もう少し踏み込んで紹介する。まずはボク自身が今実際に運用しているルートから話そう。
ボクが普段使っているのは、PayPayカードからレボリュートへチャージし、ANA Payを経由して楽天Edyへ送るルートだ。PayPayカードの還元率1.5%に、レボリュート経由の+0.5%が上乗せされるので、合計で2.0%相当を狙える計算になる。さらに楽天Edyでの支払い時に0.5%が加わるので、実質的にかなり厚いポイントを積み上げられる。
カツオ楽天キャッシュへのチャージで3.5%まで狙える分は10,000円までとなったが、楽天Edy支払いでも実質2.5%から3%は狙える高還元ルートだ
②三井住友カード ゴールドNL(Mastercard)→レボリュート経由ルート
三井住友カード ゴールドNLを持っている人にも、このレボリュート経由ルートはそのまま使える。ポイントはブランドをMastercardで発行することだ。
Visaブランドで発行してしまうと、レボリュート経由でのチャージ時に手数料面で不利になるケースがある。これから新規発行を考えているなら、最初からMastercardを選んでおいた方が余計なコストを避けられる。すでにVisaで持っている人は、無理に切り替える必要はないが、レボリュート経由のルートで使うカードとしては、Mastercard発行の三井住友カードを軸にするのがおすすめだ。
カツオ三井住友カードゴールドにおける100万円修行(年間100万円カードを使うことで、翌年から永年年会費無料になる)にも使えるルートなので、活用していこう。
先ほどのPayPayカードと同様に、レボリュートへチャージしたあとは、ANA Pay→楽天Edyとつなげていけば、こちらも2.5%のポイントが獲得できる。
推奨ルートまとめ
おすすめのチャージルートをまとめておく。PayPayカードはゴールドカードでもポイントは1.5%(PayPayステップ達成時)だか、年間100万円使えば、年会費分の11,000円はキャッシュバックされる。その他さまざまな特典もあるので、100万円つかうのであればゴールドカードもおすすめする。
| カード | 推奨ルート | ポイント |
| PayPayカード | レボリュート→ANA Pay→楽天Edy | PayPayステップ達成で1.5%+レボリュート経由1%=合計2.5% |
| 三井住友カード ゴールドNL | レボリュート→ANA Pay→楽天Edy | 年間100万円使えれば、年会費が無料に |
| 楽天カード | 楽天キャッシュへ直接チャージ | チャージ0%、支払時0.5〜1.5% |
ポイント還元率が高い、おすすめポイントサイト3選

ここまで紹介したルートを実践するには、当然カード自体を持っている必要がある。三井住友カードやPayPayカードなどをこれから新しく発行するなら、絶対に忘れてはいけないことがある。
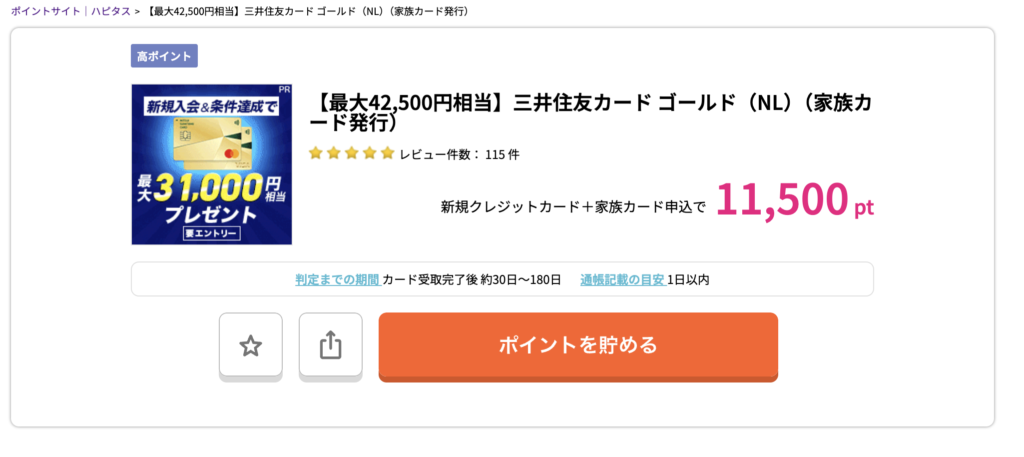
カードの申し込みページに直接アクセスしてはいけない。ポイントサイトを経由するだけで、同じカード発行でも数千円〜数万円分のポイントが上乗せされる。ボクも新規カードを作る時は、必ずポイントサイトを経由してから申し込んでいる。この一手間をサボると、単純に損をするだけだ。
モッピーは案件数が業界トップクラスで迷った時にまず確認する。ハピタスは還元率が全体的に高く、狙っているカードの案件を見つけたらまずここをチェックする。ECナビはカード発行だけでなく、アンケートやモニター案件も充実しているので、隙間時間のポイ活にも重宝している。
正直な話、カード発行のポイントサイト経由は「知っているかどうか」だけで数千円単位の差が出る。同じ手間で同じカードを作るなら、経由しない理由がない。
案件数の多さで迷ったらまずチェックしたいのがこちらだ。
還元率の高さを重視するなら、こちらも合わせて登録しておきたい。
\ここから登録すれば条件達成で2,300ポイントもらえる!/
カード案件だけでなく、アンケート・モニター案件まで幅広く使いたい人にはこちら。

貯まったポイントは、そのままにせず「運用」で増やす

ここまでのルートを実践すれば、月々コツコツとポイントが積み上がっていくはずだ。だが、貯めたポイントをそのままただ眠らせておくのは、正直もったいない。
楽天ポイントには「ポイント運用」という仕組みがある。これを使えば、貯まったポイントを投資信託の値動きに連動させて増やすことができる。現金を使わずにポイントだけで投資体験ができるので、ポイ活と資産形成を同時に進められるのが強みだ。
ボク自身、副業で得た収入は基本的にNISAに回している人間だが、ポイントについても「使って終わり」ではなく「増やしてから使う」という発想に切り替えてから、貯める作業そのものが楽しくなった。小さな還元を積み上げて、それをさらに育てる。この二段構えが、ポイ活を長く続けるコツだとボクは思っている。
カツオ貯まったポイントは全てNISA口座で運用中!

よくある質問|楽天キャッシュのチャージルートQ&A

- 改悪後も楽天証券への積立に使う価値はある?
-
月1万円という上限を考えると、以前のような「メイン口座」としての積立には向かなくなった。ただし、他の積立方法と組み合わせて「毎月1万円分だけ高還元枠として使う」という位置づけなら、まだ十分に価値がある。積立の主軸は別の方法に切り替えつつ、このルートはサブとして活用するのが現実的だ。
- レボリュートの審査は難しい?
-
クレジットカードのような信用審査とは性質が異なり、基本的な本人確認(アプリでの本人確認書類の提出)ができれば口座開設は可能だ。ただし本人確認の手続きに多少時間がかかることがあるので、余裕を持って手続きしておくことをおすすめする。
- ANA Payの反映タイミングは?
-
チャージ操作自体は即時反映されることがほとんどだが、アプリの通信状況によって数分のタイムラグが出ることもある。反映が遅いと感じたら、アプリを再起動して残高画面を更新してみてほしい。
- PayPayカードの改悪はいつから適用される?
-
2026年7月1日から適用されている。他社チャージ時の還元率が0.5%から0%になるが、PayPayステップ達成時の通常還元1.5%や、年間100万円利用での年会費無料といった特典は引き続き維持される。レボリュートへのチャージはなぜか現在もポイント対象だ。
まとめ|改悪されても、工夫次第でまだ高還元は狙える
楽天Edyから楽天キャッシュへのチャージ上限が、月10万円から月1万円へと大きく引き下げられる。これは紛れもない事実だし、以前のような大量チャージでの積立メリットは消えたと言っていい。
だが、悲観するだけで終わらせるのはもったいない。整理すると、今回紹介したポイントはこうだ。
- チャージ上限は減ったが、楽天Edy払い自体の0.5%還元は残っている
- 手間をかけたくないなら、楽天カード→楽天キャッシュのシンプルルートで十分
- 高還元を狙うなら、クレジットカード→レボリュート→ANA Pay→楽天Edyのルートで元のカード還元+1%が狙える
- PayPayカードや三井住友カード ゴールドNL(Mastercard)でも同じルートが活用できる
- ただしPayPayカードも同時期に他社チャージ還元が改悪されるので要注意
- カードの新規発行は必ずポイントサイト経由で。ここをサボると単純に損をする
- 貯めたポイントは使うだけでなく、ポイント運用で育ててから使うのも一つの手
ポイ活の世界は、改悪と改善の繰り返しだ。ボクはこの5年間、いくつもの「うまい話」が終わっていくのを見てきたし、その度に次の道を探してきた。大事なのは、一つのルートに依存しすぎず、状況が変わったら柔軟に組み替える姿勢だと思っている。
カツオ改悪はいつだって起きる。でも、それで終わりにするか、次の一手を探すかで結果は全然変わる。今日紹介したルートを、自分のカードに合わせて組み替えてみてくれ。ボクの屍を越えてくれ。
さまざまなチャージルートを状況に応じて使い分けながら、コツコツとポイントを積み上げていこう。今回の改悪は、確かに一つの節目だ。だが、あなたのポイ活が終わる理由には、まだなっていない。